Um projeto de lei em tramitação na Câmara dos Deputados visa eliminar o teto para a dedução de despesas educacionais na declaração do Imposto de Renda (IR) de pessoas físicas. Atualmente, os contribuintes estão sujeitos a um limite anual preestabelecido para esses abatimentos, que impacta diretamente o valor final a ser pago ou restituído.
A medida, se aprovada, representaria uma mudança significativa nas regras tributárias vigentes, oferecendo maior alívio financeiro para famílias que investem na formação educacional. O objetivo é ajustar a legislação a uma realidade de custos crescentes no setor educacional, além de buscar uma equiparação com o tratamento fiscal dado às despesas com saúde.
Projeto de lei altera regras atuais do Imposto de Renda
O Projeto de Lei (PL) 3365/26 propõe uma alteração na Lei 9.250/95, que estabelece as diretrizes para a declaração do Imposto de Renda. A principal modificação é a remoção do limite anual de dedução para gastos com educação, que hoje é fixado em R$ 3.561,50 por indivíduo, seja o próprio contribuinte, um dependente ou um alimentando.
A proposta busca flexibilizar essa regra, permitindo que o valor integral das despesas comprovadas com educação possa ser abatido da base de cálculo do imposto. Essa alteração pode ter um impacto substancial no orçamento familiar, especialmente para aqueles que arcam com mensalidades e outros custos educacionais elevados, tornando o acesso a uma educação de qualidade mais acessível do ponto de vista tributário.
Quais despesas educacionais seriam contempladas pela mudança
A abrangência das despesas educacionais que poderiam ser deduzidas sem limite, caso o projeto se torne lei, permanece a mesma já estipulada pela legislação atual. Isso significa que o benefício fiscal continuaria a valer para uma gama variada de níveis e modalidades de ensino, reconhecendo a diversidade das necessidades educacionais da população.
As categorias de gastos com educação que estariam aptas à dedução incluem:
- Educação infantil, abrangendo creche e pré-escola.
- Ensino fundamental, desde os primeiros anos até a conclusão.
- Ensino médio, preparando estudantes para o ensino superior ou o mercado de trabalho.
- Educação superior, incluindo cursos de graduação e pós-graduação (especialização, mestrado, doutorado).
- Educação profissional, que compreende o ensino técnico e o ensino tecnológico.
É fundamental que os contribuintes mantenham a documentação comprobatória dessas despesas, como recibos e notas fiscais, para garantir a correta aplicação do benefício fiscal, independentemente da existência ou não de um limite de dedução.
Argumentos para a equiparação com despesas de saúde
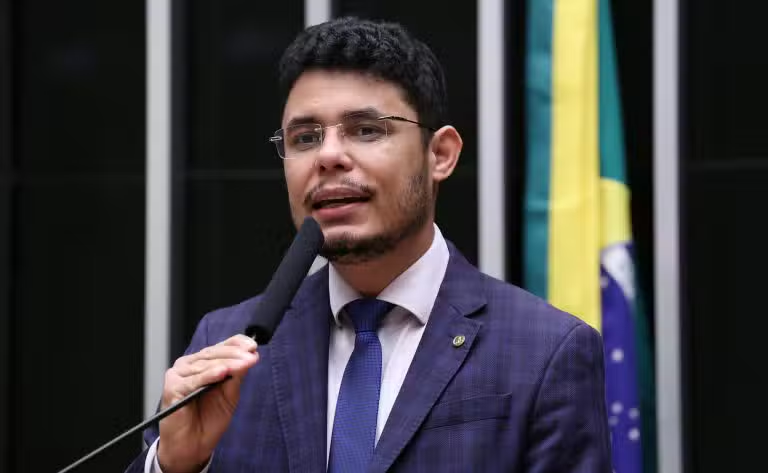
O deputado Rafael Simões (União-MG), autor da iniciativa, defende que o limite atual é desproporcional à realidade dos custos educacionais no país. Ele argumenta que os valores das mensalidades escolares e universitárias, por exemplo, superam em muito o teto de dedução estabelecido, tornando o benefício pouco eficaz para muitas famílias.
A justificativa central da proposta reside na busca por uma equiparação com o tratamento fiscal dado às despesas com saúde. Diferentemente da educação, os gastos com saúde não possuem um limite para dedução no Imposto de Renda, desde que devidamente comprovados. Essa disparidade, segundo o parlamentar, gera uma desvantagem para o investimento em educação, que é igualmente fundamental para o desenvolvimento social e econômico do país.
A medida visa reconhecer o papel estratégico da educação e incentivar o investimento contínuo na formação de crianças, jovens e adultos. Ao remover o limite, o projeto busca aliviar a carga tributária sobre as famílias que priorizam a educação, conferindo a ela o mesmo peso e importância fiscal que é atribuído à saúde.
Caminho legislativo do PL 3365/26 no Congresso
O Projeto de Lei 3365/26 seguirá um rito de análise em caráter conclusivo, o que significa que, se aprovado nas comissões designadas, poderá ser enviado diretamente para o Senado Federal, sem a necessidade de votação no plenário da Câmara dos Deputados, a menos que haja recurso de um décimo dos membros da casa.
As próximas etapas envolvem a avaliação da proposta por duas importantes comissões. Primeiramente, o texto será examinado pela Comissão de Finanças e Tributação, responsável por analisar o mérito financeiro e a adequação orçamentária da medida. Em seguida, a Comissão de Constituição e Justiça e de Cidadania (CCJ) fará a análise final, verificando a constitucionalidade, legalidade e juridicidade do projeto.
Para que o PL 3365/26 se transforme em lei e as novas regras entrem em vigor, ele precisará ser aprovado em todas as etapas na Câmara dos Deputados e, posteriormente, passar pelo mesmo processo de aprovação no Senado Federal. Somente após a sanção presidencial, a medida poderá ser implementada, alterando de forma definitiva a forma como as despesas com educação são tratadas no Imposto de Renda.