
Caixa amplia subsídio de R$ 55 mil no Minha Casa Minha Vida
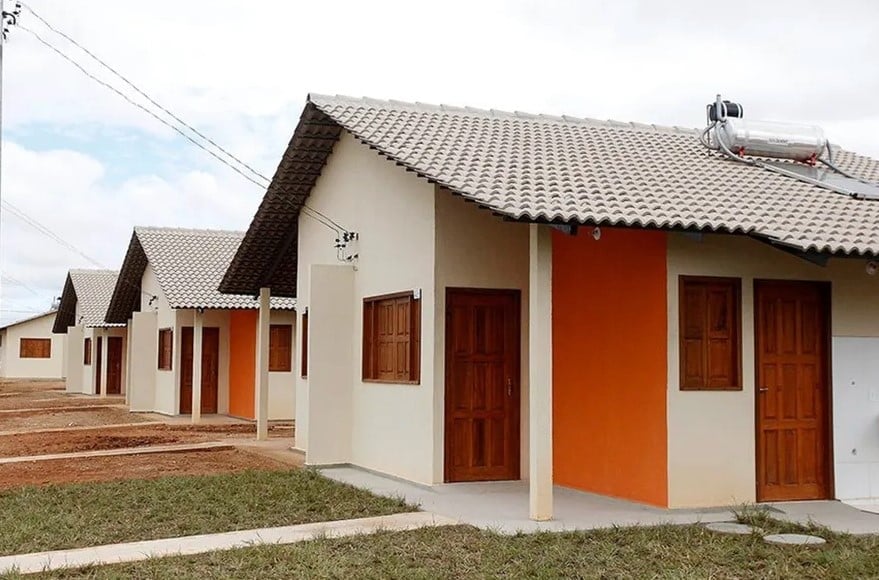
A Caixa Econômica Federal e o Ministério das Cidades aplicam novos parâmetros operacionais no programa Minha Casa Minha Vida, elevando o subsídio estatal para até R$ 55 mil na aquisição de moradias populares. As medidas reajustam os limites de renda das famílias participantes e fixam o teto do valor dos imóveis em até R$ 350 mil. Os contratos utilizam recursos orçamentários da União e do Fundo de Garantia do Tempo de Serviço em municípios de todas as regiões.
A reformulação técnica conduzida pelo governo federal estabelece três faixas específicas de atendimento baseadas rigorosamente na composição da renda familiar bruta de cada proponente, fixando subsídios estatais que alcançam até R$ 55 mil e reduzem as taxas cobradas pelos agentes financeiros oficiais. Essa estrutura direciona a maior parcela de subvenção pública para as famílias situadas nos estratos de menor poder aquisitivo.
Volume de acessos ao simulador habitacional da Caixa
O simulador habitacional da Caixa registrou 5,2 milhões de consultas em seu portal eletrônico em um intervalo de duas semanas após o início da vigência das novas diretrizes. Desse volume consolidado, 3,8 milhões de simulações buscaram unidades habitacionais enquadradas nas regras do Minha Casa Minha Vida. O sistema manteve uma média de 725 mil pesquisas por semana voltadas aos imóveis populares. O fluxo representou uma expansão de 131,6% na procura pela ferramenta virtual do banco estatal.
A coordenadora de Projetos de Construção do FGV Ibre, Ana Maria Castelo, explicou que o atendimento das famílias vulneráveis demanda a aplicação contínua de recursos públicos. A especialista indicou que o acesso à moradia depende diretamente de subvenções estatais capazes de equilibrar a capacidade de pagamento das famílias.
O presidente da Câmara Brasileira da Indústria da Construção, Renato Correia, pontuou que o retorno dos aportes financeiros ativou a produção imobiliária. O representante setorial afirmou que a retomada de recursos para o segmento de menor renda supriu uma carência acumulada por seis anos. A procura refletiu o interesse gerado pelas regras atualizadas.
As construtoras retomaram projetos habitacionais após a recomposição dos custos de insumos industriais, como o aço. O gerente comercial da construtora The INC, Felipe Lemos, relatou que o teto anterior de R$ 240 mil inviabilizava projetos em virtude da alta de materiais.
Novos tetos de compra e distribuição dos subsídios estatais
O programa habitacional atende famílias divididas em três faixas econômicas baseadas nos ganhos mensais declarados. Na faixa 1, o enquadramento contempla proponentes com renda bruta de até R$ 2.640 mensais. Na faixa 2, a renda permitida varia de R$ 2.640,01 a R$ 4.400 por mês. Para a faixa 3, o limite de rendimento familiar compreende o intervalo entre R$ 4.400,01 e R$ 8.000 mensais.
O subsídio concedido para abater a entrada dos imóveis subiu de R$ 47,5 mil para o valor máximo de R$ 55 mil nas faixas 1 e 2. Esse desconto direto reduz a necessidade de poupança inicial do trabalhador.
O teto de comercialização dos imóveis para a faixa 3 passou a ser de R$ 350 mil uniformemente em todo o território nacional. Nas faixas 1 e 2, o preço máximo financiado oscila entre R$ 190 mil e R$ 264 mil, cálculo determinado pelo porte e pela localização geográfica do município onde a unidade está situada. Na região Sudeste, mutuários com renda mensal de até R$ 2 mil acessam taxas de juros reduzidas de 4,5% para 4,25% ao ano. Os juros iniciais do financiamento partem de 4% ao ano.
A consultora de vendas e marketing da Riviera Construtora, Jamille Dias, destacou que a redução das taxas diminui a prestação final paga pelo cliente. A ampliação do valor máximo financiado possibilitou o lançamento de empreendimentos com infraestrutura mais qualificada.
Tramitação de propostas enviadas pelas construtoras e municípios
A Caixa recebeu 2.451 propostas voltadas à contratação de 322.284 moradias populares vinculadas ao Fundo de Arrendamento Residencial. O volume de solicitações gerou uma suspensão operacional temporária em 3 de julho para vistoria dos terrenos e avaliação da engenharia. A recepção de novos projetos urbanos foi reiniciada pelo banco público com prazo de entrega estipulado até 11 de agosto pelo Ministério das Cidades.
As moradias viabilizadas com recursos do fundo destinam-se exclusivamente a famílias da faixa 1. A meta estabelecida pela pasta federal prevê a contratação de até 130 mil habitações populares por meio desse modelo financeiro.
A previsão inicial do setor produtivo sinalizou a necessidade de aporte governamental na ordem de R$ 20 bilhões para a esteira de contratação habitacional. Renato Correia apontou que os resultados concretos dependem da velocidade na validação dos terrenos e na aprovação dos canteiros de obras.
O cadastro segue aberto.
Etapas para inscrição e requisitos de contratação por faixa
Os procedimentos para pleitear um imóvel diferem conforme a categoria de renda do cidadão e a fonte dos recursos mobilizados. Para a faixa 1, o interessado formaliza a solicitação no poder público municipal, estadual ou junto a entidades credenciadas para registro no Cadastro Habitacional local. O pagamento do imóvel nessa faixa é parcelado em 60 prestações mensais sem cobrança de juros, com parcelas que variam de R$ 80 a R$ 330 mensais. Famílias registradas no Bolsa Família ou no Benefício de Prestação Continuada recebem a habitação quitada, vedada a transferência do bem por cinco anos.
Os interessados enquadrados nas faixas 2 e 3 realizam a solicitação em agências bancárias da Caixa, correspondentes imobiliários, incorporadoras ou por meio do aplicativo Habitação. A plataforma digital realiza a simulação de valores, o envio eletrônico de contracheques e a análise cadastral de crédito.
- Limite de renda bruta familiar compativel com o teto estabelecido para cada uma das tres faixas do programa;
- Ausencia de contratos ativos de financiamento habitacional no Sistema Financeiro de Habitacao;
- Nao ser titular, proprietario, promitente comprador ou usufrutuario de outro imovel residencial regular registrado em cartorio.
A convocação dos inscritos da faixa 1 ocorre mediante publicação oficial das prefeituras após a conclusão das obras civis. A assinatura presencial do contrato do financiamento bancário acontece nas agências da Caixa após a aprovação de todos os documentos apresentados.


