
Caixa reduz empréstimo do Saque-Aniversário para 3 parcelas
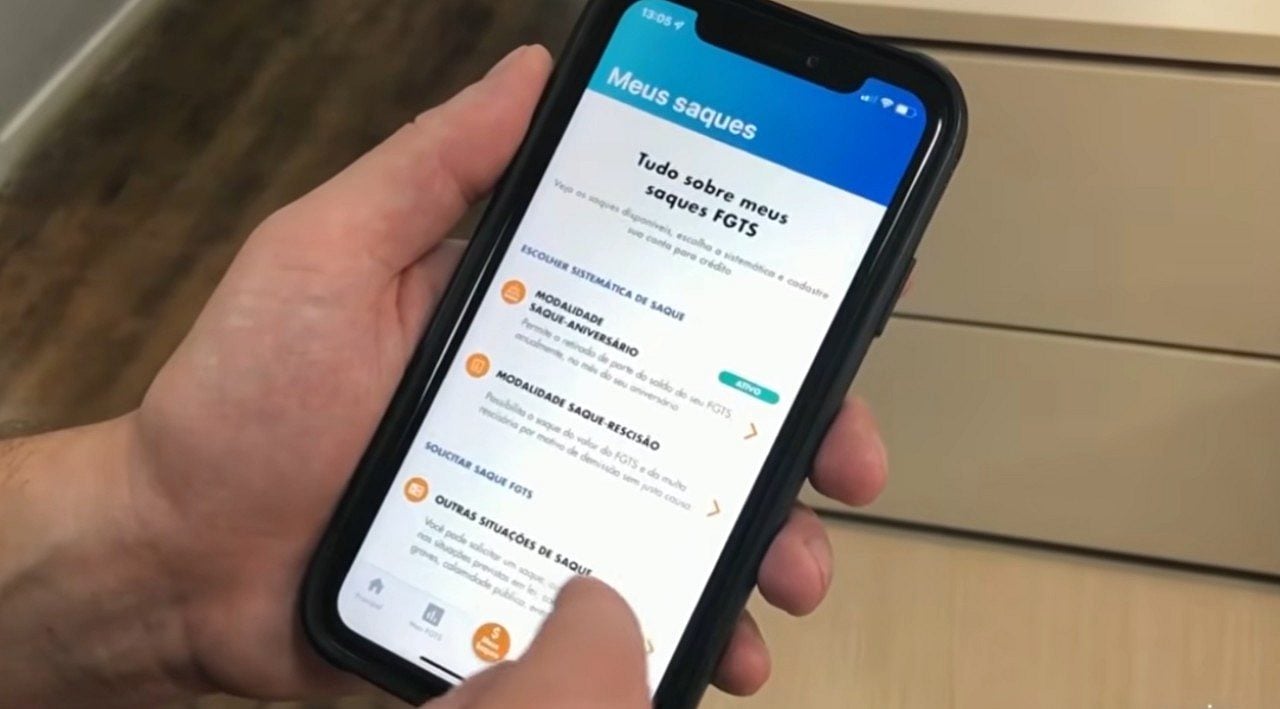
O Conselho Curador do Fundo de Garantia do Tempo de Serviço estabeleceu o dia 31 de outubro de 2026 como data limite para os trabalhadores solicitarem a antecipação de até cinco parcelas do Saque-Aniversário. A partir do encerramento desse período transitório, as instituições financeiras autorizadas em território nacional só poderão liberar empréstimos correspondentes a no máximo três parcelas anuais. O novo regramento modifica diretamente o volume das operações de crédito lastreadas nos saldos de contas ativas e inativas vinculadas à Caixa Econômica Federal.
Regulamentação reduz prazo de antecipação bancária
A Resolução 1.130 do colegiado reduziu a quantidade de repasses antecipados com o propósito de conter o endividamento e assegurar a disponibilidade de recursos para obras de infraestrutura urbana e habitação popular contratadas pelo programa Minha Casa, Minha Vida. Os conselheiros aprovaram a contenção gradativa para equilibrar o orçamento do fundo e evitar que retiradas expressivas reduzam a capacidade de financiamento de projetos públicos essenciais de saneamento básico.
Os contratos de adiantamento formalizados pelos trabalhadores antes da publicação da nova norma permanecem plenamente válidos e com as taxas e prazos originais integralmente mantidos até a quitação final. A transição em curso define um calendário claro para a rede bancária adequar os sistemas computacionais à nova realidade de concessão até outubro de 2026. A Caixa executa a cobrança. Por determinação do colegiado curador, as normas têm aplicação obrigatória sobre bancos estatais e privados habilitados a operar essa linha de financiamento no mercado nacional.
Novas exigências e limites financeiros da modalidade
A resolução introduziu restrições monetárias imediatas sobre os novos contratos de empréstimo para coibir operações de crédito de valor desproporcional ao patrimônio do tomador. O colegiado fixou o teto máximo de R$ 500,00 por parcela anual antecipada e proibiu categoricamente que qualquer instituição financeira adiante a totalidade dos valores da conta em uma única transação bancária.
O trabalhador pode realizar apenas uma contratação de empréstimo a cada ano civil, o que impede a contratação em cadeia de novos financiamentos antes do pagamento da cota corrente. Essa limitação contratual protege o saldo remanescente na conta vinculada contra retenções consecutivas geradas por juros bancários. O conselho curador busca preservar ao menos parte do patrimônio depositado para situações involuntárias de perda de emprego formal.
O regulamento aprovado determina parâmetros operacionais obrigatórios para todas as instituições bancárias credenciadas no sistema financeiro. Os novos contratos devem atender rigorosamente aos critérios aprovados pelo colegiado curador:

- Manutenção temporária do limite máximo de cinco parcelas até o prazo final de 31 de outubro de 2026
- Redução definitiva do limite para até três parcelas anuais após o término do período transitório
- Teto máximo fixado em R$ 500,00 por cada parcela contratada junto aos bancos
- Exigência de carência de 90 dias contados a partir da opção formal pelo Saque-Aniversário
- Autorização para apenas uma solicitação de empréstimo por trabalhador a cada doze meses
- Bloqueio definitivo de qualquer antecipação que comprometa o saldo integral da conta em operação única
Ao estabelecer que a liberação dos recursos ocorre sem a exigência de avalistas e com desconto anual automático efetuado pela Caixa Econômica Federal diretamente sobre o montante creditado no mês de aniversário do trabalhador, a nova regulamentação assegura a continuidade dos repasses para obras essenciais de infraestrutura habitacional sem permitir que os trabalhadores esgotem totalmente suas reservas em operações de crédito financeiro imediatas. O recolhimento automático da dívida dispensa a emissão de boletos de cobrança mensais e evita o risco de inadimplência direta para as instituições bancárias credenciadas. Trabalhadores inscritos em cadastros de proteção ao crédito permanecem autorizados a solicitar o financiamento com base no saldo disponível.
Procedimento digital para habilitação do crédito
A adesão à sistemática exige que o trabalhador utilize o aplicativo oficial do FGTS disponibilizado gratuitamente pela Caixa Econômica Federal para aparelhos celulares. O processo de habilitação requer o fornecimento do número de inscrição no Cadastro de Pessoas Físicas e a digitação da senha de acesso do usuário.
Na tela principal do aplicativo, o interessado deve localizar a seção correspondente às modalidades de saque e escolher a opção anual para iniciar a transição cadastral. O sistema exibe os termos e condições do modelo e exige a confirmação digital do usuário para efetivar a mudança na conta. O trabalhador que migrar para essa opção precisa cumprir uma carência de 90 dias antes de requerer a contratação do adiantamento bancário. Durante esse intervalo regulamentar, as instituições do sistema financeiro permanecem impedidas de emitir propostas ou averbar contratos de crédito.
Destinação dos fundos e garantias da reserva
A reserva financeira do fundo desempenha papel fundamental no custeio de habitações populares do programa Minha Casa, Minha Vida e no saneamento básico. O colegiado gestor concluiu que o adiantamento excessivo de parcelas futuras reduzia a liquidez necessária para a manutenção dos investimentos sociais supervisionados pelo governo federal.
O teto fixado em R$ 500,00 por parcela e a limitação progressiva reduzem o volume monetário disponível para tomadores com saldo reduzido em contas ativas e inativas. Todas as regras estabelecidas pela Resolução 1.130 possuem vigência imediata para novas operações de crédito contratadas junto aos bancos autorizados. A rede bancária encerra a concessão da margem excepcional de cinco parcelas no dia 31 de outubro de 2026.


