
Aposentadoria por idade do INSS impõe divisor de 108 meses e orienta descarte de salários menores
Segurados que preparam o requerimento de aposentadoria por idade no Instituto Nacional do Seguro Social encontram um conjunto específico de dispositivos legais voltados a calibrar a quantia mensal do benefício previdenciário. O regulamento possibilita escolher entre interromper os pagamentos mensais, blindar a média remuneratória histórica, migrar para alíquotas reduzidas ou recolher guias sobre faixas elevadas, além de usufruir do acréscimo de dois pontos percentuais garantido a cada período anual excedente de trabalho com carteira assinada ou contribuição individual regular.
A Lei Federal 14.331, em vigor desde 5 de maio de 2022, estabeleceu barreiras técnicas contra a fórmula financeira que se popularizou como o mecanismo da contribuição única de valor elevado. Essa manobra permitia que um único recolhimento feito sobre o teto do Regime Geral da Previdência Social inflacionasse todo o cálculo salarial básico, preservando-se, todavia, o direito adquirido de quem integralizou as condições legais antes da entrada em vigor da nova norma federal.
A fixação do divisor mínimo em 108 competências mensais, marca equivalente a nove anos contínuos ou intercalados, transformou diretamente a metodologia de exclusão de remunerações desvantajosas acumuladas na carreira do trabalhador. Esse dispositivo gerou um caminho objetivo para estruturar o cálculo da renda utilizando apenas nove anos de repasses devidamente registrados dentro do período básico computado pela Previdência Social.
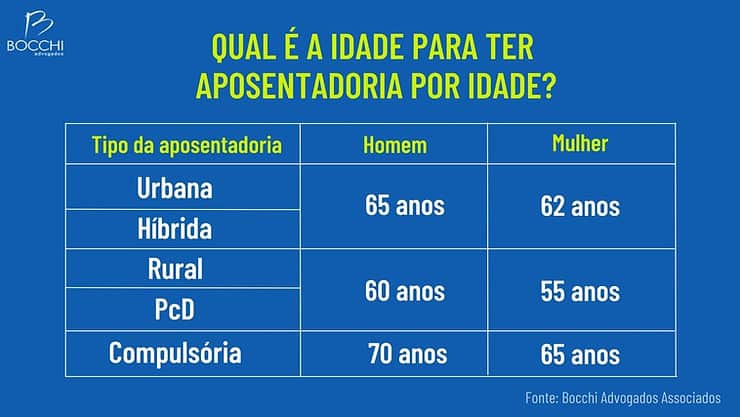
Os critérios essenciais para a concessão da aposentadoria por idade permanecem inalterados no texto constitucional vigente. O trabalhador precisa atingir a idade mínima de 62 anos para mulheres ou 65 anos para homens, acompanhada pelo cumprimento rigoroso da carência obrigatória de 180 contribuições mensais, o que corresponde a 15 anos de recolhimento efetivo ao sistema.
Capacitação técnica e ferramentas de simulação para segurados da Previdência Social
A disseminação de encontros informativos e seminários técnicos sobre diagnóstico previdenciário tem mobilizado contribuintes e profissionais focados em desvendar os pormenores matemáticos da aposentadoria. Os treinamentos ensinam como projetar valores exatos por meio de simulações computadorizadas antes do envio do pedido aos canais de atendimento digital mantidos pelo governo federal.
Conteúdos instrucionais desenvolvidos por especialistas circulam em ambientes virtuais de transmissão e plataformas temáticas especializadas. O acompanhamento dessas análises habilita os trabalhadores a inspecionar seus extratos previdenciários oficiais, identificar vínculos com pendências e corrigir inconsistências cadastrais antes de formalizar a solicitação do benefício.
Etapas para estruturar o histórico de trabalho e as contribuições
O exame cauteloso das remunerações pregressas demanda o cruzamento entre marcos cronológicos da legislação e parâmetros de cálculo atuarial. A preparação documental estruturada auxilia o segurado a localizar a rota previdenciária que melhor se adeque à sua disponibilidade orçamentária pessoal.
- Identificação dos períodos de apuração e das datas de corte das reformas legislativas.
- Avaliação dos requisitos para descarte legal de remunerações menores sem afetar a carência.
- Cálculo do divisor mínimo de 108 meses e sua influência na média contributiva.
- Projeção de investimentos em guias previdenciárias para atingir patamares mais altos do teto.
- Definição das particularidades da aposentadoria planejada para quem se aposenta por idade.
- Checagem da documentação comprobatória anterior a julho de 1994.
- Escolha entre os caminhos previdenciários viáveis para cada tipo de segurado.
- Revisão dos reflexos financeiros gerados por cada faixa de contribuição.
Marcos legais que transformaram a apuração das remunerações do segurado
A definição da renda mensal inicial na modalidade de aposentadoria por idade requer a checagem de três períodos cronológicos distintos previstos no arcabouço legislativo nacional. Cada um desses recortes aplica equações particulares para consolidar o salário de benefício a ser homologado pelo órgão público.
Até 12 de novembro de 2019, data que antecedeu a aprovação da Emenda Constitucional 103, o sistema previdenciário determinava a exclusão automática dos 20% menores recolhimentos do segurado. A média aritmética simples era apurada unicamente sobre as 80% maiores remunerações registradas a partir de julho de 1994, protegendo o trabalhador contra bases de contribuição reduzidas.
Entre 13 de novembro de 2019 e 4 de maio de 2022, intervalo delimitado pela aprovação da Reforma da Previdência até a promulgação da Lei 14.331 de 2022, o ordenamento jurídico abriu espaço para o descarte irrestrito de contribuições. Esse formato permitiu, de forma transitória, a utilização de poucas competências de alto valor para alavancar toda a renda do segurado que já possuísse tempo anterior consolidado.
A partir de 5 de maio de 2022, passou a ser aplicada a barreira do divisor mínimo de 108 meses, índice correspondente a nove anos de recolhimentos mensais, integrado formalmente à legislação que rege os benefícios previdenciários. A determinação restabeleceu um piso matemático para a elaboração do denominador da média salarial.
O artigo 135-A, incorporado ao texto da Lei 8.213 de 1991, estipulou expressamente que, para os trabalhadores filiados ao sistema público de previdência até julho de 1994, o denominador do cálculo aritmético dos recolhimentos não pode ser inferior a 108 competências mensais. A única exceção admitida no texto normativo diz respeito à aposentadoria por incapacidade permanente, que preserva fórmulas particulares de cálculo.
Regras para exclusão de recolhimentos sem comprometer a carência
Apesar da introdução do índice de 108 competências no denominador da operação aritmética, o trabalhador continua respaldado por caminhos previstos em lei para estruturar uma aposentadoria com valores superiores ao piso nacional. O sucesso do planejamento exige a observação minuciosa de limites normativos específicos.
A prerrogativa de descartar salários de contribuição que puxem a média para baixo continua plenamente autorizada pelas normas previdenciárias. O segurado tem o direito de selecionar quais meses inferiores deseja remover da conta, desde que cumpra os limites mínimos de permanência no sistema.
O descarte das menores remunerações não tem quantidade fixa estipulada, desde que seja resguardado o tempo mínimo de carência de 180 meses, o que equivale a 15 anos de efetivo recolhimento. Nenhuma exclusão pode rebaixar a carência para patamar inferior a esse piso regulamentar.
O número 108 funciona como o divisor base obrigatório, de modo que quem registrar menos de nove anos de recolhimento a partir de julho de 1994 terá sua soma dividida por esse índice, reduzindo a média apurada. A conta gera um denominador rígido mesmo na ausência física de guias correspondentes.
A inclusão de anos suplementares de trabalho deve ser examinada com cautela, pois cada ano além do tempo exigido adiciona dois pontos percentuais ao coeficiente final da aposentadoria. Esse percentual adicional incide sobre a média após a conclusão do descarte salarial.
A coordenação estratégica desses pontos técnicos viabiliza resultados financeiros favoráveis para o segurado que programa as etapas com antecedência. A checagem prévia afasta prejuízos decorrentes da aplicação automática das travas de cálculo pelo sistema eletrônico do INSS.
Fórmulas de apuração do salário de benefício e impacto do divisor fixo
A base de cálculo da aposentadoria por idade tem como ponto de partida a média aritmética simples de todos os salários de contribuição contidos no Período Básico de Cálculo. Esse intervalo engloba as remunerações recebidas desde a competência de julho de 1994 até o mês imediatamente anterior à formalização do requerimento no INSS.
A obtenção do melhor aproveitamento financeiro sob as diretrizes da Lei 14.331 exige que o contribuinte acumule ao menos 108 pagamentos mensais regulares dentro desse período. Caso o trabalhador apresente uma quantidade inferior de contribuições após julho de 1994, a soma financeira continuará sendo dividida obrigatoriamente por 108, o que reduz de forma expressiva o resultado da média.
O valor apurado na média salarial constitui o salário de benefício, parâmetro sobre o qual incide a alíquota inicial da aposentadoria para definir a renda mensal definitiva. Essa quantia líquida resultante passa a ser depositada todos os meses na instituição bancária indicada pelo segurado.
A flexibilidade trazida pela legislação autoriza descartar livremente competências que deprimem o cálculo médio, sob a condição mandatória de que o tempo residual de contribuição não fique abaixo do piso de 15 anos. Qualquer competência descartada deixa de produzir efeitos jurídicos, sendo anulada tanto para a carência quanto para o cômputo de tempo de contribuição.
O funcionamento da fórmula matemática demonstra com clareza o peso dessa engrenagem. Ao registrar exatamente 108 competências recolhidas após 1994, o total somado é dividido por 108, gerando o aproveitamento exato de 100% da média das remunerações selecionadas.
Se o trabalhador registrar somente 96 contribuições no período pós-julho de 1994, acumulando oito anos inteiros de recolhimentos válidos, a soma dessas guias será submetida à divisão pelo número 108. A ausência de 12 competências impõe um abatimento estimado em 11% em relação ao resultado que seria alcançado caso se aplicasse uma média simples.
Em um histórico com apenas sete anos de pagamentos regulares na janela temporal considerada, a soma de 84 meses também será dividida pelo fator legal de 108. O impacto financeiro negativo sobre o salário de benefício atinge patamar próximo de 22% se comparado à média real das remunerações pagas pelo segurado.
Essa proporcionalidade gera uma perda média de cerca de 11% para cada ano que falta para atingir a barreira das 108 competências no período de cálculo. O abatimento incide diretamente no montante financeiro concedido em caráter permanente ao titular do benefício.
A sistemática desenhada pelo Poder Legislativo visa resguardar a sustentabilidade atuarial do fundo da Previdência Social, condicionando salários de benefício maiores a um fluxo contributivo mínimo de nove anos. Conhecer a fórmula matemática impede que o cidadão seja atingido de surpresa pela redução provocada pelo divisor de 108.
A correta interpretação desse mecanismo consolida o planejamento como uma providência indispensável para o trabalhador próximo de atingir a idade da aposentadoria. O gerenciamento prévio das guias neutraliza distorções geradas pela incidência mecânica da fórmula legal.
O efeito da equação atua em mão dupla na trajetória do contribuinte. Enquanto o déficit de competências recolhidas impõe perdas percentuais expressivas à média, a inclusão planejada de novos recolhimentos recompõe os valores e impulsiona a renda mensal futura.
Estudos desenvolvidos no campo do direito previdenciário ganharam protagonismo para detalhar a aplicação dessas equações aos cidadãos comuns. Consultores jurídicos e advogados passaram a instruir os segurados a respeito dos códigos adequados de recolhimento e da seleção técnica das bases de cálculo.
Trabalhadores inseridos em variadas categorias de remuneração vêm buscando diagnósticos comparativos antes de gerar novas Guias da Previdência Social. A averiguação preventiva revela o custo e o retorno financeiro de cada competência adicional paga nos anos que antecedem o pedido administrativo.
Projeção financeira de aportes no teto e estimativa de retorno do capital
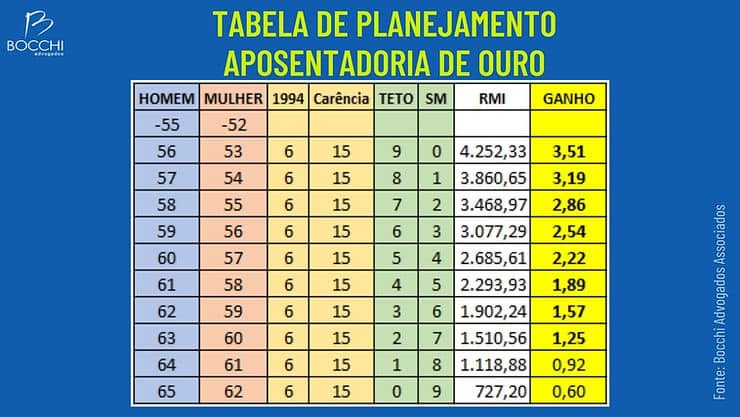
A execução prática do cálculo sob o regramento do divisor de 108 meses pode ser demonstrada a partir da trajetória de uma mulher de 53 anos e de um homem de 56 anos de idade. Em ambas as situações, os segurados estão posicionados exatamente a nove anos da idade regular para a concessão da aposentadoria, que é de 62 anos para mulheres e 65 anos para homens.
Caso esse homem e essa mulher tenham acumulado ao menos seis anos de vínculos de trabalho formais anteriores a julho de 1994, bastará efetuar recolhimentos regulares ao longo dos nove anos restantes para atingir as 180 competências da carência legal. Esse intervalo posterior a 1994 garantirá exatamente os 108 meses cobrados pelo artigo 135-A da Lei 8.213 de 1991.
Caso os recolhimentos efetuados nesse ciclo de nove anos ocorram com base no teto máximo da Previdência Social, o resultado da média salarial coincidirá com o próprio valor teto do sistema. Aplicando-se a alíquota base de 60% prevista para a aposentadoria por idade, o valor da renda mensal inicial garantirá um retorno compatível com o teto estabelecido pelo órgão.
As análises econômicas confirmam que o total aportado nas guias previdenciárias ao longo desse período de nove anos é amortizado após o início dos pagamentos regulares da aposentadoria. Os depósitos mensais creditados pelo INSS cobrem progressivamente o investimento financeiro realizado pelo titular.
Desenvolvimento da metodologia de descarte e fundamentação técnica
A modelagem de planejamento para aposentadoria por idade fundamentada no divisor de 108 meses foi elaborada e divulgada pelo advogado Hilário Bocchi Junior, a partir de estudos técnicos detalhados sobre as consequências da Lei 14.331 de 2022. O modelo foi formatado como alternativa viável para trabalhadores que não atingiram a pontuação ou o pedágio das regras de transição da Emenda Constitucional 103.
A metodologia proporciona organização patrimonial ao cidadão que precisa da idade mínima para ingressar no sistema de pagamentos da Previdência Social. A averiguação antecipada de registros omissos no Cadastro Nacional de Informações Sociais permite que o segurado direcione os pagamentos estritamente aos objetivos definidos.
O advogado produziu projeções numéricas comparativas que explicitam o ganho financeiro conquistado quando o segurado emite as guias sob orientação técnica. O mapeamento analítico define a competência exata em que a faixa contributiva deve ser elevada.
As exposições conduzidas pelo especialista mostram que recolhimentos efetuados sem critério costumam representar desperdício de recursos em competências que acabam sendo eliminadas pelo descarte sem utilidade prática. Por outro lado, recolhimentos concentrados com exatidão na janela de 108 meses potencializam a média salarial definitiva.
O levantamento do histórico contributivo avalia cada contrato de trabalho assinado desde o ingresso original do trabalhador no mercado formal. O exame identifica quais períodos anteriores a julho de 1994 contam com suporte documental para integrar a carência obrigatória de quinze anos.
Na situação de mulheres com 53 anos e homens com 56 anos, o intervalo de nove anos até o critério etário viabiliza a aplicação integral dessa linha de planejamento. A segurada completará 62 anos e o segurado atingirá 65 anos de idade na mesma competência em que integralizarem as 108 contribuições exigidas.
Essa reestruturação possibilita que quem recolheu historicamente pelo piso nacional aumente os aportes para o patamar do teto nas últimas 108 parcelas, obtendo uma renda mensal substancialmente maior. O cálculo do benefício deixará de ser ancorado no salário mínimo e passará a derivar das contribuições feitas no topo da tabela.
Com o salário mínimo estipulado em R$ 1.621,00 em 2026, alcançar uma renda previdenciária calculada próxima ao teto altera a estabilidade econômica do titular ao se afastar do mercado de trabalho. A amortização dos custos despendidos nas guias mensais é alcançada em menos de três anos após a homologação da aposentadoria definitiva.
Exigências acumuladas para requerer o cálculo com o divisor mínimo
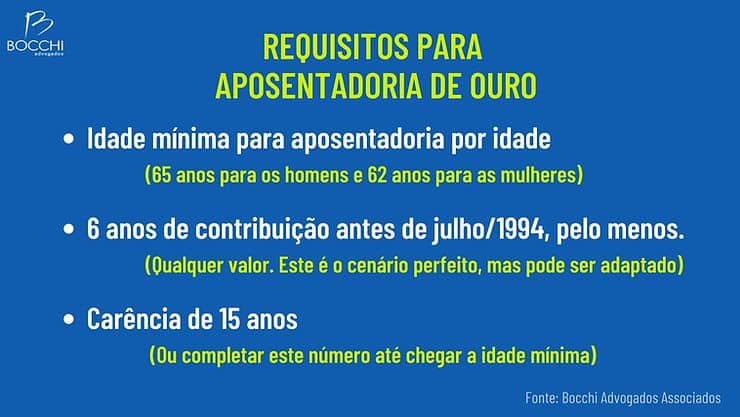
O acesso à sistemática de cálculo otimizado com a aplicação do divisor de 108 meses exige o atendimento rigoroso e simultâneo de quatro critérios previstos no regulamento do INSS.
- Cumprir a idade mínima de 65 anos para segurados do sexo masculino e de 62 anos para seguradas do sexo feminino.
- Comprovar ao menos seis anos de vínculo contributivo formal decorridos antes de julho de 1994, com remunerações acima do piso da época.
- Alcançar o tempo de carência global de 180 meses de contribuição efetiva ao Regime Geral de Previdência Social.
- Completar exatamente 108 contribuições devidamente recolhidas sob os valores pretendidos a partir de julho de 1994.
A condução prévia dos recolhimentos é elemento decisivo para compor a média desejada sem falhas cadastrais. O segurado que antecipa o cumprimento dessas etapas previne entraves processuais e atrasos na validação administrativa do seu requerimento.
Caminhos de recolhimento para orientar a vida financeira do segurado
O levantamento da trajetória previdenciária aponta quais procedimentos estão formalmente disponíveis para o trabalhador antes de registrar o pedido no portal digital do INSS. Essa verificação impede gastos desnecessários com guias que não trariam retorno financeiro e delineia cinco posturas contributivas possíveis.
Cinco alternativas para gerenciar os pagamentos mensais da Previdência
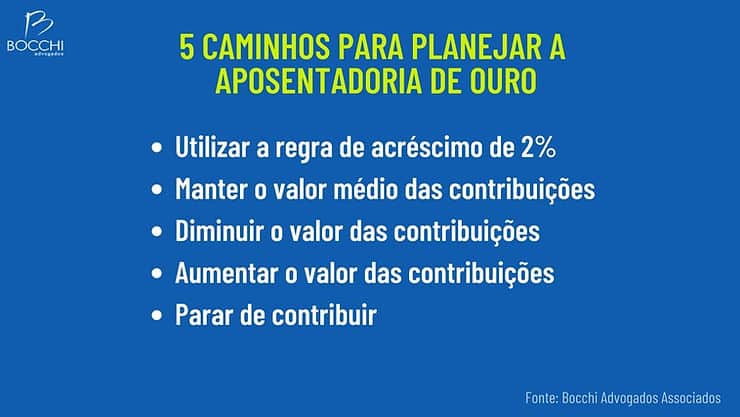
Existem cinco caminhos operacionais de contribuição desenhados para atender a diferentes faixas salariais e volumes de tempo de trabalho acumulados na carreira do cidadão.
- Adotar a regra de acréscimo de dois pontos percentuais por ano excedente de trabalho que supere os 15 anos para mulheres ou 20 anos para homens.
- Manter as contribuições no mesmo patamar da média salarial já apurada para não deprimir o salário de benefício.
- Reduzir o valor da contribuição mensal nos casos em que o benefício final ficará restrito ao piso salarial ou cujas competências serão descartadas.
- Elevar o recolhimento para o teto caso a regra do divisor de 108 meses represente um ganho relevante na média.
- Interromper os pagamentos previdenciários caso a carência de 15 anos já esteja concluída e novos valores não alterem o cálculo final.
Regra do acréscimo percentual a cada ano extra de recolhimento
O trabalhador pode optar por manter períodos antigos no cálculo quando o tempo excedente de serviço proporcionar acréscimos diretos no coeficiente final da aposentadoria. Para cada grupo de doze contribuições que exceder os 15 anos de tempo para mulheres e 20 anos para homens, o sistema acrescenta dois pontos percentuais à alíquota de partida de 60%.
Esse mecanismo de cálculo percentual integra a sistemática da aposentadoria programada estabelecida pela Emenda Constitucional 103 de 2019. A regra difere dos parâmetros de transição antigos, que operavam com pedágios específicos e fatores de cálculo descontinuados.
Preservação do patamar médio acumulado no histórico contributivo
Antes de estipular os valores que serão recolhidos nas guias mensais até a data do pedido, o segurado necessita levantar a média atualizada das remunerações registradas no seu extrato previdenciário. Essa quantia atua como linha de corte para orientar a tomada de decisão financeira.
Caso o salário de benefício acumulado esteja situado em um patamar intermediário, pagamentos futuros feitos em valores menores puxarão a média geral para baixo. Em situações desse tipo, a conduta indicada é emitir as guias em valores equivalentes à média consolidada para proteger a renda acumulada.
Redução da contribuição mensal para segurados com benefício no piso
Quando as projeções técnicas indicam que os salários do histórico e os coeficientes de cálculo resultarão em um benefício limitado ao piso nacional, realizar contribuições elevadas representa desperdício de capital. A Constituição Federal garante que nenhuma aposentadoria seja deferida em quantia inferior ao salário mínimo de R$ 1.621,00 em 2026.
Nesses casos, o trabalhador pode ajustar seu enquadramento contributivo para a menor alíquota permitida pelo sistema legal. A inscrição na categoria de Microempreendedor Individual, por exemplo, autoriza o recolhimento de 5% sobre o salário mínimo nacional sem prejudicar a concessão da futura aposentadoria por idade.
A transição para faixas menores de contribuição exige a realização de cálculos prévios individualizados. Esse monitoramento garante que o ajuste das guias não gere lacunas cadastrais ou perda indevida da contagem de tempo de serviço.
Aporte concentrado no teto com aproveitamento do divisor legal
A junção planejada do divisor obrigatório de 108 parcelas com a exclusão de salários permite elevar a renda mensal de quem conta com tempo prévio a julho de 1994. Esse caminho atende ao perfil de segurados com capacidade de poupança para recolher sobre o teto nos nove anos anteriores ao cumprimento da idade mínima.
Ao eliminar os salários mais baixos recebidos após julho de 1994 e integralizar 108 contribuições no valor máximo, o contribuinte faz com que a média aritmética reflita unicamente os recolhimentos feitos no teto. Assim, o salário de benefício parte do índice de 60% aplicado sobre o limite máximo pago pela autarquia.
Essa mecânica requer planejamento orçamentário estável e acompanhamento especializado para garantir a validação regular dos pagamentos pelo INSS. O acompanhamento profissional afasta equívocos no preenchimento dos códigos das guias e assegura o correto cômputo dos valores recolhidos.
Pausa legal nos recolhimentos após consolidar a carência obrigatória
Os segurados que já completaram as 180 competências exigidas para a carência e cujas projeções indicam que pagamentos adicionais não elevarão o valor da aposentadoria podem optar por suspender os recolhimentos ao INSS. O trabalhador mantém o direito adquirido e passa a aguardar o aniversário que consolida a idade mínima regulamentar.
Essa paralisação exige cautela com o período de graça, janela durante a qual a condição de segurado é mantida temporariamente sem pagamentos. O encerramento definitivo dessa cobertura suspende o acesso a benefícios como auxílio por incapacidade temporária, aposentadoria por invalidez e pensão por morte para os dependentes do trabalhador.
Suporte jurídico especializado na tramitação de benefícios no INSS
A formulação desses cálculos atuariais e a conferência dos documentos cadastrais são conduzidas pelo advogado Hilário Bocchi Junior e pela equipe técnica do escritório Bocchi Advogados Associados. A organização jurídica concentra sua prática na análise aprofundada de registros trabalhistas e previdenciários para viabilizar concessões regulares perante o INSS.
Os serviços de diagnóstico contributivo e levantamento de vínculos podem ser requisitados por meio dos canais de comunicação disponibilizados pelo escritório de advocacia. A checagem antecipada das informações funcionais no extrato oficial do governo representa a medida inicial para viabilizar a aposentadoria por idade sob as regras financeiramente mais vantajosas da legislação.


