
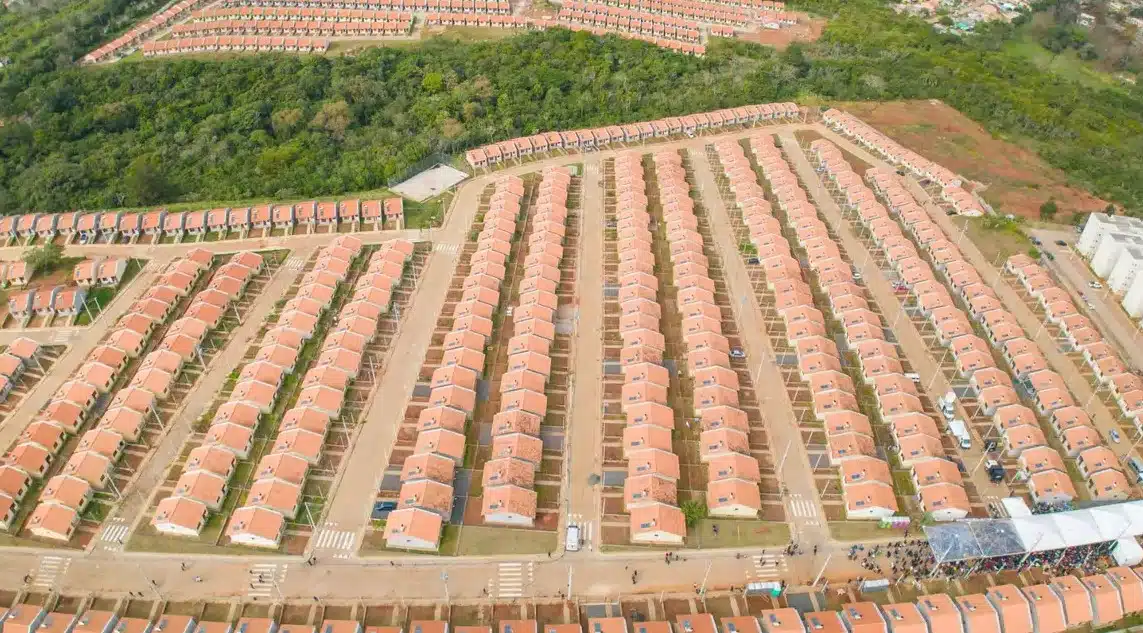
O programa habitacional Minha Casa, Minha Vida (MCMV), iniciativa do governo federal voltada à compra da casa própria com juros reduzidos, opera em 2026 com quatro faixas de renda familiar e atende moradores de áreas urbanas que ganham até R$ 13.000,00 por mês. Os novos parâmetros, aprovados pelo Conselho Curador do Fundo de Garantia do Tempo de Serviço (FGTS) e oficializados pelo Ministério das Cidades, elevaram os limites da Faixa 1 para R$ 3.200,00, da Faixa 2 para R$ 5.000,00 e da Faixa 3 para R$ 9.600,00, além de consolidar a Faixa 4 para a classe média. Com os descontos governamentais e os prazos estendidos pelas instituições financeiras públicas, a medida busca reduzir o déficit de moradias no país em zonas urbanas e rurais.
Origem do programa habitacional e revisão das regras em 2026
Lançado pelo governo federal em 2009 e regido pelas leis nº 11.977, de 7 de julho de 2009, e nº 14.620, de 13 de julho de 2023, o Minha Casa, Minha Vida foi desenhado para facilitar a compra de imóveis residenciais por meio de descontos diretos no valor do bem e taxas de financiamento inferiores às cobradas pelos bancos privados. Em 2019, a política pública teve o nome alterado para Casa Verde e Amarela, mas voltou a utilizar a denominação original em 2023, mantendo o foco no atendimento às famílias de menor poder aquisitivo e na retomada de obras públicas.
Após ter o orçamento ampliado para R$ 139 bilhões na revisão de 2024, o programa recebeu em 2026 a maior reformulação de enquadramento desde a sua retomada. O Conselho Curador do FGTS aprovou os novos tetos em 24 de março de 2026, e o Ministério das Cidades publicou a Portaria MCID nº 333, de 30 de março de 2026, no Diário Oficial da União em 1º de abril de 2026. As condições atualizadas entraram em operação na Caixa Econômica Federal e no Banco do Brasil em 22 de abril de 2026. Segundo dados do Ministério das Cidades, a mudança alcança cerca de 87.500 famílias com a redução no custo do crédito, das quais 31.300 passaram para categorias com juros mais baixos do que os aplicados nos limites anteriores.
Divisão das quatro faixas de renda urbana e limites rurais em 2026
A classificação das famílias no Minha Casa, Minha Vida é feita a partir da renda bruta mensal somada de todos os integrantes que compõem o contrato de financiamento, sem descontar impostos ou contribuições. Em 2026, a estrutura urbana deixou de ter apenas três grupos e passou a contar com quatro divisões formais, que determinam o percentual de subsídio (desconto concedido pelo governo para abater parte do valor do imóvel) e os juros anuais:
- Faixa Urbano 1 (renda familiar bruta mensal de até R$ 3.200,00): reúne as famílias com maior prioridade no programa, que podem receber até 95% de subsídio na modalidade subsidiada ou descontos de até R$ 55.000,00 no financiamento (chegando a R$ 65.000,00 na região Norte), com taxas de juros nominais entre 4% e 5,25% ao ano.
- Faixa Urbano 2 (renda familiar bruta mensal de R$ 3.200,01 a R$ 5.000,00): oferece subsídio governamental parcial de até R$ 55.000,00 para reduzir o valor financiado (ou até R$ 65.000,00 na região Norte) e aplica taxas de juros que variam de 4,75% a 7% ao ano, conforme a renda e a região do comprador.
- Faixa Urbano 3 (renda familiar bruta mensal de R$ 5.000,01 a R$ 9.600,00): não concede subsídio direto no preço da propriedade, mas garante financiamento com taxas reguladas entre 7,66% e 8,16% ao ano, abaixo dos índices praticados nas linhas tradicionais de mercado.
- Faixa Urbano 4 — Classe Média (renda familiar bruta mensal de R$ 9.600,01 a R$ 13.000,00): modalidade voltada às famílias que superam o limite da habitação popular tradicional, com taxa de juros nominal de 10% ao ano, sem subsídio governamental e com exigência de entrada mínima de 20% do preço do imóvel.
Esses quatro patamares mensais valem exclusivamente para moradores de zonas urbanas. Para os trabalhadores e famílias que vivem no campo, a Portaria MCID nº 333/2026 fixa o enquadramento pela renda bruta familiar anual, cujo teto geral passou de R$ 96.000,00 para R$ 162.500,00 no segmento correspondente à classe média rural. Nas linhas de habitação popular no campo, a Faixa Rural 1 atende quem obtém receita bruta anual de até R$ 50.000,00; a Faixa Rural 2 contempla ganhos anuais de R$ 50.000,01 até R$ 70.900,00; e a Faixa Rural 3 abrange rendimentos de R$ 70.900,01 até R$ 134.000,00 por ano.
Teto de preço dos imóveis e impacto na compra de novos e usados
A atualização das regras em 2026 também elevou o preço máximo das propriedades que podem ser compradas por meio do financiamento público, adequando a tabela aos custos da construção civil nas cidades. Nas Faixas 1 e 2, o limite de valor do imóvel varia de R$ 210.000,00 a R$ 275.000,00, de acordo com o porte populacional e a localização do município. Na Faixa 3, o teto geral subiu de R$ 350.000,00 para R$ 400.000,00, enquanto a nova Faixa 4 permite financiar casas ou apartamentos novos, usados ou na planta avaliados em até R$ 600.000,00.
No caso específico de imóveis na planta dentro da modalidade Classe Média, a regra determina que a obra do empreendimento seja financiada pela própria Caixa Econômica Federal. Em revisões anteriores do programa, o governo já havia ajustado limites para imóveis usados — como a fixação do teto de R$ 270.000,00 para determinadas operações da Faixa 3 — com o propósito de equilibrar a capacidade de pagamento dos mutuários e priorizar o lançamento de unidades novas, que geram postos de trabalho diretos nos canteiros de obras.
Condições de pagamento, juros reduzidos e uso do FGTS
A estrutura financeira do Minha Casa, Minha Vida combina três mecanismos principais para diminuir o valor das prestações mensais em comparação aos contratos imobiliários convencionais. Em linhas fora do programa, o custo efetivo nos bancos costuma ficar em torno de 12% ao ano ou superar a marca de 10% ao ano, ao passo que os contratos vinculados ao FGTS
e aos fundos habitacionais mantêm alíquotas travadas por faixa salarial.A elevação dos tetos salariais em abril de 2026 gerou economia direta para quem estava na fronteira entre duas categorias. De acordo com a advogada Daniele Akamine, especialista em mercado imobiliário, famílias com renda mensal entre R$ 4.700,01 e R$ 5.000,00, que antes se enquadravam na Faixa 3 e pagavam juros de 8,16% ao ano, migraram para a Faixa 2 e passaram a contar com taxas máximas de 7% ao ano. Da mesma maneira, compradores com ganhos entre R$ 8.600,01 e R$ 9.600,00 saíram da faixa de 10% ao ano e entraram na Faixa 3, onde os juros ficam entre 7,66% e 8,16% ao ano.
Além da redução nas taxas, os contratos têm prazo de pagamento de até 420 meses (35 anos) e seguem a diretriz de não comprometer mais do que 30% da renda familiar bruta mensal com o valor da parcela, preservando o orçamento doméstico dos moradores. Os participantes também podem utilizar o saldo da conta vinculada do FGTS para compor o pagamento da entrada, amortizar o saldo devedor ou abater parte das prestações mensais ao longo do contrato.
Regras de enquadramento, prioridades na lei e cálculo da renda
Podem solicitar o financiamento pelo programa as famílias que comprovem renda mensal bruta de até R$ 13.000,00 nas cidades ou receita anual bruta de até R$ 162.500,00 no meio rural, desde que o imóvel escolhido respeite o limite máximo de avaliação da respectiva categoria. O banco soma o rendimento bruto de todas as pessoas que vão assinar o contrato de financiamento para definir em qual das quatro faixas o comprador será encaixado.
No cálculo de enquadramento feito pelas instituições financeiras, auxílios temporários ou de transferência de renda — como o Bolsa Família, o seguro-desemprego e o auxílio-doença (benefício por incapacidade temporária) — não entram na conta da renda familiar. Com isso, o recebimento desses valores governamentais não impede a inscrição do cidadão nem eleva artificialmente a sua faixa de cobrança.
A legislação do programa, estabelecida pela Lei nº 14.620/2023, determina ainda critérios de prioridade e proteção patrimonial para grupos específicos nas unidades subsidiadas. Têm preferência no atendimento as famílias chefiadas por mulheres e aquelas que possuem entre seus integrantes pessoas com deficiência (PcD), idosos, crianças ou adolescentes, além de moradores de áreas atingidas por calamidades públicas. Pelo artigo 10 da mesma lei, os contratos e os registros dos imóveis são formalizados prioritariamente no nome da mulher; quando ela é a chefe da família, a assinatura ocorre sem necessidade de autorização do cônjuge, e, em caso de separação ou divórcio, a propriedade permanece com ela, exceto se a guarda dos filhos ficar de forma exclusiva com o homem.
Passo a passo e documentos para contratar na Caixa ou no Banco do Brasil
A contratação do crédito habitacional exige que o interessado passe por etapas de verificação cadastral e avaliação de engenharia do imóvel antes da liberação do dinheiro. Em 2026, o atendimento para financiamento ocorre tanto nas agências da Caixa Econômica Federal e no aplicativo Habitação CAIXA quanto nas unidades do Banco do Brasil, que passou a operar as linhas do programa:
- Simulação prévia: o comprador informa a renda bruta familiar, a data de nascimento do participante mais velho e o município pretendido no simulador oficial da Caixa ou do Banco do Brasil para consultar o valor estimado da prestação, o prazo e a faixa de enquadramento.
- Comprovação e análise de renda: a família entrega documentos pessoais, comprovantes de salário (contracheques) ou declarações de Imposto de Renda aos correspondentes bancários ou diretamente ao gerente da agência para validação da capacidade de pagamento e verificação do saldo disponível no FGTS.
- Inscrição em faixas subsidiadas: para quem busca unidades com até 95% de subsídio na Faixa 1 custeadas pelo Fundo de Arrendamento Residencial (FAR) ou pelo Fundo de Desenvolvimento Social (FDS), é necessário manter os dados atualizados no Cadastro Único (CadÚnico) e acompanhar as seleções das prefeituras ou entidades organizadoras locais.
- Escolha e avaliação do imóvel: aprovado o crédito, o proponente seleciona a casa ou o apartamento dentro do teto de preço de sua categoria (até R$ 275 mil nas Faixas 1 e 2, R$ 400 mil na Faixa 3 ou R$ 600 mil na Faixa 4) para vistoria técnica do banco.
- Assinatura e registro do contrato: após a aprovação da engenharia e da documentação jurídica do vendedor, o comprador formaliza o contrato de financiamento na instituição financeira e inicia o pagamento mensal das parcelas conforme o cronograma acordado.
Recursos públicos e alcance no setor da construção civil
A sustentação financeira do Minha Casa, Minha Vida combina verbas de diferentes origens previstas no artigo 6º da Lei nº 14.620/2023. Os financiamentos e subsídios utilizam recursos do Orçamento Geral da União, do FGTS, do Fundo de Arrendamento Residencial (FAR), do Fundo de Desenvolvimento Social (FDS) e do Fundo Garantidor da Habitação Popular (FGHab), além de contrapartidas aportadas por governos estaduais e prefeituras em modalidades como o MCMV Cidades.
Essa estrutura de crédito sustenta três frentes de operação nos municípios: a compra de unidades prontas (novas ou usadas), a aquisição de terreno vinculada à construção de moradia e a reforma ou adaptação de imóveis para famílias que tenham integrantes com deficiência. Para mediar o pós-venda entre compradores e construtoras, a Caixa mantém ainda o canal De Olho na Qualidade, voltado ao registro e à solução de eventuais falhas construtivas nos imóveis entregues. Os interessados em contratar o financiamento com os limites da Portaria MCID nº 333/2026 podem realizar a simulação gratuita nos canais digitais da Caixa Econômica Federal ou procurar atendimento presencial nas agências da Caixa e do Banco do Brasil em todo o país.