
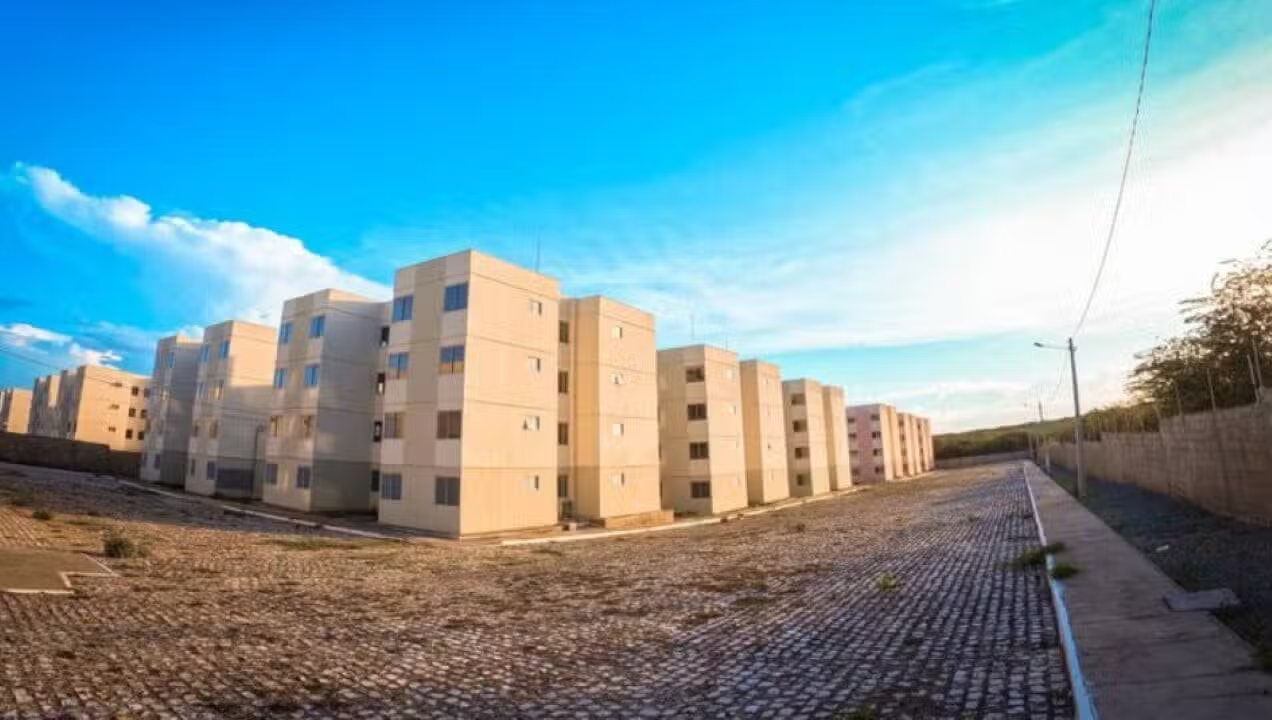
Famílias brasileiras com renda bruta mensal de até R$ 13.000,00 em áreas urbanas têm acesso em 2026 às linhas de atendimento do programa habitacional Minha Casa, Minha Vida. No campo, o limite anual de enquadramento chega a R$ 134.000,00, conforme os parâmetros fixados pela Portaria nº 333, de 30 de março de 2026, editada pelo Ministério das Cidades.
A forma de ingresso no programa federal varia segundo o perfil econômico dos moradores e a linha de crédito pretendida. Os grupos enquadrados na primeira faixa de atendimento subsidiado realizam o cadastramento diretamente nas prefeituras ou em entidades habilitadas, enquanto os compradores interessados no financiamento tradicional procuram as agências da Caixa Econômica Federal ou do Banco do Brasil.
Limites de renda e condições do Minha Casa, Minha Vida em 2026
A divisão por categorias define o percentual de subsídio, as taxas de juros aplicáveis e o valor máximo do bem que pode ser adquirido pelo cidadão em território nacional. A renda familiar bruta considerada na análise corresponde à soma dos ganhos de todos os integrantes do núcleo doméstico antes da aplicação dos descontos legais em folha.
- Faixa 1 urbana: renda familiar bruta mensal de até R$ 3.200,00.
- Faixa 2 urbana: renda familiar bruta mensal de R$ 3.200,01 a R$ 5.000,00.
- Faixa 3 urbana: renda familiar bruta mensal de R$ 5.000,01 a R$ 9.600,00.
- Faixa 4 urbana (denominada Classe Média): renda familiar bruta mensal de R$ 9.600,01 a R$ 13.000,00.
- Faixa Rural 1: renda familiar bruta anual de até R$ 50.000,00.
- Faixa Rural 2: renda familiar bruta anual de R$ 50.000,01 a R$ 70.900,00.
- Faixa Rural 3: renda familiar bruta anual de R$ 70.900,01 a R$ 134.000,00.
- Teto do imóvel na Faixa 4: financiamento de propriedades novas, usadas ou na planta avaliadas em até R$ 600.000,00, com exigência de entrada mínima equivalente a 20% do preço total.
- Subsídio direto: desconto federal de até R$ 55.000,00 para abater o preço do imóvel nas faixas iniciais de atendimento.
- Condições de pagamento: juros nominais variáveis entre 4,00% ao ano e 10,00% ao ano e prazo máximo de amortização de até 35 anos (420 meses).
Como funciona a inscrição no Minha Casa, Minha Vida pelas prefeituras e bancos?
O atendimento voltado às moradias subsidiadas da Faixa 1, que opera com verbas do Fundo de Arrendamento Residencial (FAR, fundo público voltado à construção de habitações populares) ou do Fundo de Desenvolvimento Social (FDS, destinado a projetos habitacionais autogestionados por associações e cooperativas), exige o registro no Cadastro Habitacional do município onde a família reside ou junto a uma entidade organizadora habilitada, mantendo os dados atualizados no Cadastro Único (CadÚnico, base do governo federal que identifica famílias de baixa renda). A inscrição nessa base municipal é gratuita e não garante a entrega imediata da chave, pois a contemplação depende da oferta de unidades na região, das regras do empreendimento e do cumprimento dos critérios de prioridade. Para esse enquadramento subsidiado, o cálculo da renda bruta familiar descarta os valores recebidos a título de auxílio-doença, auxílio-acidente, seguro-desemprego, Bolsa Família e Benefício de Prestação Continuada (BPC, repasse assistencial pago a idosos e pessoas com deficiência de baixa renda).
Os titulares do Bolsa Família ou do BPC selecionados nas modalidades subsidiadas da Faixa 1 têm isenção total no pagamento das prestações mensais e recebem a unidade habitacional já quitada, restando a exigência de cumprir as cláusulas de uso previstas no contrato. Para as demais famílias contempladas nessa mesma linha subsidiada que não recebem os dois benefícios sociais, a compra do imóvel é dividida em 60 meses sem cobrança de juros, com parcela mínima mensal fixada em R$ 80,00.
Leia também: Bolsa Família 2026 tem piso reajustado para R$ 691 e calendário antecipado em outubro e novembro
Já nas operações de financiamento que utilizam recursos do Fundo de Garantia do Tempo de Serviço (FGTS, reserva trabalhista formada por depósitos mensais dos empregadores), o pedido ocorre de maneira individual, por intermédio de uma construtora ou via entidade organizadora diretamente na Caixa Econômica
Federal ou no Banco do Brasil. O candidato inicia o trâmite fazendo uma simulação nos canais oficiais das instituições financeiras para verificar o valor das prestações compatíveis com o seu orçamento, escolhe um imóvel que respeite os limites da sua categoria e entrega os comprovantes exigidos para a avaliação de crédito e vistoria da propriedade, podendo utilizar o saldo do próprio FGTS para compor o pagamento da entrada ou amortizar o saldo devedor ao longo do contrato.Documentos exigidos e critérios de seleção do Minha Casa, Minha Vida
Para ingressar em qualquer uma das linhas do programa, o interessado não pode ser proprietário de imóvel residencial que impeça o seu enquadramento, não deve manter financiamento habitacional incompatível com os regulamentos vigentes nem ter recebido outros benefícios habitacionais no passado. O atendimento isolado ao teto de rendimento não assegura a liberação do crédito imobiliário, que passa por checagem de capacidade financeira nos bancos e verificação cadastral nos órgãos públicos.
Continue lendo: Bolsa Família unifica repasses a partir de quarta devido ao super El Niño
- Documento oficial de identificação com foto e número do Cadastro de Pessoas Físicas (CPF).
- Comprovante de residência atualizado.
- Certidões ou documentos que atestem o estado civil do titular e dos demais membros da família.
- Declaração de Imposto de Renda, quando aplicável ao perfil do comprador.
- Comprovante de registro atualizado no Cadastro Único, quando solicitado para as linhas subsidiadas.
- Documentação técnica do imóvel e comprovantes de rendimentos para a análise bancária nas modalidades financiadas.
Reajuste das faixas do Minha Casa, Minha Vida amplia atendimento em 2026
O programa habitacional foi retomado em 2023 por meio da Medida Provisória nº 1.162, assinada em 14 de fevereiro de 2023 e posteriormente convertida na Lei nº 14.620, de 13 de julho de 2023. Os tetos de enquadramento vigentes em 2026 resultam da revisão aprovada pelo Conselho Curador do FGTS em 24 de março de 2026, oficializada pela portaria ministerial seis dias depois e colocada em operação pelas redes da Caixa Econômica Federal e do Banco do Brasil em 22 de abril de 2026.
Antes dessa atualização na tabela, os limites máximos de renda bruta mensal nas zonas urbanas eram de R$ 2.850,00 na Faixa 1, de R$ 4.700,00 na Faixa 2, de R$ 8.600,00 na Faixa 3 e de R$ 12.000,00 na Faixa 4. De acordo com a estimativa do governo federal, a elevação dos patamares beneficia cerca de 87,5 mil famílias com o acesso a taxas de juros reduzidas, permitindo que 31,3 mil núcleos familiares passem a contar com as condições de financiamento da Faixa 3 e que 8,2 mil famílias ingressem pela primeira vez nas regras da Faixa 4, na qual a taxa nominal de juros é de 10% ao ano.
Os cidadãos interessados em verificar a abertura de seleções locais para moradias subsidiadas devem comparecer diretamente ao setor de habitação da prefeitura de seu município, enquanto os compradores que buscam o financiamento bancário já podem realizar a simulação de crédito pelos canais oficiais da Caixa Econômica Federal e do Banco do Brasil.