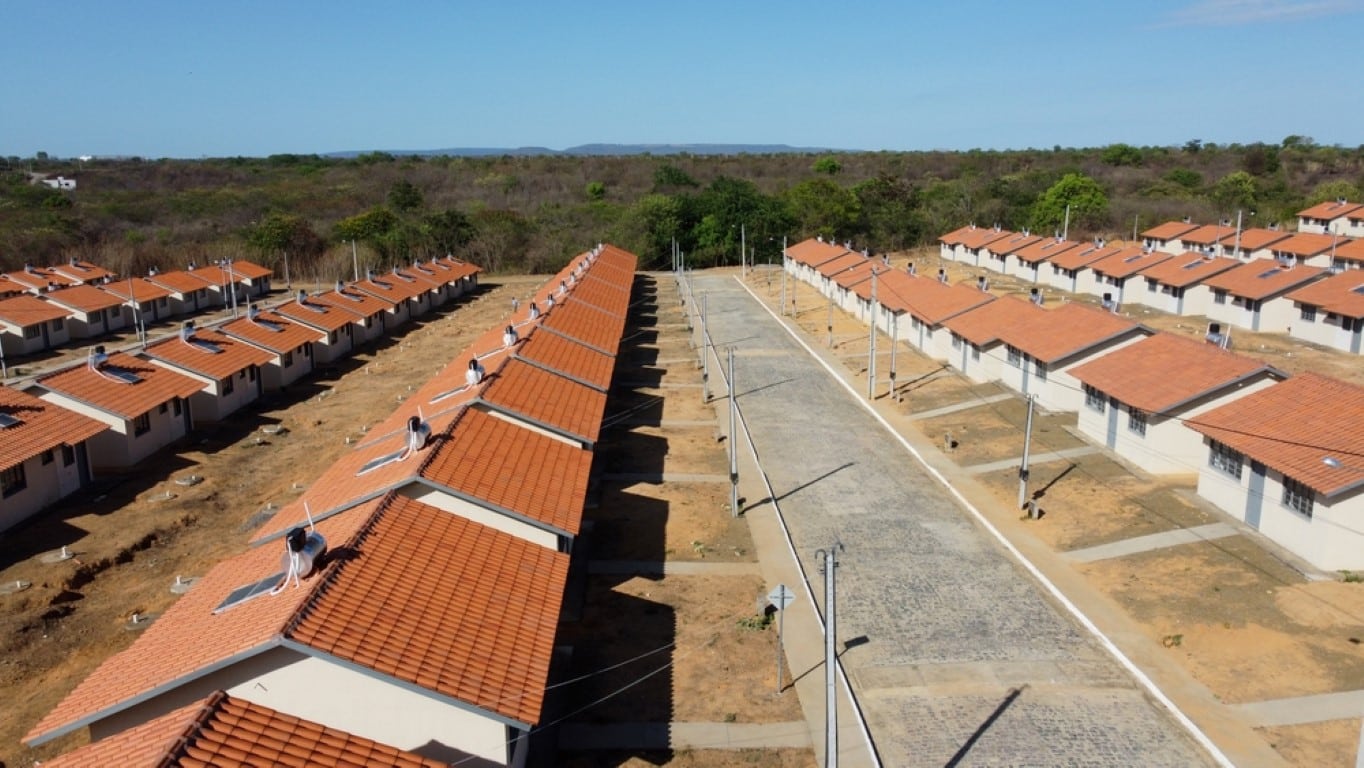
Conquistar a casa própria é um dos maiores sonhos das famílias brasileiras, e o programa Minha Casa, Minha Vida (MCMV) tem sido uma das principais ferramentas para transformar esse sonho em realidade. Relançado em 2023 com novas melhorias, o programa oferece diversas oportunidades para facilitar o acesso a imóveis financiados, especialmente para famílias de baixa renda. No entanto, para aumentar suas chances de sucesso, é essencial conhecer alguns segredos que podem fazer toda a diferença no processo de financiamento. A seguir, destacamos quatro dicas cruciais para você garantir o melhor financiamento através do MCMV.
1. Entenda as faixas de renda do programa
O Minha Casa, Minha Vida é estruturado em três faixas de renda, e cada uma delas oferece benefícios específicos. Compreender em qual faixa você se enquadra é fundamental para saber o valor do subsídio que você pode receber e as condições de financiamento que estarão disponíveis.
- Faixa 1: Destinada a famílias com renda de até R$ 2.850,00, essa faixa oferece os maiores subsídios, que podem cobrir até 95% do valor do imóvel. Isso significa que o custo do financiamento é drasticamente reduzido, tornando-o mais acessível para famílias de baixa renda.
- Faixa 2: Abrange famílias com renda entre R$ 2.850,01 e R$ 4.400,00. Nessa faixa, os subsídios são menores em comparação com a Faixa 1, mas ainda assim significativos, ajudando a reduzir o valor das parcelas.
- Faixa 3: Para famílias com renda entre R$ 4.400,01 e R$ 8.000,00. Embora o subsídio seja menor, as condições de financiamento são vantajosas, com juros mais baixos que os praticados no mercado.
Saber em qual faixa de renda você se enquadra não só ajuda a planejar melhor o financiamento, como também a escolher o imóvel que se ajusta ao seu orçamento.
2. Utilize o FGTS Futuro
Uma das grandes novidades do Minha Casa, Minha Vida para 2024 é a possibilidade de utilizar o FGTS Futuro no financiamento. Isso significa que você pode contar com as contribuições futuras do seu Fundo de Garantia do Tempo de Serviço (FGTS) para complementar a renda e melhorar as condições do financiamento.
Essa opção é especialmente vantajosa para trabalhadores que têm um fluxo constante de contribuições ao FGTS. Ao utilizar o FGTS Futuro, você pode assumir parcelas mais altas sem comprometer o orçamento atual, o que pode ser um diferencial na aprovação do crédito e na negociação das condições de pagamento.
Por exemplo, se você tem uma renda mensal que não é suficiente para cobrir as parcelas do financiamento desejado, o FGTS Futuro pode ser utilizado para complementar essa renda, aumentando suas chances de aprovação e possibilitando a compra de um imóvel de maior valor.
3. Simulação e documentação adequada
Antes de solicitar o financiamento, é crucial realizar uma simulação para entender melhor as condições oferecidas e se preparar adequadamente para o processo. A simulação permite que você tenha uma visão clara do valor das parcelas, do tempo de pagamento e das condições de juros, ajudando a planejar suas finanças de forma mais eficaz.
Além disso, manter toda a documentação organizada e atualizada é vital para evitar atrasos ou problemas na aprovação do financiamento. Os documentos exigidos geralmente incluem:
- Comprovante de renda: Pode ser holerite, declaração de imposto de renda ou extratos bancários, dependendo do tipo de renda que você possui.
- Identidade e CPF: Documentos básicos de identificação que são obrigatórios em qualquer processo de financiamento.
- Certidão de estado civil: Se for casado, a certidão de casamento; se for solteiro, a certidão de nascimento.
- Comprovante de residência: Para confirmar seu endereço atual.
Ter todos esses documentos prontos e organizados não só agiliza o processo, como também demonstra seriedade e preparação, o que pode influenciar positivamente na aprovação do financiamento.
4. Aproveite as condições para imóveis na planta
Uma estratégia interessante para quem está planejando comprar um imóvel é optar por financiá-lo ainda na planta. Essa modalidade oferece várias vantagens que podem ser decisivas para o sucesso do financiamento:
- Juros mais baixos: Os financiamentos de imóveis na planta geralmente têm taxas de juros mais atrativas, o que pode resultar em economia significativa ao longo do tempo.
- Prazos mais longos para começar a pagar: Em muitos casos, as construtoras oferecem prazos maiores para o início do pagamento das parcelas, dando mais tempo para o comprador se organizar financeiramente.
- Valorização do imóvel: Comprar um imóvel na planta pode ser um bom investimento, já que ele tende a valorizar até o momento da entrega, gerando um patrimônio mais valioso do que o inicialmente pago.
No entanto, é importante considerar que, ao optar por um imóvel na planta, você precisará aguardar até a conclusão da obra para se mudar. Portanto, essa opção é mais indicada para quem não tem pressa e está em busca de melhores condições financeiras.
O programa Minha Casa, Minha Vida continua sendo uma excelente oportunidade para famílias brasileiras realizarem o sonho da casa própria. Com as melhorias implementadas para 2024, como o uso do FGTS Futuro, o acesso ao financiamento ficou ainda mais facilitado. No entanto, para garantir o melhor negócio, é fundamental conhecer bem as faixas de renda, estar com a documentação em ordem, realizar simulações prévias e considerar as vantagens dos imóveis na planta. Com esses segredos em mãos, você estará muito mais preparado para conquistar o seu imóvel pelo Minha Casa, Minha Vida.