Minha Casa Minha Vida: saiba quanto você pode pagar no financiamento pela Caixa Econômica e entenda as faixas de subsídios oferecidas

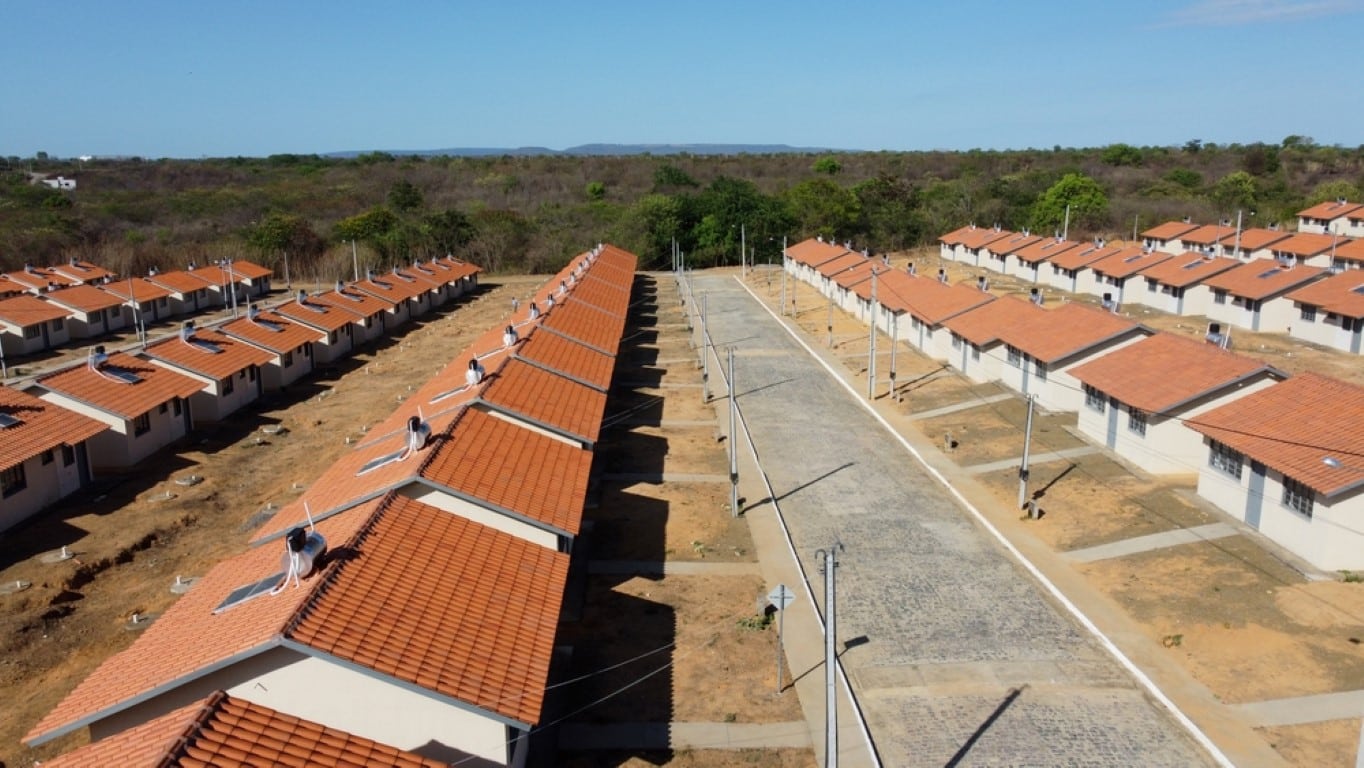
O programa Minha Casa Minha Vida, operado pela Caixa Econômica Federal, permite que milhares de famílias brasileiras conquistem sua casa própria com condições financeiras facilitadas. Voltado principalmente para famílias de baixa e média renda, o programa oferece subsídios governamentais, taxas de juros reduzidas e financiamento de longo prazo. Para quem deseja participar, é fundamental entender como funciona o cálculo das parcelas, quais faixas de renda são contempladas e os valores máximos dos imóveis que podem ser financiados.
Conheça as faixas de renda e os benefícios de cada uma
A organização do programa em faixas de renda é uma estratégia para oferecer condições adequadas às necessidades financeiras de cada perfil familiar. As faixas determinam tanto a taxa de juros quanto o valor dos subsídios governamentais, o que facilita o acesso ao crédito.
- Faixa 1: Essa faixa atende famílias com renda bruta mensal de até R$ 2.850,00. É a faixa que oferece as melhores condições, pois permite a concessão de subsídios de até 95% do valor do imóvel. Essa faixa é ideal para famílias de baixa renda, pois os financiamentos são mais acessíveis, com juros entre 4% e 5% ao ano, dependendo da localização. A Caixa também realiza a avaliação do imóvel e oferece o financiamento adequado à capacidade de pagamento da família.
- Faixa 2: Voltada para famílias com renda bruta entre R$ 2.850,01 e R$ 4.700,00, a Faixa 2 oferece subsídios de até R$ 55 mil. As taxas de juros para essa faixa variam entre 4,75% e 7% ao ano, também influenciadas pela localização do imóvel e pela análise de crédito. Essa faixa abrange uma grande parte da população trabalhadora de classe média, possibilitando o acesso à moradia própria sem comprometer o orçamento familiar.
- Faixa 3: Famílias com renda entre R$ 4.700,01 e R$ 8.000,00 estão incluídas na Faixa 3, que apresenta taxas de juros entre 7% e 8,16% ao ano. Nesta faixa, os subsídios governamentais são mais baixos, mas ainda há condições facilitadas. Essa faixa é ideal para famílias que possuem uma renda mais elevada dentro do programa e buscam melhores opções de imóveis.
Limites de financiamento e valores máximos dos imóveis
Os valores máximos dos imóveis que podem ser financiados pelo Minha Casa Minha Vida variam de acordo com as faixas de renda e com a localização do imóvel. A definição desses limites busca adequar o programa às condições regionais, já que o custo de vida e o preço dos imóveis podem ser significativamente diferentes em diversas regiões do país.
- Para Faixa 1: Em áreas urbanas, os imóveis financiáveis podem ter valor de até R$ 170 mil, enquanto em áreas rurais o valor máximo é de R$ 75 mil. Esses valores foram estabelecidos para garantir que as famílias de baixa renda possam adquirir imóveis básicos, mas que atendam suas necessidades.
- Para Faixas 1 e 2: Imóveis com valores de até R$ 264 mil são financiáveis, dependendo da localidade e da faixa de renda da família. Esse valor mais alto permite que famílias tenham acesso a imóveis maiores ou em regiões urbanas com valores mais elevados.
- Para Faixa 3: Esta faixa permite o financiamento de imóveis de até R$ 350 mil em qualquer região do país, oferecendo mais opções de escolha e flexibilidade. Esse limite maior reflete a capacidade de pagamento das famílias com renda mais alta dentro do programa.
Exemplo de cálculo das parcelas de acordo com a faixa de renda
A determinação das parcelas no Minha Casa Minha Vida é feita com base na renda familiar mensal e nas condições de financiamento oferecidas pelo programa. As parcelas não devem comprometer mais de 30% da renda bruta mensal da família, assegurando um pagamento sustentável.
Para ilustrar o cálculo:
- Uma família com renda mensal de R$ 3.000,00 poderia assumir uma parcela de aproximadamente R$ 900,00 mensais, respeitando o limite de 30% da renda.
- Uma família com renda de R$ 5.500,00 teria um limite de parcela de até R$ 1.650,00, o que aumenta o valor do imóvel que pode ser financiado dentro do programa.
Esse cálculo é feito pela Caixa com base nos valores informados pela família e em uma análise de crédito rigorosa, que inclui a verificação da capacidade de pagamento.
Documentação necessária para iniciar o financiamento
Para dar entrada no financiamento, o interessado deve reunir documentos específicos. Estes são fundamentais para comprovar a renda, a identidade e a situação de crédito. Abaixo, a lista dos principais documentos solicitados:
- RG e CPF de todos os adultos da família.
- Certidão de nascimento ou de casamento.
- Comprovante de residência atualizado.
- Comprovantes de renda, como holerites, extratos bancários ou declaração de imposto de renda.
- Certidão negativa de débitos e outras comprovações de idoneidade financeira.
Esses documentos devem ser apresentados na agência da Caixa durante o processo de análise de crédito. Em alguns casos, outros documentos podem ser solicitados, especialmente se o solicitante tiver outras fontes de renda ou precisar comprovar renda variável.
Etapas do processo de aprovação do financiamento
O processo de financiamento pelo Minha Casa Minha Vida envolve várias etapas, que vão desde a análise inicial até a assinatura do contrato. O prazo para aprovação e liberação do crédito varia conforme a documentação e as condições de crédito do solicitante.
- Análise de crédito inicial: A Caixa verifica a renda familiar, o histórico de crédito e o cumprimento das exigências do programa.
- Avaliação do imóvel: Uma vez aprovada a análise de crédito, a Caixa faz uma vistoria no imóvel escolhido para garantir que ele atende aos requisitos do programa.
- Aprovação do financiamento: Se todas as etapas anteriores forem aprovadas, o financiamento é liberado, e a família é chamada para a assinatura do contrato.
- Assinatura do contrato: O contrato é formalizado e as condições de pagamento são acordadas entre a família e a Caixa.
- Entrega das chaves: Após a assinatura, a família recebe as chaves do imóvel e passa a pagar as parcelas conforme o cronograma acordado.
Dicas para aumentar as chances de aprovação no Minha Casa Minha Vida
- Mantenha o CPF regularizado: Ter um CPF sem pendências ou restrições é fundamental para aumentar as chances de aprovação.
- Evite endividamentos desnecessários: Manter a renda livre para a análise do crédito pode facilitar a aprovação do financiamento.
- Reúna toda a documentação com antecedência: Ter todos os documentos necessários evita atrasos no processo de análise e garante que a aprovação ocorra dentro do prazo previsto.
Benefícios adicionais do Minha Casa Minha Vida
Além das condições de financiamento facilitadas, o programa oferece benefícios adicionais para garantir que as famílias consigam se estabelecer com mais segurança. Alguns dos principais benefícios incluem:
- Utilização do FGTS: Os trabalhadores podem utilizar o saldo do FGTS como entrada, ou para abater parte das parcelas e reduzir o saldo devedor ao longo do financiamento.
- Isenção de seguro habitacional: Para algumas faixas de renda, o seguro habitacional é isento, o que diminui o custo total do financiamento.
- Prioridade para famílias em situação de vulnerabilidade: Famílias em condições de vulnerabilidade, como aquelas em áreas de risco, têm prioridade de atendimento.
Cuidados ao escolher o imóvel para financiamento
Ao escolher o imóvel a ser financiado pelo Minha Casa Minha Vida, é importante avaliar não apenas o preço, mas também a localização, a infraestrutura do bairro e o estado de conservação do imóvel. Algumas dicas para facilitar essa escolha:
- Localização: Prefira imóveis em áreas com fácil acesso ao transporte público, escolas e serviços essenciais.
- Infraestrutura: Verifique se o bairro conta com saneamento básico, segurança e serviços de saúde próximos.
- Condições do imóvel: Em caso de imóveis usados, realize uma inspeção cuidadosa para identificar possíveis problemas estruturais que possam gerar despesas extras.
Como calcular o valor de subsídio disponível
O subsídio governamental é um dos principais diferenciais do Minha Casa Minha Vida, sendo concedido de acordo com a faixa de renda. Esse valor reduz o montante financiado, tornando o valor das parcelas mais acessível. Abaixo, alguns exemplos para entender como ele é aplicado:
- Na Faixa 1, uma família com renda de R$ 2.500,00 pode receber subsídio de até 95% do valor do imóvel.
- Na Faixa 2, para uma renda de R$ 3.500,00, o subsídio pode chegar a R$ 25 mil, de acordo com a localização e o valor do imóvel.
Perguntas frequentes sobre o Minha Casa Minha Vida
- É possível financiar terrenos pelo programa?
- O programa se destina, prioritariamente, a imóveis prontos para moradia. No entanto, existem modalidades que permitem a aquisição de terrenos para construção em áreas específicas.
- Qual é o prazo máximo para financiamento?
- O prazo de financiamento varia, mas pode chegar até 30 anos (360 meses), proporcionando parcelas mais baixas.
- Posso antecipar parcelas ou quitar o financiamento?
- Sim, é possível utilizar o FGTS para amortizar parcelas ou quitar o saldo devedor.
Linha do tempo para o processo de aquisição pelo programa
- Janeiro a março: Reunião da documentação e análise inicial.
- Abril a junho: Avaliação do imóvel e aprovação do financiamento.
- Julho a setembro: Assinatura do contrato e entrega das chaves.
- Outubro a dezembro: Início dos pagamentos e utilização do FGTS, se necessário.