Minha Casa Minha Vida 2025: novas regras e faixas de financiamento da Caixa Econômica Federal Por Luís Henrique Costa
7 min de leitura
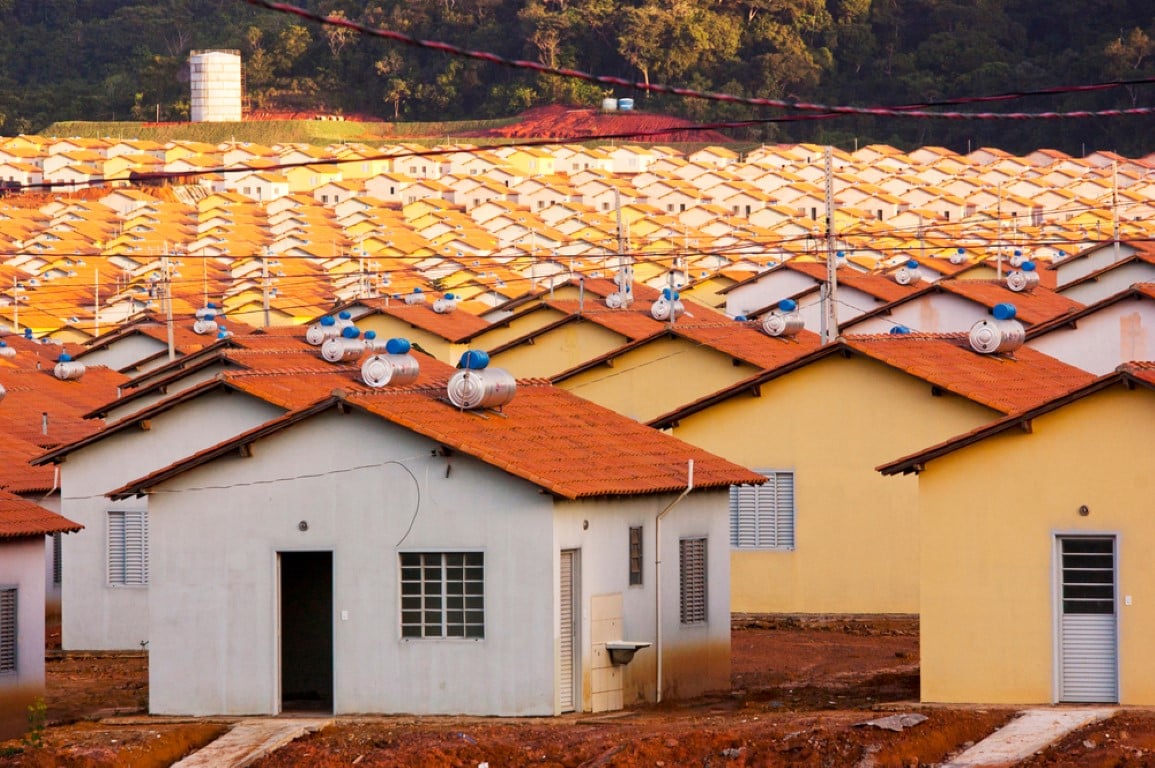 |
O Minha Casa Minha Vida (MCMV) é um dos programas habitacionais mais importantes do Brasil, criado para atender à crescente demanda por moradia digna para famílias de baixa e média renda. Em 2025, o programa passou por uma reestruturação significativa, introduzindo novas faixas de renda, subsídios ampliados e condições mais acessíveis de financiamento. A Caixa Econômica Federal, responsável pela execução do programa, implementou as mudanças visando atender um número maior de beneficiários, além de impulsionar a economia e o setor de construção civil.
A principal novidade do programa é a inclusão de mais famílias em faixas de renda diversificadas, ajustando as condições de financiamento para torná-las mais acessíveis e regionais. As taxas de juros reduzidas e os subsídios foram desenhados para atender tanto moradores urbanos quanto de áreas rurais, proporcionando oportunidades para quem não tinha acesso a um imóvel próprio. As novas regras também priorizam grupos específicos, como famílias chefiadas por mulheres, idosos e pessoas com deficiência.
O programa, que impacta milhões de brasileiros, é uma ferramenta estratégica no combate ao déficit habitacional. Atualmente, cerca de 5,8 milhões de moradias são necessárias para suprir a demanda no Brasil, de acordo com dados recentes. As mudanças no Minha Casa Minha Vida refletem um esforço conjunto para promover inclusão social e garantir que mais famílias tenham acesso ao sonho da casa própria.
Reestruturação das faixas de renda
As novas faixas de renda do programa Minha Casa Minha Vida foram ajustadas para ampliar o acesso e oferecer condições específicas de financiamento para diferentes níveis de renda familiar. Abaixo, os principais detalhes de cada faixa:
- Faixa 1: Inclui famílias com renda mensal de até R$ 2.640. Essa faixa é destinada às famílias mais vulneráveis, oferecendo financiamentos com parcelas que variam entre R$ 80 e R$ 330, sem juros.
- Faixa 2: Abrange famílias com renda mensal entre R$ 2.640,01 e R$ 4.400. Nessa categoria, as condições de financiamento incluem juros reduzidos e subsídios significativos, facilitando o acesso à casa própria.
- Faixa 3: Para famílias com renda mensal entre R$ 4.400,01 e R$ 8.000, o programa oferece condições diferenciadas, com taxas de juros abaixo das médias de mercado, mas sem subsídios diretos.
As novas condições buscam atender às necessidades regionais e econômicas dos beneficiários. Em áreas urbanas, onde o custo de vida é mais alto, os subsídios são ajustados para proporcionar maior acessibilidade às moradias.
Critérios para participação no programa
Para se cadastrar no Minha Casa Minha Vida, as famílias devem atender a critérios específicos estabelecidos pelo programa. Além de comprovar renda dentro das faixas definidas, os beneficiários precisam atender a outras exigências importantes:
- Não possuir imóvel próprio ou ter sido beneficiado por outros programas habitacionais.
- Estar inscrito no Cadastro Único para Programas Sociais do Governo Federal (CadÚnico).
- Apresentar documentação pessoal, comprovantes de renda e residência no momento da inscrição.
- Pertencer a grupos prioritários, como famílias chefiadas por mulheres, com idosos ou pessoas com deficiência.
As inscrições podem ser feitas por meio das prefeituras locais ou em agências da Caixa Econômica Federal. Esse processo garante que o benefício seja destinado a quem realmente precisa, aumentando a eficácia do programa.
Impacto econômico do programa
O Minha Casa Minha Vida não é apenas um programa habitacional; ele também é um impulsionador da economia brasileira. O setor da construção civil, responsável pela execução das obras, é um dos que mais gera empregos no país. Estima-se que cada 100 unidades habitacionais construídas criem cerca de 300 empregos diretos e indiretos, beneficiando trabalhadores como pedreiros, eletricistas, engenheiros e vendedores de materiais de construção.
Além disso, o programa promove o desenvolvimento urbano, com a criação de infraestrutura como escolas, creches, hospitais e áreas de lazer nas proximidades das novas habitações. Esses investimentos resultam em melhorias na qualidade de vida e em maior integração social para os moradores das comunidades atendidas.
Histórico e evolução do programa
O Minha Casa Minha Vida foi lançado em 2009, durante o governo federal, com o objetivo de reduzir o déficit habitacional no Brasil, que à época ultrapassava 7 milhões de moradias. Inicialmente, o programa focava em famílias de baixa renda, com subsídios integrais ou parciais, mas ao longo dos anos, ele foi ampliado para incluir faixas de renda mais altas.
Em 2023, o programa passou por uma reestruturação, resultando nas mudanças implementadas em 2025. Essas alterações foram feitas para aumentar o alcance do programa e adequá-lo às condições econômicas do país, garantindo maior eficiência na utilização dos recursos públicos.
Depoimentos de beneficiários
Maria de Lourdes, uma beneficiária de Recife, compartilhou sua experiência: “Eu sempre sonhei em sair do aluguel. Com o Minha Casa Minha Vida, consegui financiar minha casa com parcelas que cabem no meu bolso. Agora, tenho um lugar seguro para meus filhos crescerem.”
José Roberto, que vive em uma zona rural do interior de Minas Gerais, destacou: “O programa foi um divisor de águas na minha vida. Sem ele, jamais teria condições de comprar um imóvel próprio. Hoje, minha família vive com mais dignidade.”
Esses depoimentos mostram como o programa impacta diretamente a vida das pessoas, oferecendo oportunidades que antes eram inalcançáveis para muitas famílias.
Curiosidades sobre o programa habitacional
- O Minha Casa Minha Vida já beneficiou mais de 20 milhões de pessoas desde sua criação, segundo dados do governo federal.
- O programa é responsável por mais de 4 milhões de unidades habitacionais entregues em todo o Brasil.
- Famílias chefiadas por mulheres representam cerca de 60% dos beneficiários do programa, evidenciando sua importância na promoção da equidade de gênero.
Desafios e perspectivas
Apesar dos avanços, o Minha Casa Minha Vida enfrenta desafios significativos, como a necessidade de financiamento contínuo e o aumento dos custos de construção. Para garantir a sustentabilidade do programa, é essencial que ele seja adaptado às condições econômicas e que os recursos sejam alocados de forma eficiente.
As perspectivas futuras incluem a ampliação do programa para atender a populações em áreas rurais e comunidades indígenas, além de melhorias na infraestrutura das regiões atendidas. O objetivo é não apenas oferecer moradia, mas também criar ambientes mais inclusivos e propícios ao desenvolvimento social e econômico.
O impacto das mudanças em 2025
As alterações implementadas em 2025 prometem ampliar o alcance do programa, beneficiando cerca de 2 milhões de famílias até o final do ano. As novas regras tornam o programa mais inclusivo e ajustado às necessidades regionais, promovendo maior acessibilidade e eficiência.
O impacto das mudanças é sentido tanto pelos beneficiários quanto pela economia do país. Ao gerar empregos, estimular o setor da construção civil e oferecer moradia digna, o programa se consolida como uma das políticas públicas mais relevantes do Brasil.