Faixa 4 do Minha Casa, Minha Vida amplia teto para R$ 500 mil e injeta R$ 20 bilhões na classe média


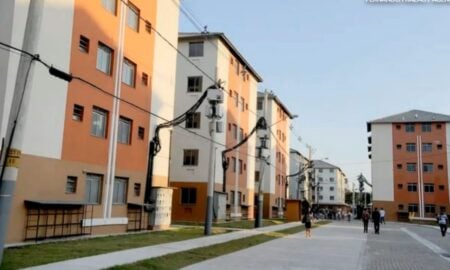
O governo federal lançou, em março de 2025, uma expansão significativa do programa Minha Casa, Minha Vida, com a criação da Faixa 4, voltada para famílias com renda mensal entre R$ 8 mil e R$ 12 mil. A iniciativa eleva o teto de financiamento de imóveis de R$ 350 mil para R$ 500 mil, acompanhada de uma injeção de R$ 20 bilhões em recursos, dos quais R$ 15 bilhões vêm do Fundo Social do Pré-Sal e R$ 5 bilhões da Caixa Econômica Federal. A taxa de juros prevista é de 10% ao ano, mais alta que nas faixas anteriores, mas ainda abaixo das praticadas no mercado tradicional, onde frequentemente superam 12%. A medida busca atender à classe média, um segmento que enfrenta barreiras para adquirir moradia própria devido à escassez de crédito acessível, e promete aquecer o setor da construção civil em um momento de retomada econômica.
A proposta reflete uma adaptação do programa, que desde 2009 priorizou famílias de baixa renda, mas agora mira um público com maior poder aquisitivo, embora sem acesso aos subsídios generosos das faixas inferiores. Com o novo limite de R$ 500 mil, a Faixa 4 abre portas para a compra de imóveis em áreas urbanas mais valorizadas, próximas a serviços essenciais como escolas e transporte público. Além disso, o governo anunciou uma linha complementar de R$ 3 bilhões para reformas habitacionais, com juros de cerca de 3% ao mês, destinada a melhorias em residências já existentes, ampliando o alcance da política habitacional.
Para o setor imobiliário, a novidade é recebida com otimismo. Representantes da construção civil destacam que o aumento do teto permitirá o desenvolvimento de projetos mais robustos, especialmente em regiões metropolitanas onde o custo do metro quadrado é elevado. A expectativa é que a medida não apenas facilite o acesso à casa própria, mas também gere empregos e movimente a economia, que tem na construção um de seus pilares, responsável por cerca de 6,2% do PIB nacional.
Por que a classe média entra no foco agora
Expandir o Minha Casa, Minha Vida para famílias com renda entre R$ 8 mil e R$ 12 mil responde a uma demanda reprimida no mercado imobiliário. Historicamente, o programa concentrou esforços em reduzir o déficit habitacional entre os mais pobres, mas a classe média, apesar de não se enquadrar nos critérios de baixa renda, também enfrenta dificuldades para financiar imóveis. O teto anterior de R$ 350 mil limitava as opções a unidades menores ou em periferias, enquanto os juros altos do mercado privado tornavam a compra inviável para muitos.
Com a Faixa 4, o governo busca preencher essa lacuna. O financiamento, que mantém o prazo de até 35 anos, oferece parcelas acessíveis mesmo com a taxa de 10% ao ano. Isso é especialmente relevante em um contexto de alta nos preços de aluguéis, que acumulam 8,58% em 12 meses segundo o IGP-M, pressionando famílias a buscar alternativas à locação. A medida também coincide com a perda de fôlego da poupança como fonte de crédito habitacional, o que reforça a necessidade de novas linhas de financiamento.
O aporte de R$ 20 bilhões, combinado com a possibilidade de adquirir imóveis de até R$ 500 mil, deve destravar projetos imobiliários em cidades como São Paulo, Rio de Janeiro e Vitória. Construtoras já planejam empreendimentos com apartamentos maiores, mantendo padrões mínimos de 41,5 m², mas em localizações mais centrais, onde a proximidade com infraestrutura urbana é um diferencial.
Principais mudanças com a Faixa 4
A introdução da Faixa 4 altera a dinâmica do Minha Casa, Minha Vida. Veja os destaques da nova modalidade:
- Teto ampliado: Imóveis de até R$ 500 mil, contra R$ 350 mil das faixas anteriores.
- Público-alvo: Famílias com renda mensal entre R$ 8 mil e R$ 12 mil.
- Juros: Taxa de 10% ao ano, sem subsídios diretos, mas competitiva frente ao mercado.
- Recursos: R$ 20 bilhões, com R$ 15 bilhões do Pré-Sal e R$ 5 bilhões da Caixa.
Essas mudanças ampliam as opções para a classe média, que agora pode mirar imóveis em bairros mais valorizados, sem depender exclusivamente de financiamentos privados com condições menos favoráveis.
Uma evolução de 15 anos no programa
Criado em 2009 sob o governo Lula, o Minha Casa, Minha Vida já entregou mais de 7,7 milhões de moradias em 15 anos, consolidando-se como um dos maiores programas habitacionais do país. Inicialmente voltado para famílias de baixa renda, passou por ajustes significativos ao longo do tempo. Em 2019, foi substituído pelo Casa Verde e Amarela, mas retornou à sua formatação original em 2023, com a retomada da gestão Lula, que ampliou subsídios e reduziu juros para as faixas existentes.

A Faixa 1, para rendas até R$ 2.850, oferece subsídios de até 95% do valor do imóvel, com taxas entre 4% e 5% ao ano. As Faixas 2 e 3, para rendas até R$ 4.700 e R$ 8 mil, contam com financiamentos do FGTS e juros de até 8,16%. A Faixa 4, por sua vez, é a primeira a mirar explicitamente a classe média, sem subsídios diretos, mas com condições que ainda a tornam atrativa frente ao mercado tradicional. Desde 2023, o programa contratou mais de 500 mil unidades e entregou 21 mil moradias, além de retomar 22 mil obras paralisadas, com meta de alcançar 2 milhões de contratações até 2026.
O anúncio da Faixa 4, feito em março de 2025, marca um novo capítulo. Com R$ 20 bilhões destinados à modalidade, o governo espera não apenas atender à classe média, mas também impulsionar a economia por meio da construção civil, que emprega milhões de trabalhadores e movimenta cadeias produtivas como a de materiais de construção.
Impactos econômicos em foco
A injeção de R$ 20 bilhões na Faixa 4 tem potencial para transformar o cenário econômico brasileiro. O setor da construção civil, que responde por 6,2% do PIB e é um dos maiores empregadores do país, deve ganhar fôlego com o aumento da demanda por imóveis de até R$ 500 mil. Projetos engavetados, especialmente em áreas metropolitanas, podem finalmente sair do papel, gerando empregos diretos e indiretos, desde pedreiros até engenheiros.
Em regiões como a Grande Vitória, onde o custo do solo dificulta a construção de unidades abaixo de R$ 350 mil, o novo teto abre espaço para empreendimentos mais ambiciosos. Construtoras planejam prédios com metragens maiores e localizações estratégicas, evitando o deslocamento de famílias para periferias distantes. Isso também pode aliviar a pressão no mercado de aluguéis, que enfrenta alta nos preços e escassez de unidades disponíveis.
A medida beneficia ainda as pequenas e médias empresas do setor, que fornecem materiais como cimento, aço e cerâmica. Com o aquecimento da construção, a expectativa é de um efeito cascata na economia, estimulando o consumo e fortalecendo a retomada pós-crise. O governo aposta que a Faixa 4, ao atrair investimentos privados, ajude a cumprir a meta de 2 milhões de moradias até 2026.
Como funciona a linha de reformas
Paralelamente à Faixa 4, o governo lançou uma linha de R$ 3 bilhões para reformas habitacionais, com juros de cerca de 3% ao mês. Inspirada no microcrédito do Banco do Nordeste, a modalidade permite que famílias invistam em melhorias como ampliação de quartos ou modernização de banheiros. O sistema é progressivo: ao quitar um empréstimo, o tomador pode renovar o contrato para novos projetos, com prazos menores que os 35 anos dos financiamentos de imóveis novos.
Essa iniciativa atende tanto a baixa renda quanto a classe média, complementando a Faixa 4. Em Sorocaba, no dia 14 de março, Lula destacou a importância de apoiar quem busca pequenas melhorias na casa, como construir uma garagem ou adaptar o imóvel às necessidades da família. A flexibilidade do modelo é um atrativo, especialmente em áreas urbanas onde o custo de vida elevado dificulta investimentos em reformas.
Diferenças entre as faixas do programa
A Faixa 4 se distingue das demais por seu foco e condições. Enquanto a Faixa 1, para rendas até R$ 2.850, cobre até 95% do valor do imóvel (limitado a R$ 190 mil), as Faixas 2 e 3, para rendas até R$ 4.700 e R$ 8 mil, oferecem subsídios menores, de até R$ 55 mil via FGTS, com juros entre 4,75% e 8,16%. A Faixa 4, voltada para rendas até R$ 12 mil, não tem subsídios, mas mantém juros de 10% e eleva o teto a R$ 500 mil.
Essa estrutura permite que a classe média acesse imóveis maiores ou em melhores localizações, enquanto as faixas inferiores priorizam o acesso básico à moradia. O prazo de 35 anos, comum a todas, garante parcelas acessíveis, mas a ausência de descontos diretos na Faixa 4 reflete o perfil de renda mais alto do público-alvo.
Benefícios para o mercado imobiliário
A chegada da Faixa 4 já provoca ajustes no setor imobiliário. Em cidades como Vitória, onde construir abaixo de R$ 350 mil é desafiador, o teto de R$ 500 mil viabiliza projetos mais robustos. Construtoras planejam apartamentos com metragens acima dos 41,5 m² mínimos, em áreas centrais, atendendo à demanda por proximidade com serviços essenciais.
O aumento da oferta de imóveis pode reduzir a pressão sobre os aluguéis, que dispararam em grandes centros. Famílias que optarem pela compra em vez da locação liberarão unidades no mercado, estabilizando os preços. Além disso, a medida atrai investidores, destravando obras paradas e aquecendo a cadeia produtiva do setor.
Cronologia do Minha Casa, Minha Vida
O programa passou por diversas fases desde sua criação. Confira os principais momentos:
- 2009: Lançamento com foco em baixa renda e meta de 1 milhão de moradias.
- 2011: Segunda fase, com R$ 72 bilhões para 2 milhões de unidades até 2016.
- 2019: Substituição pelo Casa Verde e Amarela.
- 2023: Retomada do MCMV, com 500 mil unidades contratadas.
- Março de 2025: Anúncio da Faixa 4, com R$ 20 bilhões e teto de R$ 500 mil.
Essa evolução reflete a adaptação do programa às necessidades habitacionais e econômicas do país.
Um alívio para a classe média
Famílias com renda entre R$ 8 mil e R$ 12 mil ganham com a Faixa 4 uma alternativa viável à casa própria. Sem acesso aos subsídios da baixa renda e pressionadas pelos juros altos do mercado privado, esse grupo agora pode financiar imóveis de até R$ 500 mil com condições mais favoráveis. A medida responde a um déficit habitacional estimado em 5,8 milhões de unidades, segundo o IBGE, e pode reduzir a dependência da poupança como fonte de crédito.
A sustentabilidade da iniciativa, porém, depende de gestão eficiente dos R$ 20 bilhões e de parcerias com estados e municípios. Se bem executada, a Faixa 4 não apenas facilita o acesso à moradia, mas também fortalece a construção civil, um setor chave para o crescimento econômico.
Reformas como complemento
A linha de R$ 3 bilhões para reformas amplia o impacto do programa. Com juros de 3% ao mês, famílias podem investir em melhorias como quartos extras ou modernização de cozinhas, com a possibilidade de renovar o crédito após quitar as parcelas. Isso beneficia quem já possui um imóvel, mas vive em condições inadequadas, especialmente em áreas urbanas.
A combinação entre a Faixa 4 e as reformas oferece flexibilidade: comprar um imóvel novo ou adaptar o atual. Para a classe média, é uma chance de valorizar o patrimônio sem recorrer a empréstimos caros, enquanto para a baixa renda, melhora a qualidade de vida em residências já existentes.