Conquiste sua casa própria em 2025: guia prático para o Minha Casa Minha Vida em 3 passos rápidos Por Jeronimo Santos
14 min de leitura
 |
O programa Minha Casa Minha Vida segue como uma das principais iniciativas do governo federal para reduzir o déficit habitacional no Brasil, oferecendo condições acessíveis para a conquista da casa própria. Em 2025, a expectativa é que milhares de famílias sejam beneficiadas com subsídios de até 55 mil reais, taxas de juros reduzidas e prazos de pagamento que podem chegar a 35 anos. Criado em 2009, o programa já entregou mais de 6 milhões de unidades habitacionais, transformando a realidade de brasileiros em áreas urbanas e rurais. Com uma estrutura dividida em faixas de renda, ele atende desde famílias com ganhos de até 2.640 reais até aquelas com renda mensal de 8 mil reais, garantindo opções para diferentes perfis econômicos.
A relevância do programa se reflete nos números. Em 2024, cerca de 300 mil novas unidades foram financiadas, impulsionadas por mais de 12 bilhões de reais do Fundo de Garantia do Tempo de Serviço (FGTS). Esse investimento não apenas viabiliza moradias, mas também aquece a economia, gerando empregos na construção civil e movimentando o mercado imobiliário. Para 2025, o governo planeja manter o ritmo, com editais municipais que definirão prazos e vagas disponíveis. Famílias interessadas precisam estar atentas às exigências, que incluem desde a atualização do Cadastro Único até a entrega de documentos específicos, dependendo da faixa de renda.
Organizar-se com antecedência é o primeiro passo para aproveitar as oportunidades do programa. A inscrição exige atenção a detalhes, como a comprovação de renda e a escolha de imóveis que atendam aos padrões mínimos exigidos, como apartamentos com pelo menos 41,5 m² ou casas com 40 m². As condições favoráveis, como juros a partir de 4% ao ano para a faixa de menor renda, tornam o sonho da moradia própria mais acessível, mas a agilidade na entrega de documentos e o acompanhamento de editais locais são fundamentais para o sucesso no processo.
Benefícios que transformam vidas
O Minha Casa Minha Vida se destaca por oferecer condições que vão além dos financiamentos tradicionais. Na faixa 1, voltada para famílias com renda bruta de até 2.640 reais, os subsídios podem chegar a 55 mil reais, cobrindo grande parte do valor do imóvel. As taxas de juros, a partir de 4% ao ano, são significativamente menores que as praticadas no mercado, onde financiamentos imobiliários frequentemente ultrapassam 10%. Essas vantagens permitem que famílias em situação de vulnerabilidade tenham acesso a moradias dignas, equipadas com infraestrutura básica, como água, energia elétrica e saneamento.
Já nas faixas 2 e 3, destinadas a rendas de 2.640 a 8 mil reais, as condições também são competitivas. A faixa 2 oferece juros entre 4,75% e 7% ao ano, com financiamentos que podem ser pagos em até 35 anos. Para a faixa 3, os juros começam em 7,66%, ainda abaixo da média do mercado, permitindo financiar até 80% do valor do imóvel. Essas condições têm atraído um número crescente de famílias, especialmente em regiões urbanas, onde a demanda por moradia continua alta. Em 2024, o programa respondeu por quase 10% das vendas de imóveis novos em algumas cidades, segundo dados do setor imobiliário.
- Subsídio de até 55 mil reais para faixa 1.
- Juros a partir de 4% ao ano, bem abaixo do mercado.
- Prazos de até 35 anos para facilitar o pagamento.
- Imóveis com padrões mínimos, como 41,5 m² para apartamentos.
Como funciona o acesso ao programa
Acessar o Minha Casa Minha Vida exige passos claros, mas que variam conforme a faixa de renda. Para a faixa 1, o processo começa com o Cadastro Único (CadÚnico), que deve estar atualizado antes de qualquer inscrição. Famílias precisam procurar a prefeitura ou a secretaria de habitação do município, levando documentos como RG, CPF, comprovante de residência e informações sobre a renda familiar. A seleção é feita com base na oferta de unidades disponíveis, e a Caixa Econômica Federal realiza a triagem final, garantindo que os beneficiários atendam aos critérios do programa.
Nas faixas 2 e 3, o candidato precisa tomar a iniciativa. O primeiro passo é escolher um imóvel que respeite as exigências do programa, como tamanho mínimo e acesso a serviços essenciais. Depois, é necessário reunir comprovantes de renda, certidões de estado civil e documentos pessoais, que serão analisados pela Caixa. O processo pode levar algumas semanas, mas a aprovação libera o financiamento para a compra do imóvel. Em 2024, cerca de 60% das aprovações nas faixas 2 e 3 ocorreram em menos de 30 dias, mostrando a eficiência do sistema quando a documentação está completa.
Autônomos enfrentam desafios extras na comprovação de renda. Extratos bancários, recibos de serviços ou declarações de movimentação financeira são aceitos, mas devem ser consistentes com a faixa declarada. Pendências financeiras, como nome negativado no Serasa ou SPC, podem complicar a aprovação, especialmente nas faixas 2 e 3, onde a análise de crédito é mais rigorosa. Regularizar a situação antes de iniciar o processo é uma medida essencial para evitar atrasos.
Etapas práticas para a inscrição
Inscrever-se no Minha Casa Minha Vida exige planejamento, mas o processo é acessível com organização. Para famílias da faixa 1, o ponto de partida é garantir que o CadÚnico esteja atualizado, com informações precisas sobre todos os membros da família que contribuem para a renda. Depois, é necessário acompanhar os editais municipais, que definem prazos e vagas disponíveis. A entrega de documentos, como RG, CPF e comprovante de residência, deve ser feita diretamente na prefeitura ou em pontos indicados pelas secretarias de habitação.
Para as faixas 2 e 3, a busca por imóveis compatíveis é o foco inicial. Construtoras e imobiliárias oferecem opções que atendem aos padrões do programa, como apartamentos com varanda ou casas com pelo menos 40 m². Após escolher o imóvel, o candidato deve reunir a documentação exigida e submetê-la à Caixa ou a correspondentes bancários autorizados. A análise de crédito avalia a capacidade de pagamento, considerando até 30% da renda familiar para as parcelas. Em 2024, mutirões organizados por prefeituras em cidades como São Paulo e Recife agilizaram o atendimento, beneficiando milhares de famílias.
- Atualize o CadÚnico para a faixa 1 antes de qualquer passo.
- Escolha imóveis com infraestrutura básica nas faixas 2 e 3.
- Reúna RG, CPF, comprovantes de renda e residência com antecedência.
- Regularize pendências financeiras para evitar reprovações.
Requisitos para participar
O programa estabelece critérios claros para garantir que os benefícios cheguem a quem realmente precisa. Um dos principais requisitos é que o candidato não tenha imóvel registrado em seu nome, regra válida para todas as faixas. Além disso, quem já participou de outros programas habitacionais ou possui financiamentos imobiliários ativos não pode se inscrever, uma medida para priorizar o combate ao déficit habitacional, estimado em 5,8 milhões de moradias no Brasil.
A situação financeira também pesa na aprovação. Na faixa 1, a renda familiar bruta não pode ultrapassar 2.640 reais, enquanto nas faixas 2 e 3 os limites são 4.400 e 8 mil reais, respectivamente. Restrições de crédito, como dívidas em aberto, podem impedir a aprovação, especialmente para quem busca financiamentos maiores. Para trabalhadores informais, a comprovação de renda exige documentos adicionais, como extratos bancários dos últimos seis meses ou recibos que demonstrem movimentação financeira estável.
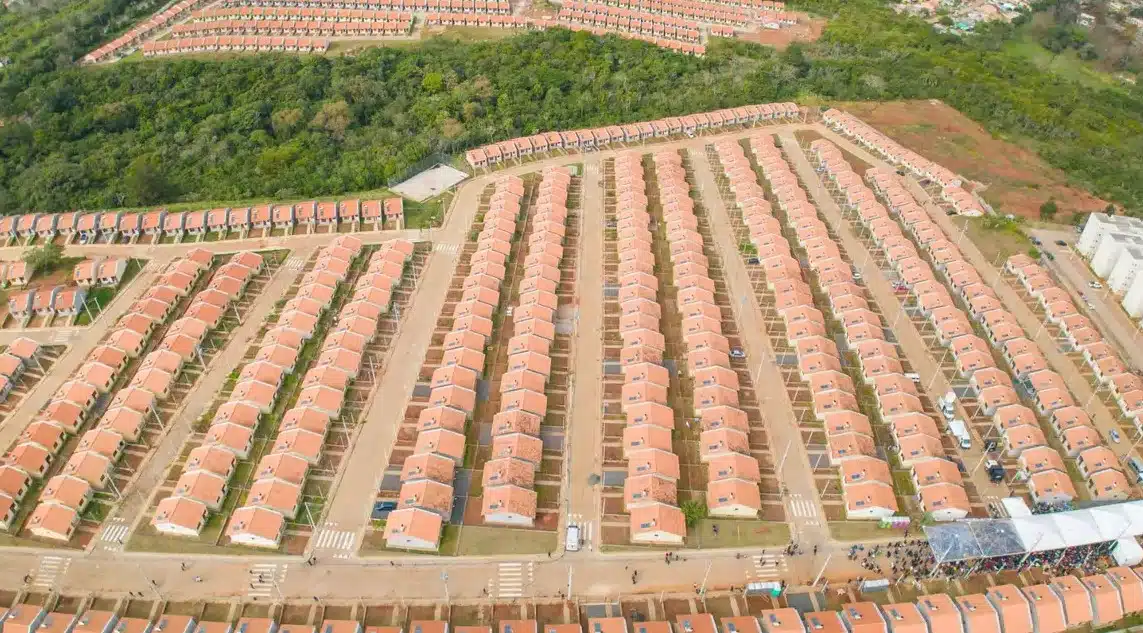
Os imóveis financiados também devem seguir padrões mínimos. Apartamentos precisam ter pelo menos 41,5 m², incluindo varanda, enquanto casas devem oferecer no mínimo 40 m². Essas exigências garantem que as moradias sejam adequadas às necessidades das famílias, com acesso a serviços básicos, como água potável, energia elétrica e saneamento. Em áreas urbanas, cerca de 80% das unidades entregues em 2024 atenderam a esses critérios, segundo dados do setor.
Cronograma previsto para 2025
O Minha Casa Minha Vida opera com prazos que variam conforme o município, mas algumas fases gerais ajudam a planejar a participação em 2025. O ano começa com o planejamento de novos projetos, seguido pela abertura de inscrições e a entrega de unidades. Abaixo, as etapas estimadas:
- Janeiro a março: Construtoras definem novos empreendimentos e prefeituras divulgam editais iniciais.
- Abril a junho: Inscrições para a faixa 1 ganham força, com triagem inicial pela Caixa.
- Julho a setembro: Pico de financiamentos nas faixas 2 e 3, com alta na aprovação de contratos.
- Outubro a dezembro: Entrega de unidades concluídas e ajustes em projetos em andamento.
Esses períodos são projeções baseadas no histórico do programa. Editais oficiais, divulgados por prefeituras e pela Caixa, trazem datas específicas, e a procura intensa exige que os candidatos acompanhem as atualizações de perto. Em 2024, cidades como Salvador e Fortaleza registraram filas virtuais para inscrições na faixa 1, destacando a importância de agir rapidamente.
Impacto econômico e social
O Minha Casa Minha Vida vai além da entrega de moradias, gerando benefícios que se estendem à economia e à sociedade. A construção de novas unidades movimenta bilhões de reais anualmente, criando empregos diretos e indiretos. Em 2024, o setor da construção civil respondeu por cerca de 7% do PIB nacional, com o programa como um dos principais impulsionadores. Cada empreendimento concluído ativa cadeias produtivas, desde a fabricação de materiais até serviços de infraestrutura.
Para as famílias beneficiadas, o impacto é ainda mais profundo. Passar do aluguel para a casa própria representa economia mensal e segurança patrimonial. Em áreas rurais, onde o programa também atua, comunidades inteiras têm acesso a moradias equipadas com energia elétrica e saneamento, melhorando a qualidade de vida. Desde 2009, mais de 20 milhões de brasileiros foram impactados diretamente, seja por moradias entregues ou por oportunidades geradas no mercado de trabalho.
O programa também reduz desigualdades regionais. Em estados do Nordeste, como Bahia e Pernambuco, o Minha Casa Minha Vida respondeu por quase 30% das novas moradias construídas em 2024. Essa distribuição reflete o compromisso com o combate ao déficit habitacional em áreas historicamente menos atendidas, garantindo que o acesso à moradia alcance diferentes realidades do país.
Dicas para maximizar suas chances
A conquista da casa própria exige organização e proatividade. Para a faixa 1, o primeiro passo é verificar o CadÚnico, garantindo que todas as informações estejam corretas e atualizadas. Acompanhar comunicados da prefeitura e participar de mutirões, quando disponíveis, ajuda a entender prazos e exigências locais. Documentos como RG, CPF e comprovante de residência devem estar prontos para entrega imediata, evitando atrasos na triagem.
Nas faixas 2 e 3, a pesquisa por imóveis é determinante. Visitar construtoras e imobiliárias permite identificar opções que atendam aos padrões do programa, como tamanho mínimo e localização com infraestrutura básica. Reunir comprovantes de renda atualizados e regularizar pendências financeiras antes da análise de crédito são medidas que aumentam as chances de aprovação. Em 2024, candidatos que entregaram documentação completa tiveram aprovação em até 20 dias, em média, nas faixas superiores.
- Confirme o CadÚnico para evitar erros na faixa 1.
- Pesquise imóveis com antecedência nas faixas 2 e 3.
- Regularize dívidas para passar na análise de crédito.
- Acompanhe editais municipais para não perder prazos.
Sustentabilidade e inovação no programa
O Minha Casa Minha Vida tem incorporado práticas sustentáveis, respondendo à crescente demanda por habitação ambientalmente responsável. Em 2024, cerca de 15% das novas unidades incluíram tecnologias como painéis solares para aquecimento de água e sistemas de captação de chuva. Essas iniciativas reduzem o consumo de energia e água, beneficiando tanto os moradores quanto o meio ambiente. Projetos em cidades como Curitiba e Belo Horizonte já adotam essas soluções como padrão em alguns empreendimentos.
Além disso, o programa incentiva a construção em áreas urbanas planejadas, com acesso a transporte público, escolas e unidades de saúde. Essa abordagem melhora a mobilidade e a qualidade de vida, enquanto reduz a pressão sobre regiões periféricas. Em 2025, a expectativa é que mais projetos incorporem essas diretrizes, ampliando o impacto positivo do programa em centros urbanos e comunidades rurais.
A inovação também está na gestão dos recursos. O uso do FGTS, aliado a parcerias com o setor privado, garante a continuidade dos financiamentos mesmo em cenários econômicos desafiadores. Em 2024, o fundo destinou mais de 12 bilhões de reais ao programa, assegurando a construção de milhares de unidades. Essa solidez financeira reforça a confiança de famílias e construtoras na iniciativa.
Desafios e soluções no acesso
Apesar dos avanços, o Minha Casa Minha Vida enfrenta obstáculos, como a alta demanda e a burocracia em algumas regiões. Em cidades com déficit habitacional elevado, como São Paulo e Rio de Janeiro, a oferta de unidades nem sempre acompanha a procura. Em 2024, cerca de 40% dos candidatos na faixa 1 aguardaram mais de seis meses por uma resposta, devido ao volume de inscrições. Para driblar esse problema, prefeituras têm investido em plataformas digitais que agilizam o cadastro e a triagem.
Outro desafio é a conscientização sobre os requisitos. Muitos candidatos desconhecem a importância de manter o CadÚnico atualizado ou de regularizar pendências financeiras antes da inscrição. Campanhas educativas, promovidas por governos locais e pela Caixa, têm buscado orientar a população, com mutirões que esclarecem dúvidas e aceleram o processo. Em 2024, eventos em Recife atenderam mais de 5 mil pessoas em um único fim de semana, mostrando o potencial dessas ações.
A escolha de imóveis adequados também exige cuidado. Nas faixas 2 e 3, candidatos que optam por imóveis fora dos padrões do programa enfrentam reprovações, atrasando o processo. Consultar construtoras credenciadas e verificar as exigências, como tamanho mínimo e infraestrutura, é uma solução prática para evitar contratempos. Essas medidas ajudam a tornar o caminho para a casa própria mais fluido e eficiente.
O futuro do Minha Casa Minha Vida
O programa continua evoluindo para atender às necessidades de um Brasil em transformação. Em 2025, o governo planeja ampliar o número de unidades destinadas à faixa 1, com foco em famílias em situação de vulnerabilidade, como as atingidas por desastres naturais. Projetos pilotos em estados como Rio Grande do Sul e Alagoas já testam modelos de reconstrução habitacional, integrando o Minha Casa Minha Vida a ações de assistência social.
A digitalização também ganha espaço. Plataformas online para inscrição e acompanhamento de processos, testadas em 2024, devem se expandir, reduzindo a necessidade de deslocamentos e filas. Em cidades como Brasília, cerca de 30% das inscrições na faixa 1 foram feitas por aplicativos, um avanço que facilita o acesso em áreas urbanas e rurais. Essa modernização promete tornar o programa ainda mais inclusivo e eficiente.
Por fim, a integração com políticas de desenvolvimento urbano é uma prioridade. Novas unidades estão sendo planejadas em áreas com acesso a empregos, educação e saúde, promovendo inclusão social. Em 2024, empreendimentos em Salvador incorporaram creches e praças públicas, criando comunidades mais integradas. Essas iniciativas apontam para um futuro em que o Minha Casa Minha Vida não apenas entrega moradias, mas transforma realidades.