Aposentadoria por problemas de coluna em 2025: guia completo do INSS para garantir seu benefício

Historicamente, problemas de coluna figuram entre as principais causas de afastamento laboral no Brasil, gerando um volume significativo de pedidos de auxílio-doença e aposentadoria por incapacidade permanente junto ao Instituto Nacional do Seguro Social (INSS). Essa realidade persiste em 2025, com condições como hérnia de disco e outras patologias da coluna vertebral mantendo-se entre as cinco doenças que mais geram incapacidade para o trabalho. Compreender os critérios e requisitos para a concessão desses benefícios é essencial para os trabalhadores que sofrem diariamente com dores nas costas e suas consequências.
A complexidade das avaliações do INSS exige que o segurado esteja bem-informado sobre seus direitos e as comprovações necessárias. Muitas vezes, a linha entre um problema de saúde incapacitante e a elegibilidade para um benefício previdenciário pode ser tênue, demandando documentação detalhada e o cumprimento rigoroso de etapas administrativas. A atualização constante das normativas e a persistência em casos de negativa são cruciais para quem busca amparo.
Este guia detalha os problemas de coluna mais comuns que levam ao afastamento, os requisitos para a aposentadoria por incapacidade permanente, as exceções à carência, como comprovar a incapacidade, e as particularidades dos acidentes e doenças ocupacionais, incluindo os riscos do trabalho remoto. Além disso, aborda o cálculo do benefício e as possibilidades de revisão e aumento, oferecendo um panorama completo para o trabalhador em 2025.
Problemas de coluna e o cenário em 2025
Problemas na coluna vertebral continuam sendo uma das principais preocupações de saúde pública e ocupacional no Brasil. Em 2025, as patologias que afetam a coluna permanecem entre as causas mais frequentes de afastamento do trabalho, impactando a produtividade e a qualidade de vida de milhões de segurados. A recorrência de dores e limitações funcionais leva muitos a buscar amparo previdenciário.
Dados de anos anteriores, que servem como indicativos para o cenário atual, revelam que condições como hérnia de disco e outras doenças degenerativas da coluna foram responsáveis por dezenas de milhares de concessões de benefícios temporários. Essa tendência se mantém, destacando a necessidade de políticas de prevenção e de um sistema previdenciário eficiente para lidar com a demanda.
O transtorno de disco lombar, especificamente, tem sido consistentemente listado entre as principais doenças que afastam trabalhadores. Essa condição, caracterizada por dor e limitação de movimento na região lombar, afeta diversas categorias profissionais e exige avaliação cuidadosa por parte do INSS para determinar o grau de incapacidade.
Entre as doenças de coluna mais comuns que podem levar ao afastamento, destacam-se:
– Hérnia de disco
– Espondilose (artrose da coluna)
– Escoliose grave
– Cifose e lordose acentuadas
– Estenose espinhal
– Espondilolistese
– Doenças inflamatórias, como a espondilite anquilosante
– Lombalgias crônicas
– Cervicalgias e dorsalgias incapacitantes
– Radiculopatias
Requisitos para o benefício por incapacidade permanente
A aposentadoria por incapacidade permanente, anteriormente conhecida como aposentadoria por invalidez, é concedida ao segurado do INSS que comprovar estar impossibilitado de exercer qualquer atividade laboral de forma total e permanente. Esta condição deve ser atestada por perícia médica do INSS, que avaliará não apenas a existência da doença, mas principalmente o impacto dela na capacidade de trabalho do indivíduo.
Para ter direito ao benefício, não basta apenas ter um problema de coluna; é fundamental que esta condição gere uma incapacidade que impeça o segurado de desempenhar sua função habitual e que não seja passível de reabilitação para outra atividade. Além da comprovação da incapacidade total e permanente, o trabalhador precisa cumprir outros requisitos previdenciários.
É necessário possuir a qualidade de segurado no momento da incapacidade, o que significa estar filiado ao INSS e realizando as contribuições. Alternativamente, o segurado pode estar no período de graça, que é um lapso temporal em que, mesmo sem contribuir, mantém-se o direito a solicitar benefícios previdenciários.
Outro requisito fundamental é o cumprimento do período de carência mínima, que corresponde ao número de meses de contribuições pagas em dia antes do surgimento da incapacidade. Para a aposentadoria por incapacidade permanente, a legislação prevê uma carência mínima de 12 meses de contribuição.
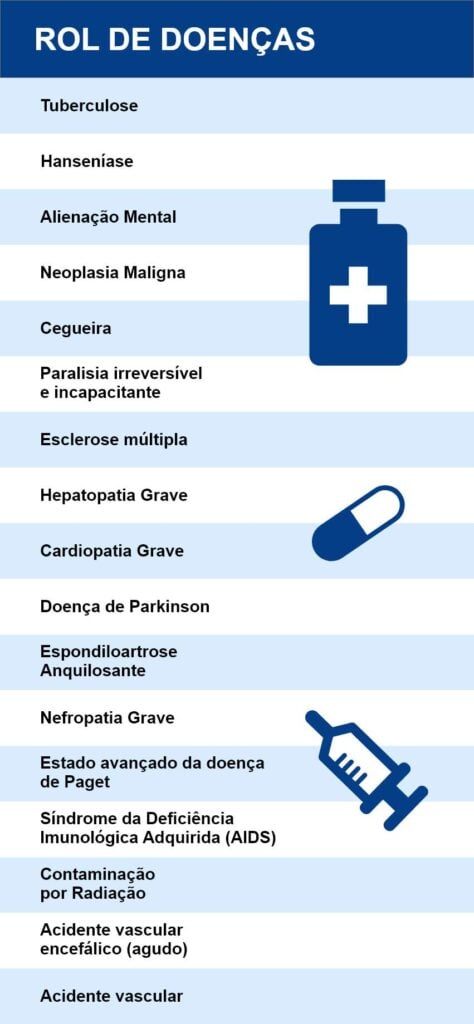
Doenças graves e a isenção de carência
Uma das exceções importantes à regra da carência mínima ocorre quando a incapacidade é decorrente de doenças consideradas graves pela legislação. Nesses casos, o segurado não precisa ter contribuído por 12 meses para ter acesso aos benefícios, o que oferece um amparo mais rápido diante de condições de saúde que surgem de forma abrupta e incapacitante.
A lista de doenças que isentam de carência inclui diversas patologias sérias, entre as quais se destaca a Espondilite Anquilosante, uma doença inflamatória crônica que afeta as articulações da coluna, quadris e ombros, podendo evoluir para a fusão das vértebras e causar grande limitação de movimento. Em estágios avançados, pode comprometer outros órgãos como olhos, coração e pulmões.
A Espondilite Anquilosante, por exemplo, é uma condição que muitas vezes se inicia com dores nas costas e rigidez matutina, sendo frequentemente confundida com lombalgias comuns ou fibromialgia. A busca por um médico reumatologista é crucial para o diagnóstico precoce e o tratamento adequado, visando retardar a progressão da doença e preservar a mobilidade do paciente.
Sem o tratamento adequado, a Espondilite Anquilosante pode tornar as atividades laborais insustentáveis, levando à incapacidade permanente. Muitos segurados enfrentam dificuldades administrativas para ter seu direito reconhecido pelo INSS, sendo comum a necessidade de recorrer à via judicial.
[[_0]
Comprovação da incapacidade em 2025
A perícia médica do INSS é o principal instrumento para determinar a incapacidade do segurado para o trabalho. Este processo é composto por etapas cruciais que visam avaliar a condição de saúde do requerente e sua relação com a impossibilidade de exercer atividades laborais. Durante a perícia, o médico do INSS realiza uma série de questionamentos sobre a saúde do paciente, incluindo a natureza das dores, as doenças diagnosticadas, os medicamentos utilizados e o tipo de trabalho exercido.
Paralelamente à entrevista, o perito analisa toda a documentação médica apresentada pelo segurado. Exames de imagem, laudos de especialistas, receitas médicas, atestados e relatórios de fisioterapia são fundamentais para embasar a decisão. Um laudo médico detalhado, emitido pelo médico assistente, com o Código Internacional de Doenças (CID) correspondente e uma descrição clara da situação do paciente, é de grande valia.
É indispensável que o segurado compareça à perícia com todos os documentos organizados e atualizados. A falta de informações completas ou a apresentação de documentos ilegíveis pode prejudicar a avaliação. A clareza e a objetividade das informações médicas são essenciais para que o perito possa formar um parecer preciso sobre a incapacidade.
Infelizmente, nem todas as perícias ocorrem de forma ideal, e em alguns casos, os documentos podem não ser devidamente analisados, ou o segurado pode não ser questionado de forma aprofundada. Diante de uma negativa do benefício por não constatação da incapacidade, o trabalhador tem o direito de recorrer da decisão, buscando o apoio de uma equipe especializada para analisar o caso e orientar sobre os próximos passos.
Acidentes e doenças relacionadas ao trabalho
Quando se fala em acidente de trabalho, o conceito abrange não apenas o evento súbito que ocorre durante o exercício da função, mas também situações mais amplas. Incluem-se as doenças ocupacionais, que são aquelas adquiridas ou agravadas em decorrência da atividade profissional, e os acidentes de trajeto, que ocorrem no percurso entre a residência e o local de trabalho.
A doença ocupacional pode surgir pela exposição a agentes nocivos presentes no ambiente de trabalho ou pela repetição de movimentos, como é comum em problemas de coluna. Mesmo uma doença que não tenha origem ocupacional pode ser considerada como tal se for agravada pelas condições de trabalho.
O trabalho remoto e os riscos ergonômicos
O modelo de trabalho remoto, embora flexível, apresenta riscos ergonômicos e psicossociais que podem levar ao adoecimento do trabalhador. A ausência de uma estrutura adequada em casa, como cadeiras ergonômicas e mesas apropriadas, pode resultar em posturas incorretas e sobrecarga da coluna.
O esforço físico intenso, o levantamento de peso em algumas atividades, a repetição de movimentos, as jornadas prolongadas e a monotonia são fatores de risco ergonômico. A responsabilidade de proporcionar condições adequadas de trabalho, mesmo em home office, recai sobre o empregador, e a falha em fazê-lo pode caracterizar sua culpa no adoecimento do empregado.
Solicitação e documentação no INSS
Para solicitar o benefício por incapacidade permanente, o trabalhador deve agendar a perícia médica pelo site ou aplicativo Meu INSS. Se o afastamento indicado pelo médico for superior a 15 dias, a empresa deve comunicar o INSS e agendar a perícia.
No dia da perícia, a apresentação de documentos é fundamental. Além dos documentos pessoais (RG, CPF, CNH), é necessário levar a Carteira de Trabalho (CTPS), contrato de trabalho, e o atestado médico que comprove a doença e indique o afastamento, contendo a CID, data, assinatura, carimbo e CRM do médico. Exames, receitas e o documento da empresa informando o último dia de trabalho também são essenciais.
Caso a incapacidade seja decorrente de acidente de trabalho ou doença ocupacional, é preciso apresentar a Comunicação de Acidente de Trabalho (CAT) e, se houver, o boletim de ocorrência e relatórios da CIPA. Todos esses documentos devem ser entregues ao perito do INSS para análise.
Cálculo da aposentadoria por incapacidade em 2025
O cálculo da aposentadoria por incapacidade permanente, conforme as regras vigentes em 2025, baseia-se na média aritmética simples de todos os salários de contribuição desde julho de 1994. Sobre essa média, aplica-se um coeficiente de 60%, acrescido de 2% para cada ano de contribuição que exceder 20 anos para homens, ou 15 anos para mulheres.
Essa fórmula de cálculo pode resultar em um valor de benefício significativamente menor do que a média salarial do trabalhador. Para que um homem receba 100% da média, por exemplo, ele precisaria ter contribuído por pelo menos 40 anos, enquanto as mulheres necessitam de 35 anos de contribuição.
Se o segurado preencheu todos os requisitos para a aposentadoria por invalidez até 12 de novembro de 2019, ele tem direito adquirido e o cálculo será feito pelas regras anteriores à Reforma da Previdência. Nesse caso, a média considera os 80% maiores salários de contribuição desde julho de 1994, sem a aplicação do coeficiente redutor.
A situação é diferente quando a incapacidade permanente é decorrente de acidente de trabalho, acidente de trajeto ou doença ocupacional. Nesses casos, o valor da aposentadoria é de 100% da média aritmética simples de todas as remunerações, tornando o benefício mais vantajoso para o trabalhador.
Adicional de 25% e a dependência de terceiros
Existe a possibilidade de um acréscimo de 25% no valor da aposentadoria por incapacidade permanente para segurados que comprovem depender de terceiros para a realização de atividades diárias essenciais. Essa condição é restrita a casos de grande dependência, conforme lista específica da legislação.
Entre as situações que podem dar direito a esse adicional estão: cegueira total, perda de nove ou mais dedos das mãos, paralisia dos dois braços ou pernas, perda das pernas (quando a prótese é impossível), perda de um braço e uma perna (quando a prótese é impossível), e alterações graves das faculdades mentais que perturbem a vida orgânica e social. Também se aplica a pessoas acamadas ou com incapacidade permanente para as atividades da vida diária.
Esse adicional visa garantir um suporte financeiro para o cuidado necessário, permitindo, inclusive, que o valor total da aposentadoria ultrapasse o teto do INSS. A comprovação da dependência é feita por meio de perícia médica e análise da documentação.
Revisão da vida toda para aposentados por invalidez
A revisão da vida toda é uma possibilidade de aumentar o valor da aposentadoria por incapacidade permanente, especialmente para aqueles que contribuíram com valores altos antes de julho de 1994 e se aposentaram após novembro de 1999. Essa revisão busca incluir essas contribuições mais antigas no cálculo da média salarial, o que pode resultar em um benefício mais vantajoso.
Para verificar a elegibilidade, é preciso analisar o histórico contributivo e a data de início do benefício. Se o primeiro pagamento da aposentadoria ocorreu há menos de 10 anos, o segurado pode ter prazo para entrar com o processo judicial. A análise de um especialista é crucial para calcular o impacto da revisão e determinar se ela é financeiramente vantajosa.
Perguntas frequentes sobre benefícios e coluna
A dor nas costas é uma doença grave?
A dor nas costas em si não é categorizada como doença grave, mas pode ser um sintoma de uma condição mais séria, como a espondilite anquilosante ou outras patologias incapacitantes da coluna vertebral. A gravidade é determinada pelo diagnóstico e pelo impacto funcional.
Hérnia de disco pode gerar aposentadoria?
Sim, a hérnia de disco é uma das condições mais comuns que podem levar à aposentadoria por incapacidade permanente, desde que comprovada a incapacidade total e permanente para o trabalho em perícia médica do INSS.
Auxílio-doença para dor na coluna?
Sim, a dor na coluna pode dar direito ao auxílio-doença (benefício por incapacidade temporária) se o trabalhador estiver temporariamente incapacitado para suas atividades habituais por mais de 15 dias e cumprir os requisitos de qualidade de segurado e carência mínima.
O INSS pode encaminhar para reabilitação?
Sim, se o perito do INSS considerar que o segurado tem condições de retornar ao trabalho, mesmo que em outra função adaptada, ele pode ser encaminhado para o programa de reabilitação profissional.
[[_1]