Minha Casa Minha Vida 2025: novas regras impulsionam acesso à moradia com subsídios ampliados e taxas reduzidas

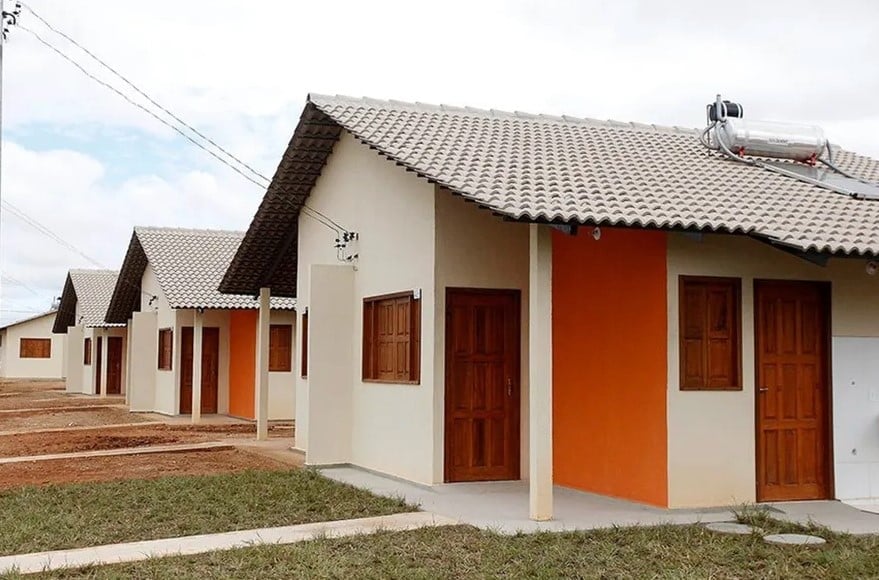
O programa habitacional Minha Casa Minha Vida (MCMV) entra em 2025 com diretrizes amplamente atualizadas, prometendo um novo fôlego para o setor e ampliando significativamente as oportunidades de moradia digna para milhões de famílias em todo o país. A iniciativa do governo federal visa não apenas reduzir o déficit habitacional, mas também reaquecer a economia por meio da construção civil.
Entre as principais modificações promovidas, destacam-se o aumento substancial do subsídio para a entrada de imóveis, ajustes criteriosos nas faixas de renda para inclusão de mais beneficiários e a elevação do teto de valor para casas e apartamentos financiáveis. Essas alterações buscam tornar o acesso à casa própria mais democrático e adaptado às realidades econômicas atuais.
As medidas implementadas são um reflexo do compromisso em facilitar o financiamento imobiliário, especialmente para os grupos mais vulneráveis, e em impulsionar o desenvolvimento de novos empreendimentos que atendam à crescente demanda por moradia no Brasil.
Novas diretrizes do programa habitacional
As regras do MCMV para 2025 representam uma reestruturação abrangente, focada em tornar a aquisição de imóveis mais acessível e justa. O subsídio governamental, peça-chave para auxiliar na entrada do imóvel, foi elevado para até R$ 55 mil, um incremento substancial que beneficia diretamente as famílias das faixas 1 e 2. Essa elevação é crucial para reduzir o valor a ser financiado e, consequentemente, as parcelas mensais, tornando o sonho da casa própria uma realidade para um número maior de cidadãos. Além disso, as taxas de juros foram ajustadas, partindo de 4% ao ano para determinadas regiões e perfis de renda, o que otimiza as condições de pagamento a longo prazo. O teto do valor dos imóveis financiáveis também foi ampliado, alcançando até R$ 350 mil em todo o território nacional para a faixa 3, e variando entre R$ 190 mil e R$ 264 mil para as faixas 1 e 2, dependendo da localidade. Tais mudanças não apenas expandem o alcance do programa, mas também incentivam o mercado da construção a desenvolver projetos mais adequados às novas realidades econômicas e às necessidades das famílias. A revisão dos critérios de renda para cada faixa também garante que o auxílio seja direcionado de forma mais precisa, atendendo às especificidades de diferentes grupos sociais.
Simplificando o acesso à moradia popular
Para as famílias que se enquadram na Faixa 1 do Minha Casa Minha Vida, o primeiro passo é buscar as prefeituras, os governos estaduais ou as entidades organizadoras em suas respectivas cidades. É fundamental solicitar a inscrição no Cadastro Habitacional, um registro que permite ao poder público identificar e organizar os potenciais beneficiários do programa.
Manter-se atento aos prazos e às listas de documentos exigidos é crucial para não perder a oportunidade. A agilidade na apresentação da documentação e o acompanhamento das convocações podem determinar o sucesso na aquisição do imóvel por meio desta faixa do programa.
Impacto no mercado imobiliário e na construção
A reativação e o aprimoramento das regras do MCMV geraram um aquecimento notável no mercado imobiliário. Empresas do setor e especialistas apontam para um aumento significativo no interesse dos consumidores, refletido em milhões de acessos a simuladores habitacionais e consultas sobre financiamentos em plataformas da Caixa Econômica Federal.
Construtoras, que antes enfrentavam desafios com os custos de insumos e os tetos de valores dos imóveis, agora encontram maior viabilidade para novos projetos. A elevação do limite de valor dos imóveis permite a oferta de unidades com melhor infraestrutura e localização, tornando o programa mais atrativo para o desenvolvimento de empreendimentos.
Esse cenário de maior demanda e oferta estimulada contribui diretamente para a geração de empregos e para o crescimento da indústria da construção civil, um setor vital para a economia nacional. A confiança dos investidores no programa tem sido revitalizada, projetando um ciclo positivo para os próximos anos.
Condições e requisitos para participação
Para ser elegível ao programa Minha Casa Minha Vida, os candidatos devem atender a critérios específicos, garantindo que o benefício seja direcionado a quem realmente necessita da moradia.
Esses requisitos visam assegurar que o programa cumpra seu objetivo social de proporcionar a primeira moradia a famílias de baixa e média renda, sem duplicidade de benefícios.
Detalhes das faixas de renda e benefícios
A Faixa 1 do MCMV é destinada a famílias com renda bruta mensal de até R$ 2.640. Para este grupo, o programa oferece condições bastante facilitadas, incluindo parcelamento em 60 meses, sem juros, com prestações que variam de R$ 80 a R$ 330.
Famílias beneficiárias do Bolsa Família ou do Benefício de Prestação Continuada (BPC) que forem contempladas com um imóvel na Faixa 1 recebem a propriedade quitada, ficando isentas do pagamento das prestações, o que representa um alívio financeiro substancial. É importante ressaltar a proibição de transferência do imóvel pelo período de 60 meses para garantir o caráter social do benefício.
A Faixa 2 abrange famílias com renda mensal entre R$ 2.640,01 e R$ 4.400. Já a Faixa 3 atende àquelas com renda de R$ 4.400,01 a R$ 8.000. Ambas as faixas se beneficiam dos subsídios ampliados e das taxas de juros reduzidas, adaptadas ao perfil de cada grupo.
O subsídio, que pode chegar a R$ 55 mil, atua como um desconto significativo no valor total do imóvel, diminuindo o montante a ser financiado e tornando as parcelas mais acessíveis, um fator decisivo para a concretização do negócio para muitas famílias.
O caminho para a casa própria
Para as Faixas 2 e 3, o processo de candidatura é mais direto e pode ser iniciado por meio de plataformas digitais da Caixa Econômica Federal. Os interessados podem realizar uma simulação no site oficial da Caixa ou utilizar o aplicativo Habitação, que oferece um panorama claro das condições de financiamento disponíveis com base na renda e localização. Após a simulação, o próximo passo é procurar uma agência bancária ou um correspondente Caixa Aqui para dar prosseguimento ao atendimento e formalizar a proposta.
Alternativamente, é possível buscar imobiliárias, corretores ou construtoras que trabalham com o MCMV, visto que o programa financia tanto imóveis novos quanto usados, ampliando as opções para o comprador. O aplicativo Habitação permite que grande parte do processo, desde o envio da documentação até a avaliação de crédito, seja feita de forma online, exigindo a presença física na agência apenas para a assinatura final do contrato, otimizando o tempo dos candidatos.
Financiamento e subsídios: um alívio para famílias
A revisão das taxas de juros, especialmente para famílias com renda de até R$ 2 mil em regiões como o Sudeste, onde a taxa foi reduzida para 4,25% ao ano, minimiza o custo total do financiamento. Essa medida representa uma economia considerável ao longo dos anos de pagamento do imóvel.
O aumento do subsídio na entrada do imóvel é um dos pilares da reformulação do programa, solucionando um dos maiores obstáculos para muitos interessados em adquirir a casa própria. Com um valor maior coberto pelo governo, a barreira inicial para a compra é significativamente diminuída, facilitando a concretização do sonho da moradia.
Perspectivas e o futuro do programa
Com a expectativa de validação de milhares de propostas de empreendimentos e o início de novas construções em todo o território nacional, o programa Minha Casa Minha Vida se consolida como uma ferramenta fundamental para o combate ao déficit habitacional. O governo projeta um investimento robusto para manter o ritmo de produção e atender à crescente demanda por moradias dignas, reforçando seu papel social e econômico.