Minha Casa Minha Vida: governo atualiza condições para financiamento de imóveis em 2025


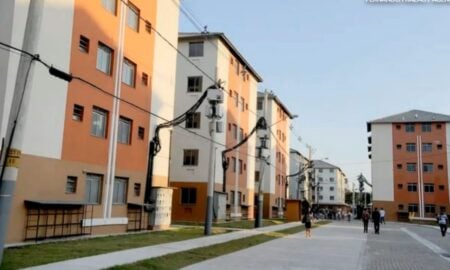
O programa Minha Casa Minha Vida, gerido pelo Ministério das Cidades, continua sendo um pilar fundamental para o acesso à moradia no Brasil. Em 2025, novas diretrizes e tetos de renda foram estabelecidos, visando ampliar o número de famílias beneficiadas em todo o território nacional. A iniciativa busca oferecer condições facilitadas de financiamento e subsídios para diversos perfis de renda.
A Caixa Econômica Federal, principal agente financeiro, desempenha um papel crucial na operacionalização do programa, com processos que se adaptam às diferentes faixas de renda e necessidades regionais. A expectativa é que o MCMV atenda a um número significativo de famílias, com a meta de beneficiar 120 mil famílias somente este ano, priorizando grupos em situação de vulnerabilidade social.

As regras atualizadas em maio de 2025, especialmente a elevação do teto de renda para a Faixa 4, demonstram o esforço contínuo para tornar a casa própria uma realidade para mais cidadãos. Os subsídios podem chegar a R$ 55 mil para as faixas de menor renda, enquanto as taxas de juros permanecem reduzidas para todas as categorias.
Critérios de participação e elegibilidade
Para participar do programa Minha Casa Minha Vida, as famílias devem atender a requisitos específicos que garantem a distribuição equitativa dos benefícios. Essas condições são monitoradas rigorosamente para assegurar que o auxílio chegue a quem realmente precisa, focando naqueles que ainda não possuem um imóvel.
As diretrizes básicas para elegibilidade incluem não possuir imóvel residencial em nome de qualquer membro da família, o que é um fator eliminatório crucial. Adicionalmente, é mandatório estar com o Cadastro Único (CadÚnico) devidamente atualizado, especialmente para as faixas de renda mais baixas, pois ele serve como principal ferramenta de identificação e seleção. A composição familiar também é um critério, com a renda familiar bruta mensal considerada para enquadramento nas diferentes faixas do programa.
Faixas de renda e os caminhos do financiamento
A estrutura do programa Minha Casa Minha Vida é segmentada em faixas de renda, que determinam as condições de acesso e os benefícios concedidos. Essa divisão permite que o apoio seja proporcional à capacidade financeira de cada família, garantindo maior equidade.
Famílias com renda bruta mensal de até R$ 2.640 enquadram-se na Faixa 1, recebendo as condições mais vantajosas. Para esses beneficiários, o programa oferece unidades subsidiadas, com prestações mensais que variam de R$ 80 a R$ 330, limitadas a 10% da renda familiar. A seleção para esta categoria é frequentemente realizada via CadÚnico, priorizando projetos habitacionais em nível municipal.
Para rendas entre R$ 2.641 e R$ 4.400, a Faixa 2 disponibiliza financiamento com subsídio parcial e taxas de juros a partir de 5% ao ano. A Caixa Econômica Federal analisa a capacidade de pagamento do solicitante para determinar o valor do imóvel elegível, que não pode exceder R$ 264 mil em capitais.
A Faixa 3 é destinada a famílias com renda de R$ 4.401 a R$ 8 mil, com foco em financiamentos diretos e a possibilidade de uso do Fundo de Garantia do Tempo de Serviço (FGTS) para amortização. Em 2025, a nova Faixa 4, para rendas de R$ 8.001 a R$ 12 mil, entrou em vigor, oferecendo condições de financiamento similares às da Faixa 3, mas com um teto de valor do imóvel ampliado para até R$ 350 mil.
Documentação essencial para agilizar o processo
A preparação antecipada da documentação é um passo crucial para quem busca financiar um imóvel pelo Minha Casa Minha Vida. Reunir todos os papéis necessários com antecedência pode otimizar significativamente o processo, tanto na prefeitura quanto na Caixa Econômica Federal.
Os documentos de identificação, como RG e CPF de todos os membros da família, são indispensáveis para comprovar a identidade e a situação civil dos solicitantes. Além disso, holerites recentes ou a declaração de imposto de renda são fundamentais para validar a renda bruta mensal da família, elemento chave para o enquadramento na faixa correta do programa.
Um comprovante de residência atualizado, como uma conta de luz ou água, é exigido para confirmar o endereço dos interessados. Certidões de nascimento ou casamento atualizadas são igualmente importantes para atestar o estado civil, especialmente em casos de união estável. Para famílias com dependentes, é necessário incluir as certidões de nascimento e, se aplicável, comprovantes de guarda legal.
No caso da Faixa 1, o número de Identificação Social (NIS) do CadÚnico deve ser apresentado. Para as faixas superiores, é prudente preparar extratos do FGTS, caso haja intenção de utilizar o saldo, e a matrícula atualizada do imóvel que se pretende adquirir.
As etapas iniciais de cadastro e simulação
O processo para iniciar a busca pela casa própria via Minha Casa Minha Vida começa com a simulação e o cadastro. É uma fase que exige atenção aos detalhes e à documentação.
Para as faixas de renda mais elevadas (Faixas 2, 3 e 4), o primeiro passo é acessar o site da Caixa Econômica Federal ou visitar uma agência para simular o financiamento. Essa ferramenta online permite inserir dados de renda e localização, estimando os subsídios aplicáveis e o valor das parcelas mensais. A simulação ajuda a identificar imóveis elegíveis dentro dos limites de valor estabelecidos para cada região.
Famílias da Faixa 1 devem procurar a prefeitura local ou o órgão responsável pela habitação em seu município. Nesses locais, com os documentos originais em mãos, um servidor público atualizará o CadÚnico e realizará a inscrição no sistema habitacional municipal. Este processo é gratuito e a análise inicial dos dados pode levar até 30 dias.
Em algumas capitais, como Salvador e Teresina, inscrições presenciais para projetos habitacionais específicos foram realizadas em julho e outubro de 2025. É fundamental verificar os editais e comunicados nos sites das prefeituras para estar a par dos prazos e requisitos específicos de cada localidade. Manter os dados pessoais atualizados no CadÚnico é vital, pois a Caixa utiliza essas informações para notificar sobre pré-aprovações e outras etapas do processo, geralmente por e-mail ou SMS.
Seleção do imóvel e aprovação final
Após a fase de inscrição, os beneficiários avançam para a seleção e aprovação do imóvel, uma etapa decisiva para a concretização do sonho da casa própria. Este momento envolve a escolha da unidade e a validação de sua conformidade com as regras do programa.
A prefeitura ou a Caixa envia uma lista de pré-selecionados para sorteio ou hierarquização, conforme os critérios de vulnerabilidade social definidos pelo programa. Em 2025, 70% das vagas são destinadas a cotas prioritárias, incluindo mulheres chefes de família, pessoas com deficiência e famílias em situação de rua.
A escolha do imóvel deve ser feita entre as construtoras credenciadas pelo programa, sempre respeitando os limites de valor estabelecidos para cada faixa de renda. É altamente recomendável visitar o local para verificar a infraestrutura, como saneamento básico e acessibilidade. A checagem da matrícula atualizada do imóvel é crucial para evitar pendências jurídicas futuras.
A Caixa Econômica Federal realiza uma vistoria técnica detalhada no imóvel antes da aprovação final do financiamento. Somente após essa etapa, o contrato de financiamento é emitido, detalhando prazos de até 35 anos e as condições para o uso do FGTS na redução das prestações.
Dicas para evitar obstáculos no processo
Manter o Cadastro Único (CadÚnico) atualizado a cada dois anos é uma recomendação essencial para todos os participantes do programa Minha Casa Minha Vida, evitando a desclassificação ou atrasos no processo. O aplicativo Habitação Brasil oferece uma ferramenta prática para rastrear o status da inscrição em tempo real, proporcionando maior controle ao solicitante.
É fundamental evitar imóveis localizados em áreas de risco, como regiões propensas a enchentes ou deslizamentos, pois a Caixa veta automaticamente financiamentos nessas zonas. Participar dos feirões habitacionais promovidos pela Caixa pode ser uma excelente oportunidade para negociar diretamente com construtoras e encontrar opções de imóveis que se encaixem nos critérios do programa.
Para aqueles que já possuem uma unidade financiada pelo programa e necessitam de melhorias, uma linha de crédito específica para reformas, com valores que variam de R$ 5 mil a R$ 30 mil, está disponível desde 2025. Os interessados devem contatar a agência da Caixa para obter detalhes sobre as condições e requisitos para acessar esse benefício. O programa Minha Casa Minha Vida, que já entregou mais de 6 milhões de moradias desde sua criação em 2009, mantém um foco contínuo na sustentabilidade em seus novos projetos, buscando oferecer moradias dignas e ecologicamente responsáveis.