Financiamento imobiliário: Minha Casa Minha Vida 2025 renova apoio a famílias de baixa renda e expande condições


O programa Minha Casa, Minha Vida (MCMV) segue como uma das principais políticas habitacionais do país em 2025, focado em facilitar o acesso à moradia digna para famílias de diversas faixas de renda, especialmente as de menor poder aquisitivo. Com atualizações e aprimoramentos constantes, a iniciativa federal busca atender a uma demanda persistente por habitação, impulsionando a construção civil e gerando empregos em todo o território nacional. A expectativa é que as condições de acesso e os valores de subsídio continuem atrativos, adaptando-se ao cenário econômico vigente.
A reformulação recente do programa, que se reflete nas diretrizes para este ano, consolidou as três faixas de renda com limites atualizados, permitindo que um número ainda maior de pessoas possa pleitear um imóvel próprio. Os ajustes nas taxas de juros e nos tetos de financiamento por região também visam adequar a oferta à realidade local, tornando o sonho da casa própria mais tangível para milhares de brasileiros.
Essas mudanças estruturais visam não apenas ampliar a quantidade de unidades entregues, mas também melhorar a qualidade dos empreendimentos, priorizando a infraestrutura urbana e a sustentabilidade. O compromisso do governo com a habitação popular permanece inalterado, buscando reduzir o déficit habitacional e promover a inclusão social através da garantia de um lar.
Novas diretrizes e critérios para o financiamento em 2025
As diretrizes do Minha Casa, Minha Vida para 2025 mantêm o foco na simplificação do acesso e na ampliação dos beneficiários. A renda familiar mensal é o principal critério de enquadramento, dividida em faixas que determinam os valores de subsídio e as condições de financiamento. Para a Faixa 1, por exemplo, o limite de renda é de até R$ 2.640, permitindo um desconto maior no valor do imóvel e juros reduzidos.
Já as Faixas 2 e 3 abrangem famílias com rendas um pouco superiores, de R$ 2.640,01 até R$ 4.400 e de R$ 4.400,01 até R$ 8.000, respectivamente. Para cada uma dessas categorias, há um escalonamento nos benefícios, que incluem subsídios significativos do Fundo de Garantia do Tempo de Serviço (FGTS) e taxas de juros abaixo das praticadas no mercado convencional. A abrangência do programa se estende para áreas urbanas e rurais, com requisitos específicos para cada modalidade.
Expansão do programa e impacto nas cidades
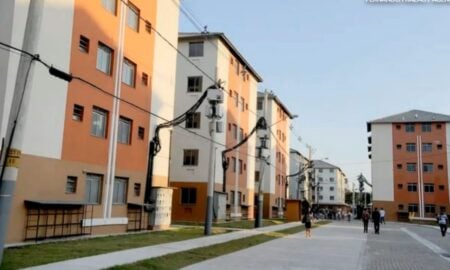
A expansão do Minha Casa, Minha Vida em 2025 projeta um impacto positivo significativo nas economias locais e na qualidade de vida das comunidades. Ao promover a construção de novos empreendimentos, o programa estimula o setor imobiliário e gera milhares de postos de trabalho diretos e indiretos, desde a produção de materiais até a mão de obra especializada.
Além disso, a entrega de moradias novas e planejadas contribui para o desenvolvimento urbano, muitas vezes acompanhada de investimentos em infraestrutura como redes de saneamento básico, pavimentação e acesso a serviços essenciais. Essa abordagem integrada busca criar bairros mais completos e funcionais, melhorando o bem-estar dos moradores e valorizando as regiões atendidas.
Subsídios e taxas de juros: entenda os valores atualizados
Os subsídios concedidos pelo Minha Casa, Minha Vida são um pilar fundamental para a viabilidade do financiamento, representando um desconto direto no valor do imóvel que o beneficiário não precisa pagar. Em 2025, esses subsídios podem chegar a até R$ 55.000, dependendo da renda familiar, da localização do imóvel e do tipo de financiamento.
As taxas de juros também se mantêm atrativas, variando conforme a faixa de renda e a região. Para as famílias da Faixa 1, por exemplo, os juros podem ser os mais baixos do mercado, partindo de 4,00% ao ano, enquanto para as Faixa 2 e 3, as taxas são progressivamente maiores, mas ainda subsidiadas e mais vantajosas que as opções de crédito imobiliário tradicionais.
Outro ponto importante é a atualização do valor máximo dos imóveis que podem ser financiados pelo programa. Para a Faixa 3, o teto pode alcançar até R$ 350.000, dependendo da cidade, permitindo a compra de imóveis de melhor padrão ou em localidades com maior valorização. Para as Faixas 1 e 2, os valores variam geralmente entre R$ 190.000 e R$ 264.000, também conforme a localização.
Essas condições são pensadas para equilibrar o poder de compra das famílias com a realidade do mercado imobiliário, garantindo que o programa seja efetivo em diferentes contextos. A combinação de subsídios robustos e juros reduzidos torna o MCMV uma opção acessível para quem busca sair do aluguel e investir em um patrimônio.
Documentação necessária para solicitar o benefício
A solicitação do financiamento pelo Minha Casa, Minha Vida exige a apresentação de uma série de documentos para comprovar a elegibilidade e a capacidade de pagamento do solicitante e de sua família. É fundamental reunir toda a papelada de forma organizada para agilizar o processo de análise.
Entre os documentos essenciais estão:
– Documento de identidade (RG e CPF)
– Comprovante de estado civil
– Comprovante de residência atualizado
– Comprovantes de renda dos últimos meses (contracheques, declaração de imposto de renda, extratos bancários)
– Carteira de trabalho e extrato do FGTS
– Declaração de não possuir imóvel próprio e de não ter sido beneficiado por programas habitacionais anteriores.
A correta e completa apresentação desses documentos é crucial para a aprovação do cadastro e para que o processo avance sem intercorrências. Qualquer pendência pode atrasar a liberação do financiamento e a realização do sonho da casa própria.
Perfil dos beneficiários e condições de enquadramento
O programa Minha Casa, Minha Vida prioriza famílias que realmente necessitam de apoio para adquirir sua primeira moradia. Os critérios de enquadramento vão além da renda, considerando também a composição familiar e a ausência de propriedades. Não podem participar pessoas que já possuem imóvel em seu nome ou que tenham sido beneficiadas anteriormente por programas habitacionais do governo. Além disso, é exigido que o solicitante não tenha restrições de crédito em seu nome. Prioridade é dada a famílias chefiadas por mulheres, aquelas com pessoas com deficiência, idosos ou crianças, e em situação de vulnerabilidade social.
Etapas de aprovação e acompanhamento do processo
O processo de aprovação do Minha Casa, Minha Vida geralmente começa com a busca por um imóvel que se enquadre nos critérios do programa. Em seguida, o interessado deve reunir a documentação e procurar uma instituição financeira credenciada, como a Caixa Econômica Federal, para fazer a simulação e submeter a proposta de financiamento. A análise de crédito e a avaliação do imóvel são etapas cruciais que determinarão a aprovação.
Após a aprovação, ocorre a assinatura do contrato e o registro do imóvel em cartório. Durante todo o processo, é possível acompanhar o andamento da solicitação junto à instituição financeira, que fornecerá todas as informações e orientações necessárias para cada etapa. A transparência e o suporte ao beneficiário são aspectos valorizados para garantir a conclusão do processo.
O futuro da moradia popular no horizonte
O Minha Casa, Minha Vida, ao longo de sua trajetória e com as projeções para 2025, solidifica-se como uma política habitacional de estado que transcende governos, consolidando-se como um pilar essencial para o desenvolvimento social e econômico do país, com a expectativa de continuidade e adaptação às novas realidades urbanas.