Minha Casa Minha Vida amplia subsídio habitacional para milhares de famílias brasileiras em 2025


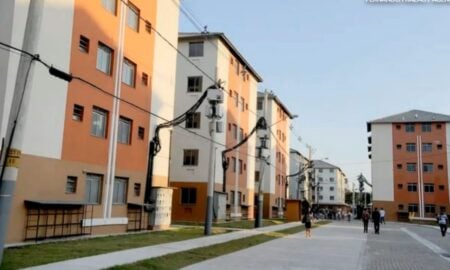
O programa Minha Casa, Minha Vida (MCMV) passa por importantes reajustes para o ano de 2025, visando aprimorar o acesso à moradia digna para uma parcela ainda maior da população. As alterações abrangem desde os limites de renda para enquadramento nas diferentes faixas até o valor máximo dos imóveis que podem ser financiados, consolidando um esforço contínuo para reduzir o déficit habitacional no país.
Essas mudanças estruturais buscam oferecer condições mais favoráveis, especialmente para as famílias de baixa renda, que representam o público prioritário das políticas públicas de habitação. A expectativa é que, com as novas regras, o programa se torne mais inclusivo e responda de forma eficaz às necessidades de moradia em diversas regiões.
A iniciativa goveramental reafirma seu compromisso com a garantia de um direito fundamental, adaptando-se às dinâmicas econômicas e sociais atuais. Aprimoramentos nos subsídios e nas taxas de juros são pilares centrais dessa reformulação.
Novas faixas de renda e teto dos imóveis
As faixas de renda para enquadramento no Minha Casa, Minha Vida foram atualizadas para 2025, permitindo que mais famílias se beneficiem dos subsídios e condições especiais de financiamento. A Faixa 1, por exemplo, agora abrange famílias com renda bruta mensal de até R$ 2.640,00, enquanto a Faixa 2 se estende até R$ 4.400,00 e a Faixa 3 alcança até R$ 8.000,00.
O valor máximo dos imóveis financiados pelo programa também foi revisado, acompanhando a valorização do mercado imobiliário em diferentes localidades. Para áreas urbanas, o teto pode variar entre R$ 190.000,00 e R$ 350.000,00, dependendo da cidade e da região. Já para imóveis rurais, os valores chegam a R$ 75.000,00 para novas construções e R$ 40.000,00 para melhorias.
Essa flexibilização nos tetos e faixas de renda é crucial para assegurar que as famílias encontrem imóveis adequados em seus respectivos municípios, sem comprometer a qualidade ou a localização. O programa busca equilibrar o custo-benefício, garantindo acesso à moradia digna em diversos contextos urbanos e rurais.
Condições de financiamento e subsídios
As condições de financiamento do Minha Casa, Minha Vida para 2025 apresentam taxas de juros diferenciadas, que são inversamente proporcionais à renda familiar. Famílias com menor renda se beneficiam de juros mais baixos, tornando as parcelas mais acessíveis e o sonho da casa própria uma realidade.
Os subsídios concedidos pelo programa, que funcionam como um desconto no valor total do imóvel, também foram ajustados. O valor máximo do subsídio pode chegar a R$ 55.000,00 para as famílias de Faixa 1 e 2, representando um suporte significativo na entrada do imóvel.
A combinação de juros reduzidos e subsídios elevados busca diminuir a barreira financeira para a aquisição da casa própria. Este é um dos pilares que impulsiona a inclusão habitacional e fomenta a construção civil.
* Juros menores para faixas de renda iniciais.
* Subsídios mais generosos para a entrada do imóvel.
* Prazos de pagamento estendidos, facilitando o planejamento financeiro.
* Possibilidade de utilizar o Fundo de Garantia por Tempo de Serviço (FGTS) para complementar o valor.
Documentação necessária para solicitar o benefício
Para solicitar o financiamento pelo Minha Casa, Minha Vida, é fundamental que o interessado reúna uma série de documentos que comprovem sua situação financeira e familiar. A lista de documentos inclui identificação pessoal, comprovante de estado civil, comprovante de residência e extratos bancários. Além disso, a documentação comprobatória de renda é essencial para o enquadramento na faixa correta do programa, como contracheques, declaração de imposto de renda ou extratos de benefícios sociais.
A análise da documentação é um passo crítico no processo, pois garante a elegibilidade e a correta aplicação das regras do programa. É importante que todos os papéis estejam atualizados e em conformidade com as exigências da Caixa Econômica Federal, agente operador do MCMV.
Expansão para áreas rurais e urbanas
O programa Minha Casa, Minha Vida continua com a sua abrangência ampliada para atender tanto famílias em áreas urbanas quanto rurais, reconhecendo as especificidades de cada contexto. No campo, as famílias podem acessar recursos para a construção de novas moradias ou para a melhoria de unidades existentes, visando a segurança e a qualidade de vida.
Nas cidades, o foco permanece na oferta de apartamentos e casas em empreendimentos que atendam aos requisitos de infraestrutura e localização. A diversidade de opções garante que o programa atenda a um espectro amplo de necessidades habitacionais.
Impacto esperado na economia e sociedade
Os ajustes do programa para 2025 são esperados para gerar um impacto positivo significativo tanto na economia quanto na sociedade. O investimento em habitação popular estimula a cadeia produtiva da construção civil, criando empregos e movimentando diversos setores.
Socialmente, o Minha Casa, Minha Vida contribui para a melhoria da qualidade de vida de milhões de pessoas, proporcionando segurança e estabilidade. A redução do déficit habitacional é um fator chave para o desenvolvimento social e a inclusão.