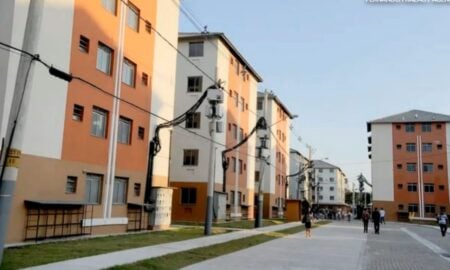
Minha Casa Minha Vida 2025 amplia acesso com novos tetos e juros reduzidos para milhões de famílias urbanas


O programa habitacional Minha Casa, Minha Vida, reformulado e com diretrizes atualizadas para 2025, intensifica seu foco na redução do déficit habitacional, visando proporcionar moradia digna a milhões de famílias. A iniciativa governamental estabelece novas condições de financiamento e subsídio, facilitando a aquisição do imóvel próprio para cidadãos de diversas faixas de renda em todo o território nacional.
A renovação do programa reflete um esforço contínuo para adaptar as políticas habitacionais às realidades econômicas e sociais do país, assegurando que mais pessoas possam concretizar o sonho da casa própria. A ampliação dos limites de valor dos imóveis e o reajuste das faixas de renda são pilares essenciais dessa nova fase, buscando abranger um público ainda maior.
Entre os principais objetivos da gestão atual, destaca-se a promoção da inclusão social e o estímulo à economia local por meio da construção civil. O programa não apenas garante moradia, mas também impulsiona a geração de empregos e o desenvolvimento de infraestrutura nas regiões beneficiadas. A meta é criar um ciclo virtuoso de crescimento e bem-estar para as comunidades atendidas.
Novas faixas de renda e o acesso ao imóvel próprio
As diretrizes atualizadas do programa Minha Casa, Minha Vida para 2025 consolidam as faixas de renda, determinando o nível de subsídio e as condições de financiamento. Famílias com renda mensal bruta de até R$ 2.640 se enquadram na Faixa 1, recebendo as maiores subvenções e os juros mais baixos para imóveis urbanos. Para a zona rural, o limite é de R$ 31.680 anuais.
Já a Faixa 2 contempla famílias com renda bruta de até R$ 4.400 mensais em áreas urbanas, ou R$ 52.800 anuais para o meio rural, enquanto a Faixa 3 abrange rendas de até R$ 8.000 mensais (urbanas) e R$ 96.000 anuais (rurais). Essa segmentação permite que o programa direcione os recursos de forma mais equitativa, beneficiando desde os grupos de menor poder aquisitivo até aqueles que, embora com renda um pouco superior, ainda necessitam de apoio para adquirir sua primeira moradia.
Subvenções e taxas de juros competitivas
O programa habitacional prevê subsídios que podem atingir valores significativos, diminuindo consideravelmente o montante a ser financiado pelas famílias. Em 2025, o limite máximo de subsídio pode chegar a R$ 170.000, um aumento substancial que reflete a valorização do mercado imobiliário e a necessidade de apoiar os compradores.
As taxas de juros continuam entre as mais competitivas do mercado, com condições diferenciadas para cada faixa de renda e localidade. Famílias da Faixa 1 desfrutam de taxas de juros reduzidíssimas, enquanto as Faixas 2 e 3 também possuem condições favoráveis, mas com juros ligeiramente maiores. O Fundo de Garantia do Tempo de Serviço (FGTS) desempenha um papel crucial, permitindo que os trabalhadores utilizem seus saldos para abater o valor do imóvel, amortizar o financiamento ou pagar parte das prestações, tornando a aquisição ainda mais acessível.
Expansão da cobertura e qualidade habitacional
O programa Minha Casa, Minha Vida está expandindo sua abrangência para incluir um número maior de municípios e tipos de empreendimentos, visando atender à demanda habitacional em diversas regiões. Há um foco em projetos que promovem a revitalização urbana e a sustentabilidade, incentivando a construção de moradias com melhor infraestrutura e menor impacto ambiental.
A qualidade dos imóveis é uma prioridade, com a exigência de que os projetos sigam normas técnicas rigorosas e ofereçam condições de habitabilidade adequadas. Isso inclui desde a qualidade dos materiais de construção até a oferta de áreas comuns e acessibilidade, garantindo que as moradias não sejam apenas acessíveis, mas também confortáveis e seguras para seus moradores.
Requisitos para participação no programa
Para se qualificar ao programa, os interessados devem atender a uma série de requisitos estabelecidos. O principal deles é não possuir outro imóvel em seu nome nem ter sido beneficiado por outros programas habitacionais do governo federal. Além disso, é necessário comprovar a renda familiar dentro dos limites das faixas estabelecidas e residir ou trabalhar na cidade onde o imóvel será adquirido.
A documentação básica inclui comprovantes de renda, documentos de identificação pessoal, e certidões de estado civil. Para famílias rurais, a comprovação de renda se dá anualmente e há condições específicas relacionadas à produção agrícola. As condições para participação são detalhadas e visam garantir que o benefício chegue a quem realmente precisa.
Mulheres chefes de família têm prioridade na obtenção do contrato em caso de separação ou divórcio, uma medida que visa proteger a vulnerabilidade feminina e garantir a estabilidade familiar. Existem também condições especiais para pessoas com deficiência e idosos, assegurando que todos os grupos sociais sejam contemplados pelo programa.
Processo de solicitação e etapas para o financiamento
O processo para solicitar o financiamento do Minha Casa, Minha Vida geralmente começa com a inscrição junto à Caixa Econômica Federal, principal agente financeiro do programa, ou por meio das prefeituras e entidades organizadoras para a Faixa 1. Os interessados devem apresentar a documentação necessária para análise de crédito e enquadramento nas faixas de renda.
Após a aprovação, o próximo passo envolve a escolha do imóvel, que deve estar dentro dos limites de valor estabelecidos pelo programa para a região. A Caixa realiza a avaliação da propriedade e verifica sua conformidade com as normas. Com a aprovação do imóvel, segue-se a assinatura do contrato de financiamento, formalizando a aquisição e as condições de pagamento, que podem se estender por até 35 anos.
Benefícios estendidos e o panorama da moradia
O programa não se limita apenas à compra de moradias novas. Em 2025, o Minha Casa, Minha Vida também permite a aquisição de imóveis usados, desde que atendam aos requisitos de avaliação e estejam dentro dos valores estipulados. Essa flexibilidade amplia as opções para os beneficiários e dinamiza o mercado imobiliário local.
Além da compra, há modalidades para reforma e ampliação, permitindo que famílias já proprietárias melhorem suas condições de habitação com apoio financeiro. Essa visão abrangente visa impactar positivamente a qualidade de vida, promovendo o desenvolvimento sustentável das cidades e garantindo que cada vez mais famílias vivam com dignidade.