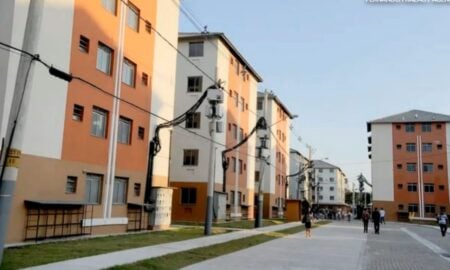
Minha Casa Minha Vida anuncia novas condições para 2025 famílias de baixa renda alcançam moradia


O programa Minha Casa Minha Vida (MCMV) segue como uma das principais políticas habitacionais do país, apresentando um arcabouço de regras e benefícios robustos projetados para 2025. Com foco na redução do déficit habitacional e no acesso à moradia digna, o governo federal mantém e aprimora as condições de financiamento, subsídios e taxas de juros, garantindo que parcelas significativas da população de menor renda possam conquistar a casa própria. Essas diretrizes atualizadas visam expandir o alcance e a efetividade do programa, respondendo às necessidades habitacionais em diversas regiões.
As mudanças implementadas recentemente são mantidas para o próximo ano, consolidando um caminho mais acessível para famílias que buscam estabilidade residencial. A iniciativa governa uma estrutura complexa de faixas de renda e modalidades de atendimento, desenhada para se adaptar à realidade socioeconômica dos beneficiários, tanto em áreas urbanas quanto rurais. A continuidade e aprimoramento dessas políticas são essenciais para o desenvolvimento social e econômico do território nacional.
A meta principal do programa é amparar famílias que se encontram em situação de vulnerabilidade, oferecendo condições facilitadas para a aquisição de imóveis novos ou usados, além da construção de unidades habitacionais. O foco está em proporcionar um futuro com mais segurança e dignidade para cidadãos que, de outra forma, teriam dificuldade em acessar o mercado imobiliário.
Novas faixas de renda e subsídios elevados
As faixas de renda para elegibilidade ao Minha Casa Minha Vida foram ajustadas e permanecem válidas para 2025, definindo os níveis de benefício e as condições de financiamento. A Faixa 1 abrange famílias com renda bruta mensal de até R$ 2.640,00, a Faixa 2 inclui rendas de R$ 2.640,01 até R$ 4.400,00, e a Faixa 3 destina-se a famílias com renda entre R$ 4.400,01 e R$ 8.000,00. Cada faixa possui critérios específicos que determinam o valor do subsídio e as taxas de juros aplicáveis.
Os subsídios concedidos pelo programa foram significativamente aumentados, representando um dos pilares para a acessibilidade do financiamento imobiliário. Para a Faixa 1, o subsídio pode atingir um valor substancial, chegando a até R$ 55.000,00 para imóveis urbanos e até R$ 60.000,00 para unidades rurais, dependendo da localização e características do imóvel. Esses valores contribuem diretamente para a redução do saldo devedor e tornam as parcelas mensais mais compatíveis com a capacidade de pagamento das famílias de menor renda.
Regras de juros e valores máximos dos imóveis
As taxas de juros aplicadas aos financiamentos do Minha Casa Minha Vida variam de acordo com a faixa de renda da família e a região onde o imóvel está localizado, seguindo a lógica de beneficiar os grupos mais vulneráveis. Para famílias da Faixa 1 e parte da Faixa 2, as taxas são consideravelmente mais baixas, com o objetivo de minimizar o custo total do financiamento. Regiões do Norte e Nordeste, por exemplo, podem ter juros ainda mais reduzidos para as menores rendas.
O valor máximo dos imóveis que podem ser financiados pelo programa também foi atualizado para 2025, refletindo as realidades do mercado imobiliário em diferentes localidades. Em grandes centros urbanos e capitais, o teto para o valor do imóvel pode chegar a R$ 350.000,00, enquanto em cidades menores e áreas rurais, os limites são ajustados proporcionalmente. Essa flexibilidade permite que o programa atenda a uma gama mais ampla de ofertas de moradia.
A diferenciação dos tetos de valor dos imóveis é crucial para assegurar que a política habitacional seja eficaz em todo o território nacional, considerando as disparidades de custo de vida e de construção. Tais medidas visam garantir que os beneficiários encontrem opções de moradia adequadas em suas respectivas regiões, sem comprometer a sustentabilidade financeira do financiamento. A Caixa Econômica Federal, principal agente financeiro, oferece simulações detalhadas para cada caso.
Grupos prioritários e requisitos de elegibilidade
O programa Minha Casa Minha Vida estabelece critérios claros para a seleção dos beneficiários, priorizando grupos específicos que enfrentam maiores dificuldades para acessar moradia. Entre os grupos prioritários estão famílias chefiadas por mulheres, aquelas que têm membros com deficiência, idosos ou crianças, além de pessoas em situação de rua e famílias que foram desabrigadas por calamidades ou em áreas de risco. Esta priorização busca corrigir desigualdades sociais e garantir o apoio a quem mais precisa.
Para ser elegível ao programa, a família não pode possuir outro imóvel em seu nome, seja ele urbano ou rural, e também não pode ter sido beneficiada anteriormente por outros programas habitacionais do governo federal. É exigido que a família não esteja cadastrada no Cadastro Nacional de Mutuários (CADMUT) e que não possua financiamento ativo no Sistema Financeiro de Habitação (SFH). Esses requisitos visam garantir que os recursos sejam direcionados a quem realmente necessita da primeira moradia.
A documentação necessária para o cadastro e a análise de crédito geralmente inclui comprovantes de renda, documentos de identificação de todos os membros da família, comprovante de estado civil e de residência. O processo de inscrição pode ser realizado através das prefeituras ou diretamente nas agências da Caixa Econômica Federal, dependendo da modalidade de participação. A transparência na análise dos dados é um pilar do programa.
A avaliação da capacidade de pagamento é um passo fundamental no processo de concessão do financiamento, garantindo a sustentabilidade das parcelas para o beneficiário. Mesmo com os subsídios e taxas de juros reduzidas, o compromisso com a quitação do imóvel é levado em conta, assegurando a responsabilidade financeira do programa e do comprador. A combinação de requisitos e prioridades visa uma distribuição justa e eficiente.
Expansão do programa e alcance habitacional
A expansão do programa Minha Casa Minha Vida tem sido contínua, visando cobrir o maior número possível de municípios e diferentes perfis de famílias em todo o país. A articulação entre os níveis federal, estadual e municipal é crucial para identificar as áreas com maior carência habitacional e direcionar os investimentos de forma estratégica. A meta é alcançar um número significativo de novas moradias em 2025, contribuindo para a redução da desigualdade.
A abrangência do MCMV permite não apenas a construção de novas unidades habitacionais, mas também a requalificação de imóveis existentes em áreas urbanas consolidadas, bem como a implementação de projetos em áreas rurais que atendam às necessidades específicas dessas comunidades. Esta diversidade de modalidades garante que o programa seja adaptável e eficiente em diferentes contextos socioeconômicos. A participação de construtoras e cooperativas é vital para a execução dos empreendimentos.
Aprimoramento contínuo das políticas
O governo federal e os agentes financeiros envolvidos no Minha Casa Minha Vida realizam revisões periódicas nas regras e condições do programa, buscando um aprimoramento contínuo das políticas habitacionais. Essa dinâmica garante que o programa se mantenha atualizado frente às mudanças econômicas e sociais, otimizando a alocação de recursos e a efetividade das ações. A adaptação constante é fundamental para enfrentar os desafios de um setor tão complexo quanto o da habitação. A análise de indicadores e a escuta das necessidades da população são elementos-chave nesse processo de ajuste.
Financiamento e parcerias para habitação
O financiamento do programa Minha Casa Minha Vida é majoritariamente garantido por recursos do Fundo de Garantia do Tempo de Serviço (FGTS) e do Orçamento Geral da União. A alocação desses fundos é estratégica para sustentar os subsídios e as condições de crédito facilitadas. Além disso, parcerias com estados e municípios são essenciais para a implementação local, muitas vezes com a cessão de terrenos, infraestrutura básica e complementação de subsídios, ampliando o alcance das iniciativas.
Futuro do programa Minha Casa Minha Vida
O compromisso com a redução do déficit habitacional segue como uma prioridade fundamental para o governo em 2025. O Minha Casa Minha Vida representa um esforço contínuo para proporcionar acesso à moradia digna, contribuindo para o desenvolvimento social e a melhoria da qualidade de vida de diversas famílias.