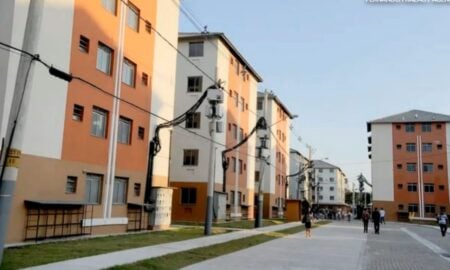
Minha Casa Minha Vida 2025 amplia acesso a moradias com novos subsídios e juros reduzidos para 8 mil famílias


O programa Minha Casa, Minha Vida apresenta suas regras atualizadas para 2025, buscando facilitar ainda mais o acesso à moradia digna para milhões de brasileiros. As novas diretrizes focam na expansão do número de beneficiários e na melhoria das condições de financiamento, adaptando-se às necessidades atuais da população.
Uma das principais novidades é o aumento dos tetos de renda e do valor dos subsídios, que se tornam mais atrativos para famílias de diferentes faixas. A iniciativa governamental visa combater o déficit habitacional, especialmente entre os grupos de menor poder aquisitivo.
Com o objetivo de impulsionar a construção civil e gerar empregos, o programa reforça seu compromisso social, priorizando famílias que antes encontravam barreiras maiores para adquirir seu primeiro imóvel. As mudanças prometem dinamizar o mercado e oferecer novas oportunidades.
Novas condições e público-alvo
As condições do programa Minha Casa, Minha Vida para 2025 foram redesenhadas para serem mais inclusivas. Famílias com renda mensal bruta de até R$ 8.000 em áreas urbanas e renda anual bruta de até R$ 96.000 em áreas rurais poderão se candidatar, abrangendo um espectro maior da população.
Dentre os critérios de prioridade, destacam-se famílias chefiadas por mulheres, aquelas com pessoas com deficiência ou idosos em sua composição, e moradores de áreas de risco. A seleção busca garantir que o auxílio chegue a quem mais necessita, promovendo equidade social.
Valor máximo dos imóveis e vantagens complementares
O teto do valor dos imóveis que podem ser financiados pelo Minha Casa, Minha Vida também foi ajustado para 2025, acompanhando a valorização do mercado imobiliário em diversas regiões. Em grandes capitais como São Paulo, Rio de Janeiro e Brasília, o limite pode chegar a R$ 350.000, enquanto em outras localidades os valores foram reajustados proporcionalmente, permitindo a aquisição de residências de melhor qualidade e em áreas mais desenvolvidas, o que representa um avanço significativo para as famílias que sonham com a casa própria. Além do subsídio direto na entrada, o programa oferece vantagens complementares, como a redução das taxas de juros, que são subsidiadas pelo governo, tornando as parcelas do financiamento mais acessíveis e aliviando o orçamento familiar a longo prazo. Outro benefício importante é a isenção ou redução de taxas cartorárias e do Imposto de Transmissão de Bens Imóveis (ITBI), que são custos consideráveis na compra de um imóvel, diminuindo a carga financeira inicial e facilitando o processo de legalização da propriedade para os beneficiários.
Detalhes do subsídio governamental
O subsídio do governo, principal diferencial do Minha Casa, Minha Vida, pode atingir até R$ 55.000, dependendo da renda familiar e da localização do imóvel. Este valor é concedido para abater parte do montante total do financiamento, reduzindo consideravelmente o valor da entrada ou das parcelas.
Para famílias de menor renda, as taxas de juros são significativamente menores, com algumas faixas acessando juros a partir de 4% ao ano. Essa condição torna o financiamento mais vantajoso em comparação com as linhas de crédito tradicionais disponíveis no mercado.
Categorias de renda para 2025
As faixas de renda atualizadas para 2025 são essenciais para determinar a elegibilidade e os benefícios. Na área urbana, a Faixa 1 abrange famílias com renda bruta mensal de até R$ 2.640.
A Faixa 2 urbana se destina a famílias com renda mensal bruta entre R$ 2.640,01 e R$ 4.400.
Já a Faixa 3 urbana é voltada para quem tem renda mensal bruta de R$ 4.400,01 até R$ 8.000.
Para a área rural, as faixas de renda são baseadas na renda anual bruta familiar, garantindo que as especificidades do campo sejam consideradas.
Processo de inscrição e documentos
Para se inscrever no programa Minha Casa, Minha Vida, os interessados devem procurar as prefeituras ou entidades organizadoras em sua cidade, ou diretamente a Caixa Econômica Federal. É fundamental apresentar a documentação completa para agilizar o processo de análise.
Os documentos geralmente incluem comprovante de renda, comprovante de residência, RG, CPF e certidão de nascimento ou casamento. A ausência de qualquer documento pode atrasar a aprovação da solicitação.
É importante ressaltar que as famílias não podem possuir outro imóvel em seu nome nem ter participado de programas habitacionais do governo anteriormente, salvo exceções previstas em lei. A intenção é beneficiar quem realmente não possui moradia.
Expansão e resultados esperados do programa
A expectativa para 2025 é que o programa alcance um número ainda maior de famílias, impulsionando a aquisição da casa própria e estimulando o desenvolvimento econômico. As novas condições buscam tornar o sonho da moradia mais tangível para todos.
Com o aprimoramento das regras, o governo projeta uma redução ainda mais expressiva do déficit habitacional, contribuindo para a melhoria da qualidade de vida de milhões de pessoas. A acessibilidade e a sustentabilidade são pilares desta nova fase do programa.
O papel fundamental da Caixa Econômica Federal
A Caixa Econômica Federal continua sendo o principal agente financeiro do Minha Casa, Minha Vida, responsável pela operacionalização dos financiamentos e pela gestão dos recursos. A instituição desempenha um papel crucial na interface entre o governo e os beneficiários, garantindo a execução das políticas habitacionais.