
Previdência da Polônia altera calendário de aposentadorias para evitar atrasos no fim do ano

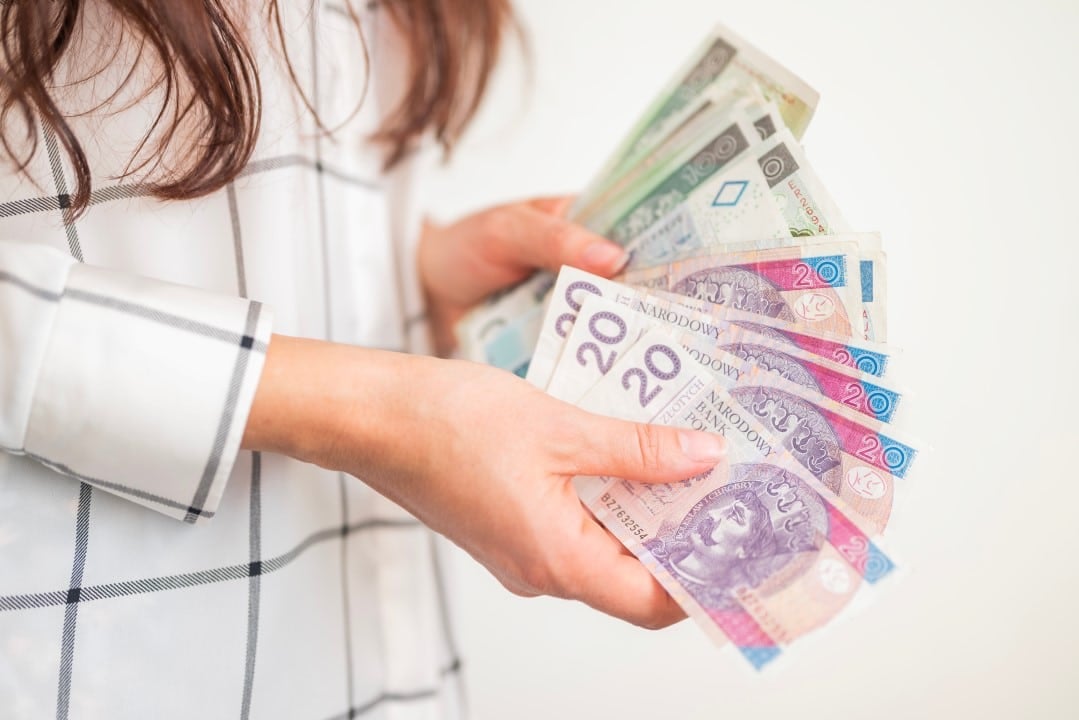
O sistema previdenciário da Polônia confirmou a reestruturação do calendário de depósitos para aposentados e pensionistas no último mês do ano. A autarquia responsável pela administração dos recursos programou antecipações para evitar que os repasses coincidam com os feriados prolongados. A medida afeta diretamente os cidadãos que possuem datas de recebimento fixadas em finais de semana ou dias festivos. O planejamento logístico busca manter a regularidade financeira das famílias.
O ajuste operacional visa garantir que os beneficiários tenham acesso aos fundos antes das celebrações de Natal e Ano Novo. O cronograma modificado abrange tanto as pensões regulares de velhice quanto os auxílios familiares e por invalidez. Aqueles que normalmente recebem no primeiro dia de janeiro também notarão uma mudança significativa, com o crédito caindo na conta ainda no exercício financeiro anterior. A estratégia facilita o planejamento doméstico em um período de alto consumo, evitando que os segurados fiquem desassistidos durante o fechamento das agências bancárias.
Reorganização das datas de depósito no fim do ano
A dinâmica de pagamentos gerenciada pelo Zakład Ubezpieczeń Społecznych, o órgão previdenciário polonês, opera tradicionalmente com datas fixas ao longo dos meses. No entanto, a configuração do calendário de dezembro exige intervenções técnicas para manter o fluxo financeiro da população idosa e vulnerável. Os repasses agendados para os dias 1, 10 e 15 ocorrerão sem qualquer alteração, seguindo o rito normal do sistema bancário. Já os cidadãos que aguardam os depósitos no dia 6 terão os valores liberados no dia útil imediatamente anterior. O mesmo princípio de antecipação se aplica aos lotes dos dias 20 e 25, que serão processados e enviados às contas até o dia 24, véspera de Natal. A alteração mais expressiva atinge o grupo com recebimento programado para 1º de janeiro do ano seguinte. O órgão federal determinou que esse contingente receba o dinheiro no dia 31 de dezembro. Na prática, essa parcela da população registrará dois créditos previdenciários dentro do mesmo mês, exigindo organização para administrar os recursos até o repasse de fevereiro.
A logística de distribuição envolve a rede bancária nacional e o sistema postal do país europeu. A maioria absoluta dos segurados opta pelo recebimento eletrônico direto em conta corrente. Essa modalidade elimina o risco de atrasos físicos causados pelo aumento do volume de correspondências na época festiva.
Impacto da inflação e o piso previdenciário nacional
O valor base das aposentadorias polonesas passou por uma atualização no primeiro trimestre, refletindo o custo de vida no país. O mecanismo de correção anual, conhecido localmente como waloryzacja, aplicou um índice de aproximadamente 5,5% sobre os montantes pagos aos segurados. Com essa recomposição, a pensão mínima bruta atingiu o patamar de 1.878,91 zlotys. Esse valor serve como alicerce para o cálculo de diversas outras políticas públicas de assistência social. A correção monetária protege o poder de compra dos idosos frente às oscilações econômicas da região.
O modelo de financiamento do Estado baseia-se em um sistema de pilares contributivos. Os trabalhadores ativos recolhem compulsoriamente uma fatia de seus rendimentos para o fundo público principal, garantindo a manutenção dos pagamentos atuais e acumulando direitos para o próprio futuro. O acesso ao piso garantido exige o cumprimento de um tempo mínimo de contribuição ao longo da vida laboral. Os valores finais recebidos por cada indivíduo variam substancialmente, dependendo do volume de recursos injetados no sistema durante os anos de atividade. O governo realiza o desconto automático das taxas de saúde e dos impostos devidos antes de transferir o valor líquido aos aposentados. As faixas de tributação aplicadas dependem da renda total do beneficiário, com isenções previstas para as camadas de menor poder aquisitivo. A estrutura visa equilibrar a sustentabilidade das contas públicas com a necessidade de proteção social.
Critérios de elegibilidade e acesso ao sistema
A legislação trabalhista e previdenciária estabelece regras claras para a transição para a inatividade. O país mantém idades de aposentadoria diferenciadas por gênero, um modelo que difere de algumas nações vizinhas da União Europeia. As mulheres adquirem o direito de solicitar o benefício ao completarem 60 anos, enquanto os homens precisam atingir os 65 anos. Além do critério etário, o histórico de contribuições formais determina a aprovação do pedido e o valor a ser concedido.
A rede de proteção estende-se também aos estrangeiros que exercem atividade remunerada legal no território polonês. Acordos bilaterais e regras do bloco europeu permitem a portabilidade do tempo de serviço. Isso significa que um trabalhador pode somar períodos de contribuição de diferentes países para atingir os requisitos mínimos.
- Idade mínima estabelecida por gênero para o requerimento da aposentadoria.
- Tempo de contribuição formal registrado no banco de dados do governo.
- Comprovação de incapacidade laboral para os casos de pensão por invalidez.
- Critérios de renda familiar para a concessão de auxílios assistenciais específicos.
O processamento das solicitações ocorre nas agências regionais da previdência. A documentação exigida inclui os registros de emprego anteriores e os comprovantes de identidade civil.
Injeção de recursos extras com pensões adicionais
O pacote de suporte financeiro aos idosos inclui o pagamento de parcelas adicionais ao longo do ano civil. A décima terceira pensão funciona como um abono universal, distribuído geralmente no mês de abril para todos os segurados elegíveis. O valor desse repasse extra é fixado com base na pensão mínima vigente, correspondendo aos mesmos 1.878,91 zlotys brutos. Diferente de outros benefícios, essa cota não passa por filtros de renda, alcançando toda a base de aposentados do país. A política de complementação de renda ganhou um novo componente com a introdução definitiva da décima quarta pensão. Este segundo abono ocorre no segundo semestre e possui um formato de distribuição mais restritivo. O governo aplica uma regra de redução proporcional para os segurados que recebem acima de um teto predeterminado. A medida foca os recursos estatais na parcela da população idosa com maior vulnerabilidade econômica, funcionando como um amortecedor contra despesas imprevistas.
A administração desses extras ocorre de forma automática, sem a necessidade de requerimentos adicionais por parte dos cidadãos. O sistema cruza os dados de renda e emite as ordens de pagamento junto com a pensão regular do mês correspondente. Essa automação reduz a burocracia e evita a sobrecarga nas agências de atendimento presencial.
Estrutura de suporte e canais de atendimento
A modernização dos serviços públicos transferiu grande parte do relacionamento com o segurado para o ambiente digital. O portal eletrônico da previdência permite a consulta detalhada de extratos, datas de pagamento e simulações de valores. Um aplicativo para dispositivos móveis complementa a estrutura de atendimento, enviando notificações sobre os depósitos e eventuais pendências documentais. A manutenção dos dados cadastrais atualizados, especialmente as informações bancárias, evita o bloqueio preventivo dos fundos.
Para além das aposentadorias, o órgão gerencia uma ampla gama de programas de transferência de renda. Iniciativas voltadas para o apoio familiar, como os subsídios mensais por criança, integram o orçamento da instituição. A concessão de benefícios por invalidez segue um rigoroso processo de perícia médica, que avalia o grau de limitação do trabalhador. Todo esse ecossistema financeiro exige um planejamento logístico preciso, justificando as adaptações no calendário durante os períodos de feriados nacionais.



