Governo atualiza regras do Minha Casa Minha Vida: veja como conquistar seu imóvel em 2026 e quais faixas salariais se aplicam pela Caixa Econômica Federal

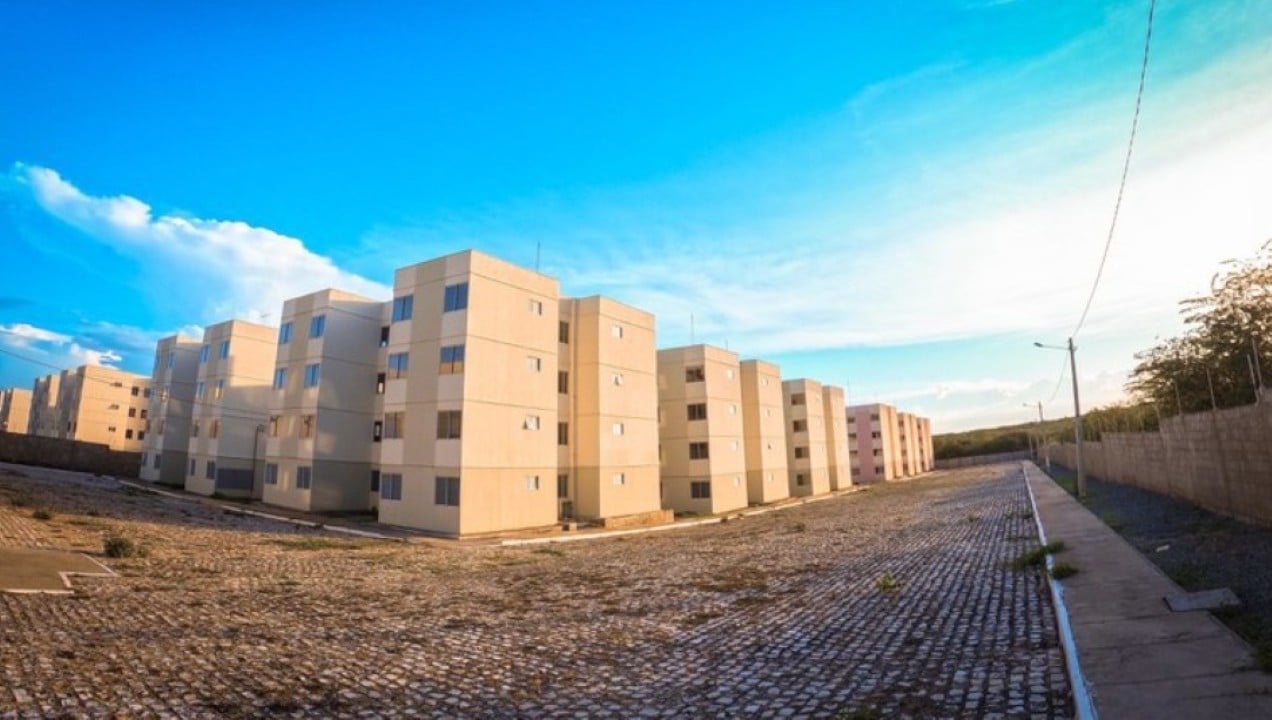
O programa Minha Casa Minha Vida (MCMV) segue como uma das principais iniciativas federais para acesso à moradia no Brasil. Em junho de 2026, com atualizações importantes em suas diretrizes e condições, famílias de diversas faixas de renda buscam informações detalhadas sobre como se enquadrar e garantir o financiamento de seu imóvel. As recentes mudanças visam ampliar o alcance e tornar o processo mais transparente, atendendo a uma demanda crescente por habitação.
A iniciativa, que já beneficiou milhões de brasileiros desde sua criação, concentra-se em oferecer condições facilitadas para a aquisição da casa própria. Para o período atual, o governo federal reforça o compromisso com a redução do déficit habitacional, ajustando valores de subsídios e tetos de renda para se adequarem à realidade econômica do país.
Compreendendo o Minha Casa Minha Vida em 2026

Neste ano de 2026, o Minha Casa Minha Vida mantém seu propósito fundamental: proporcionar subsídios e taxas de juros reduzidas para famílias de baixa e média renda que desejam adquirir um imóvel. O programa é uma peça central na política habitacional do país, atuando em diferentes modalidades para contemplar variados perfis de beneficiários e necessidades regionais.
As modalidades incluem financiamento habitacional, seja para compra de imóveis novos ou usados, construção em terreno próprio e até mesmo aprimoramento de moradias. A flexibilidade do programa é uma de suas maiores forças, permitindo que um grande número de famílias possa realizar o sonho da casa própria. A gestão atual tem focado em simplificar o acesso, ao mesmo tempo em que aprimora a fiscalização para garantir a correta aplicação dos recursos.
Um dos pontos cruciais do programa é a parceria com a Caixa Econômica Federal, que atua como agente financeiro principal. É por meio dela que a maior parte dos financiamentos é processada, garantindo a operacionalização das diretrizes estabelecidas pelo Ministério das Cidades. Compreender essa estrutura é o primeiro passo para quem busca se integrar ao Minha Casa Minha Vida.
Além disso, o programa se adapta às necessidades urbanas e rurais, oferecendo soluções habitacionais distintas. Para as áreas rurais, por exemplo, há um olhar atento às especificidades do campo, visando a melhoria das condições de vida e trabalho dos agricultores familiares e trabalhadores rurais.
Saiba quem pode se inscrever no programa habitacional
Para participar do Minha Casa Minha Vida em 2026, é preciso atender a uma série de requisitos estabelecidos pelo governo federal. O foco principal está nas famílias que realmente necessitam de apoio para conquistar sua moradia, evitando a duplicação de benefícios e priorizando aqueles em situação de vulnerabilidade habitacional.
Primordialmente, a família deve ter uma renda mensal bruta que se enquadre nas faixas estabelecidas pelo programa. É importante ressaltar que a renda bruta inclui todos os rendimentos dos membros da família que residem na mesma casa, sem descontos. Esta é a base para determinar em qual faixa o grupo familiar se encaixa, definindo assim os subsídios e condições de juros.
Outro critério fundamental é não possuir nenhum imóvel em seu nome. Isso significa que nenhum membro da família candidata pode ser proprietário, cessionário ou promitente comprador de outro imóvel residencial. A única exceção é para aqueles que já possuem um imóvel, mas em condições precárias ou que não atenda às necessidades de moradia, e o solicitante esteja buscando um novo lar por meio do programa.
Adicionalmente, não é permitido ter sido beneficiado anteriormente por programas habitacionais do governo federal, como o próprio Minha Casa Minha Vida ou outros subsídios com recursos do Fundo de Arrendamento Residencial (FAR) ou do Fundo de Desenvolvimento Social (FDS). Esta regra visa garantir que o benefício seja distribuído para um número maior de famílias que ainda não tiveram essa oportunidade.
Os candidatos também devem ser maiores de 18 anos ou emancipados e não podem estar cadastrados no Cadastro Nacional de Inadimplentes (CADIN) ou em outros registros de dívida ativa da União. Além disso, é exigido que o solicitante seja residente ou trabalhe no município onde deseja adquirir o imóvel há pelo menos um ano, dependendo das regras específicas da prefeitura local.
Entenda as faixas de renda e condições de financiamento
As faixas de renda são a espinha dorsal do Minha Casa Minha Vida, pois elas determinam o nível de subsídio e as taxas de juros aplicadas ao financiamento. Em 2026, o programa continua dividido em três principais grupos, cada um com seus limites salariais e benefícios correspondentes, desenhados para atender diferentes realidades econômicas das famílias brasileiras.
É crucial que os interessados compreendam em qual faixa se enquadram para ter clareza sobre as vantagens que podem obter. Quanto menor a renda familiar, maiores são os subsídios e menores as taxas de juros, o que torna a aquisição do imóvel mais acessível. Os valores apresentados a seguir refletem as diretrizes vigentes a partir de junho de 2026 e podem ser ligeiramente ajustados conforme o reajuste do salário mínimo e a política econômica.
Veja as faixas de renda e suas respectivas condições:
- Faixa 1: Renda familiar bruta mensal de até R$ 2.640.
Esta faixa é destinada às famílias com menor poder aquisitivo. Os beneficiários podem contar com um subsídio expressivo do governo, que pode cobrir até 95% do valor do imóvel, dependendo da renda e da localização. As taxas de juros são as mais baixas do programa, podendo ser praticamente simbólicas, variando de 4% a 4,25% ao ano para não cotistas do FGTS e de 3,75% a 4% para cotistas. O valor máximo do imóvel financiado para esta faixa é definido por região, mas geralmente não ultrapassa R$ 170 mil nas grandes cidades.
- Faixa 2: Renda familiar bruta mensal de R$ 2.640,01 até R$ 4.400.
Famílias nesta faixa também se beneficiam de subsídios do governo federal e juros mais baixos que os praticados no mercado. O valor do subsídio é menor que na Faixa 1, mas ainda significativo, podendo chegar a R$ 55 mil, variando de acordo com a renda e a localização do imóvel. As taxas de juros anuais para esta faixa geralmente ficam entre 4,5% e 5% para não cotistas do FGTS e 4,25% a 4,75% para cotistas. Os imóveis podem ter valores de até R$ 264 mil, dependendo da cidade.
- Faixa 3: Renda familiar bruta mensal de R$ 4.400,01 até R$ 8.000.
Este grupo abrange as famílias com renda mais elevada dentro do programa, embora ainda receba condições diferenciadas de financiamento. Para esta faixa, o subsídio federal é menor ou inexistente, mas as taxas de juros permanecem abaixo das praticadas no mercado imobiliário tradicional, auxiliando na redução do custo total do financiamento. As taxas de juros anuais costumam variar de 7,66% a 8,16% para não cotistas do FGTS e de 7,16% a 7,66% para cotistas. O limite do valor do imóvel para esta faixa pode chegar a R$ 350 mil em capitais e regiões metropolitanas.
É fundamental destacar que os valores de renda e dos imóveis são revisados periodicamente. A data de junho de 2026 reflete as últimas atualizações, mas é sempre recomendável consultar os canais oficiais da Caixa Econômica Federal e do Ministério das Cidades para obter os dados mais recentes no momento da solicitação. Além disso, o uso do Fundo de Garantia do Tempo de Serviço (FGTS) pode ser uma vantagem adicional, reduzindo o valor da entrada ou do saldo devedor, o que impacta diretamente nas parcelas.
A taxa de juros do FGTS mencionada para cotistas é a mais atrativa, incentivando o uso do fundo para a compra do imóvel. Essa condição é um diferencial significativo do programa, pois permite que trabalhadores utilizem seus recursos acumulados para facilitar a aquisição de um bem essencial.
O roteiro completo para participar do programa
Entrar no Minha Casa Minha Vida pode parecer complexo, mas seguindo um roteiro estruturado, o processo se torna mais claro e gerenciável. O caminho para a casa própria, através deste programa, envolve etapas distintas que devem ser cumpridas com atenção aos detalhes e à documentação exigida. A Caixa Econômica Federal é a principal porta de entrada para a maioria dos beneficiários.
A primeira ação é realizar um pré-cadastro ou buscar informações em um dos canais de atendimento da Caixa. Isso pode ser feito em agências físicas, por meio do site oficial ou aplicativo, ou em correspondentes Caixa Aqui. Nesta fase inicial, serão solicitados dados básicos da família para uma primeira análise de enquadramento nas faixas de renda do programa.
Após a verificação preliminar da renda, o próximo passo é a seleção de um imóvel que se ajuste às regras do programa e à faixa de financiamento. O próprio programa ou construtoras parceiras da Caixa oferecem opções de imóveis novos ou na planta. É crucial que o imóvel escolhido esteja dentro do limite de valor permitido para a sua faixa de renda e na localidade desejada.
Com o imóvel em vista, a família deverá apresentar toda a documentação necessária para uma análise de crédito mais aprofundada. Este é um momento crítico, pois a verificação inclui a capacidade de pagamento, histórico de crédito dos proponentes e a regularidade de todos os documentos. Qualquer inconsistência pode atrasar ou inviabilizar o processo.
Após a aprovação do crédito, a Caixa Econômica Federal realiza a análise de engenharia do imóvel. Essa etapa garante que a propriedade atende a todos os requisitos de segurança, habitabilidade e valor de mercado, conforme as normas do banco e do governo. Em caso de imóvel na planta, são verificados o projeto e o cronograma da obra.
A etapa final é a assinatura do contrato de financiamento. Este documento oficializa o compromisso entre a família, a Caixa e a construtora (se for o caso). É fundamental ler atentamente todas as cláusulas e condições antes de assinar. Com a assinatura, o processo de aquisição está formalizado e a família se torna responsável pelo pagamento das parcelas.
Para as famílias da Faixa 1, com renda de até R$ 2.640, o processo pode incluir uma etapa adicional de inscrição na prefeitura ou em entidades organizadoras. Nesses casos, a seleção das famílias geralmente é feita por sorteio ou por critérios de prioridade social definidos pelo município, e o acompanhamento é mais próximo, muitas vezes com um projeto habitacional específico.
Documentação exigida para a solicitação do benefício
A preparação da documentação é um dos pontos que mais exige atenção no processo de solicitação do Minha Casa Minha Vida. A lista é extensa e detalhada, visando comprovar a identidade, renda e situação familiar de todos os envolvidos no financiamento. A falta ou inconsistência de qualquer documento pode atrasar significativamente a aprovação.
É altamente recomendável que todos os documentos estejam atualizados e em bom estado de conservação, sem rasuras. A apresentação de cópias autenticadas pode ser solicitada em alguns casos, embora geralmente cópias simples acompanhadas dos originais para conferência sejam aceitas. Veja a lista dos principais documentos exigidos:
- Documentos de identificação pessoal:
- Carteira de Identidade (RG) ou outro documento de identificação com foto e CPF de todos os membros da família maiores de idade.
- Certidão de Nascimento (para solteiros).
- Certidão de Casamento (para casados, separados ou divorciados), com averbação, se for o caso.
- Comprovante de residência atualizado (conta de água, luz, telefone ou gás dos últimos 3 meses).
- Documentos de comprovação de renda:
- Para trabalhadores formais: Contracheques dos últimos 3 meses, Carteira de Trabalho e Previdência Social (CTPS), Declaração de Imposto de Renda (IRPF) do último exercício (se houver).
- Para autônomos e profissionais liberais: Declaração de Imposto de Renda, extratos bancários dos últimos 6 meses, declaração de pró-labore (para sócios de empresas), Decore (Declaração Comprobatória de Percepção de Rendimentos) assinada por contador.
- Para aposentados/pensionistas: Comprovante de recebimento do benefício.
- Para todos: Comprovantes de renda informal (se houver), como extratos de vendas ou serviços.
- Documentos complementares:
- Carteira de trabalho (CTPS) de todos os proponentes.
- Extrato atualizado do FGTS (Fundo de Garantia por Tempo de Serviço) se for utilizar o saldo.
- Declaração de União Estável (se aplicável), feita em cartório.
- Comprovante do estado civil (certidão de nascimento, casamento).
- Documentos de eventuais dependentes (certidão de nascimento de filhos menores).
- Comprovante de matrícula em curso (para estudantes dependentes).
- Laudo médico com CID (Classificação Internacional de Doenças) para pessoas com deficiência.
É importante ressaltar que a Caixa pode solicitar documentos adicionais, dependendo da especificidade de cada caso e da faixa de renda. Manter-se organizado e ter todos os papéis em mãos agiliza consideravelmente o processo e evita retrabalho. As certidões devem estar em perfeito estado e com data de emissão recente.
Principais dúvidas sobre o Minha Casa Minha Vida
Muitas pessoas têm questionamentos comuns ao buscar informações sobre o Minha Casa Minha Vida. Esclarecer essas dúvidas é fundamental para que as famílias possam planejar sua participação de forma eficaz e evitar surpresas no decorrer do processo de financiamento. A seguir, abordamos algumas das perguntas mais frequentes:
Pessoas solteiras podem participar do programa? Sim, o programa Minha Casa Minha Vida não exige que o proponente seja casado ou tenha família. Pessoas solteiras, divorciadas ou viúvas podem participar, desde que atendam aos requisitos de renda e não possuam outro imóvel. A análise de crédito e as condições de financiamento são individualizadas, mas seguem as mesmas faixas de renda.
O que acontece se eu tiver renda informal? Para quem possui renda informal ou é autônomo sem comprovação formal de salário, a comprovação de renda pode ser feita por meio de extratos bancários, declaração de imposto de renda, ou Decore (Declaração Comprobatória de Percepção de Rendimentos), emitida por um contador. É crucial ter um histórico consistente para que a Caixa possa avaliar sua capacidade de pagamento de forma segura.
Posso comprar um terreno e construir? Sim, o Minha Casa Minha Vida oferece a modalidade de financiamento para compra de terreno e construção. Essa opção permite que a família escolha o local e o projeto de sua casa, adaptando-o às suas necessidades. No entanto, o projeto deve ser aprovado pela Caixa e o valor total (terreno mais construção) deve se enquadrar nos limites do programa para a respectiva faixa de renda.
Quais as restrições para quem tem nome sujo? A princípio, pessoas com restrições de crédito (o popular “nome sujo”) podem ter dificuldades em obter a aprovação do financiamento no Minha Casa Minha Vida. A Caixa Econômica Federal realiza uma análise rigorosa do histórico de crédito dos proponentes. Recomenda-se regularizar a situação financeira antes de iniciar o processo de solicitação para aumentar as chances de aprovação.
Posso vender o imóvel após a compra? Existem regras para a venda de imóveis adquiridos pelo MCMV. Geralmente, há um prazo de carência, especialmente para as Faixas 1 e 2, onde os subsídios são maiores. A venda antes do prazo pode implicar na devolução de parte do subsídio ao governo. É fundamental consultar as cláusulas contratuais para entender as condições específicas de revenda.
O impacto social e econômico do Minha Casa Minha Vida
Além de ser um alicerce para a realização do sonho da casa própria, o Minha Casa Minha Vida possui um impacto significativo nas esferas social e econômica do Brasil. O programa não apenas garante moradia digna para milhões de famílias, mas também atua como um potente motor para a economia, gerando empregos e renda em todo o território nacional.
Socialmente, o MCMV contribui diretamente para a melhoria da qualidade de vida das famílias. Ter um lar seguro e estável reduz a vulnerabilidade social, promove a integração comunitária e impacta positivamente na saúde, educação e bem-estar dos moradores. A estabilidade da moradia é um fator crucial para o desenvolvimento humano, permitindo que as famílias se concentrem em outras áreas de suas vidas.
Do ponto de vista econômico, o programa impulsiona a cadeia produtiva da construção civil, um dos setores que mais emprega no país. A demanda por novos imóveis gera investimentos em materiais, equipamentos e, principalmente, mão de obra. Isso se traduz em milhares de empregos diretos e indiretos, desde operários em canteiros de obras até profissionais de arquitetura e engenharia, e trabalhadores no setor de comércio de materiais.
Desde sua criação, o Minha Casa Minha Vida já viabilizou a entrega de mais de 6 milhões de unidades habitacionais, demonstrando seu alcance e sua relevância como política pública. Em 2026, o programa mantém essa trajetória, adaptando-se às novas realidades econômicas e urbanísticas para continuar sendo um pilar fundamental na promoção da cidadania e no desenvolvimento socioeconômico do Brasil.
A constante revisão e atualização das regras, como as observadas para este ano, são reflexos do compromisso do governo em manter o programa relevante e alinhado às necessidades da população e do mercado. Com a busca por eficiência e transparência, o MCMV segue como uma ferramenta vital para diminuir a desigualdade e oferecer oportunidades de crescimento para todos os brasileiros.
Para as famílias que sonham com a casa própria, o Minha Casa Minha Vida representa uma esperança concreta. As informações detalhadas sobre as regras, faixas de financiamento e documentação necessárias são os primeiros passos para transformar esse desejo em realidade. A orientação é sempre buscar os canais oficiais e se preparar com antecedência para todas as etapas do processo.