
Guia completo sobre a pensão por morte do INSS e as regras de concessão


A perda de um familiar traz, além do luto, uma série de preocupações financeiras para os lares brasileiros. O Instituto Nacional do Seguro Social (INSS) oferece um amparo financeiro específico para essas situações, garantindo que os dependentes do trabalhador falecido não fiquem desassistidos. Com as alterações profundas implementadas pela Emenda Constitucional 103, promulgada em novembro de 2019, o sistema de cálculo e os critérios de concessão passaram por transformações severas. Entender o funcionamento atual desse repasse é fundamental para evitar negativas no momento da solicitação.
Muitas famílias desconhecem que a preparação prévia e o conhecimento das normas previdenciárias funcionam como um escudo contra a desestruturação econômica. O benefício atua como uma substituição da renda que o provedor levava para casa, mas o acesso a esses valores exige o cumprimento de etapas burocráticas rigorosas. A análise governamental cruza dados de contribuição, tempo de relacionamento e idade dos envolvidos para liberar ou vetar os pagamentos mensais.
Critérios fundamentais para a aprovação do benefício previdenciário
Para que a autarquia federal libere os pagamentos, a família precisa comprovar três pilares básicos. O primeiro passo consiste na apresentação da certidão de óbito ou de um documento judicial que ateste a morte presumida, geralmente emitido após seis meses de desaparecimento. Em seguida, exige-se a confirmação de que o cidadão falecido mantinha a chamada qualidade de segurado. Isso significa que ele precisava estar contribuindo ativamente, recebendo aposentadoria ou dentro do período de graça.
O período de graça representa uma janela de proteção onde o trabalhador, mesmo desempregado, mantém seus direitos perante a Previdência Social. Dependendo do tempo de contribuição anterior e da situação de desemprego involuntário, essa cobertura pode se estender por até 36 meses, um detalhe que salva milhares de famílias da desassistência. Um fator jurídico importante, consolidado pela Súmula 416 do Superior Tribunal de Justiça (STJ), garante o repasse aos familiares caso o falecido já possuísse os requisitos para se aposentar antes de morrer, mesmo sem ter formalizado o pedido em vida.

Ordem de prioridade entre os familiares e comprovação de vínculo
A legislação previdenciária estabelece uma hierarquia rígida para definir quem tem o direito de receber os valores mensais. A existência de um familiar em uma categoria superior exclui automaticamente o direito dos parentes listados nas categorias inferiores. O sistema divide os herdeiros em três classes distintas de subordinação.
- Cônjuges, companheiros de união estável e filhos menores de 21 anos formam o grupo prioritário, dispensando a necessidade de provar que dependiam financeiramente do falecido. Filhos com deficiência grave entram nesta regra independentemente da idade.
- Pais do trabalhador compõem o segundo grupo e só recebem se não houver integrantes na primeira faixa, exigindo documentação que ateste o sustento bancado pelo filho.
- Irmãos menores de 21 anos ou com invalidez representam a última categoria, também com a obrigatoriedade de demonstrar a subordinação econômica.
Pessoas divorciadas que recebiam pensão alimentícia do ex-parceiro entram na divisão do benefício. Nesses cenários, o sistema realiza um rateio igualitário entre a ex-esposa ou ex-marido e os atuais dependentes legais da primeira classe. Viúvas e viúvos que decidem se casar novamente não perdem o direito ao repasse, podendo manter a renda normalmente, desde que não tentem acumular duas pensões por morte geradas pelo mesmo regime previdenciário.
Impacto da reforma no cálculo dos pagamentos mensais
O método matemático utilizado para definir o contracheque dos pensionistas sofreu a maior alteração nos últimos anos. Antes das mudanças constitucionais, a família recebia a integralidade do salário de benefício. Atualmente, a cota inicial parte de 50% do valor da aposentadoria que o cidadão recebia ou da quantia que ele teria direito em uma eventual aposentadoria por invalidez na data do óbito.
Sobre essa base de metade do valor, o governo adiciona 10% para cada dependente habilitado, limitando o teto a 100%. Uma viúva sem filhos, por exemplo, terá direito a 60% do benefício original. A única exceção que garante o pagamento integral imediato ocorre quando há dependentes com deficiência intelectual, mental ou grave, situação em que a cota atinge 100% independentemente do tamanho do grupo familiar. O montante final é sempre dividido em partes iguais entre todos os dependentes qualificados.
Prazos de solicitação e tempo de duração do amparo financeiro
Não existe uma data limite que impeça a família de dar entrada na papelada, mas o momento do pedido afeta diretamente o pagamento de valores retroativos. Filhos menores de 16 anos que acionam o sistema em até 180 dias após o falecimento garantem o dinheiro desde a data da morte. Para os demais parentes, esse prazo cai para 90 dias. Solicitações feitas fora dessas janelas geram pagamentos apenas a partir do dia do requerimento no portal digital ou na agência física.
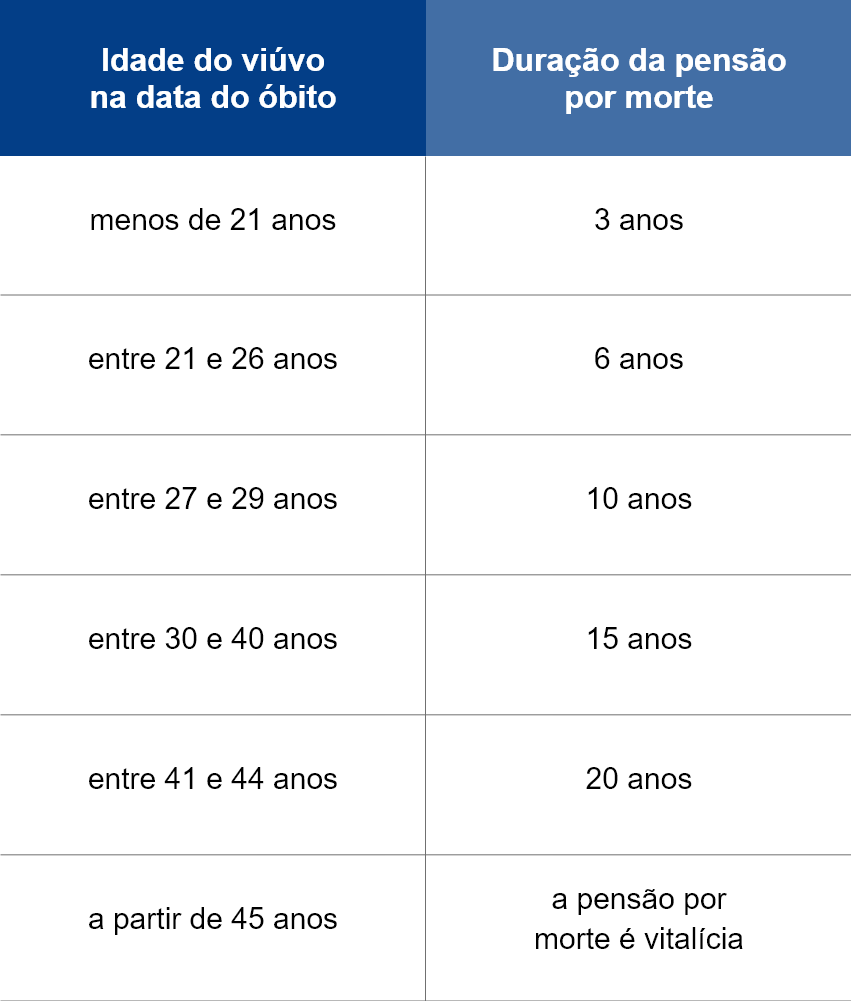
O tempo que o viúvo ou viúva passará recebendo o dinheiro depende de fatores temporais. Casamentos com menos de dois anos de duração ou trabalhadores com menos de 18 contribuições mensais geram um benefício de apenas quatro meses. Superadas essas duas marcas, a idade do cônjuge sobrevivente determina a extensão do repasse. Pessoas mais jovens recebem por períodos que variam de três a vinte anos, enquanto viúvos com idade avançada na data do óbito garantem o pagamento vitalício.
Muitas famílias confundem as regras de pensão com outros programas sociais do governo. É fundamental esclarecer que o Benefício de Prestação Continuada (BPC/LOAS) possui caráter puramente assistencial. Por não exigir contribuições prévias ao sistema, ele é cancelado imediatamente com o falecimento do titular, não gerando nenhum tipo de pensão ou herança previdenciária para os familiares sobreviventes.
Documentação exigida e possibilidades de revisão judicial
Reunir a papelada correta evita meses de espera na fila de análise governamental. Além dos documentos básicos de identificação de todos os envolvidos, a comprovação de união estável costuma ser o maior obstáculo. O órgão aceita certidões de nascimento de filhos em comum, contas bancárias conjuntas, apólices de seguro de vida, comprovantes de endereço no mesmo nome e até registros que demonstrem a vida pública do casal.
Para os pais e irmãos que precisam provar a dependência financeira, recibos de aluguel pagos pelo falecido, declarações de imposto de renda e comprovantes de pagamento de planos de saúde são provas robustas. Caso o pedido seja negado administrativamente por falta de provas, o cidadão possui 30 dias para protocolar um recurso na própria autarquia ou buscar a via judicial com o auxílio de um profissional especializado.
No campo jurídico, pensionistas também podem buscar correções de valores já concedidos. A tese da Revisão da Vida Toda se aplica a pensões originadas de trabalhadores que possuíam altos salários antes de julho de 1994. Se o benefício começou a ser pago há menos de dez anos, existe a possibilidade de recalcular a renda mensal inicial, incluindo todo o histórico contributivo do finado para tentar aumentar o repasse atual, dependendo das regras de transição aplicáveis ao caso específico.



