
Diretrizes atualizadas para solicitar a pensão por morte no sistema do INSS


O amparo financeiro concedido aos familiares de um trabalhador que falece é um dos pilares da proteção social no Brasil. Administrado pelo INSS, esse repasse mensal visa garantir a subsistência daqueles que dependiam economicamente do segurado, atuando como uma substituição da renda que mantinha o padrão de vida do núcleo familiar. As regras para a concessão passaram por transformações profundas nos últimos anos, exigindo atenção redobrada dos requerentes.
Com a promulgação da última grande reforma previdenciária, ocorrida em novembro de 2019, a dinâmica de cálculos e os critérios de elegibilidade foram reestruturados. Compreender essas diretrizes é o primeiro passo para evitar negativas no momento da solicitação administrativa. O processo envolve a comprovação de vínculos, a análise do histórico contributivo do falecido e a apresentação de uma documentação específica.
O que fundamenta a concessão da renda aos familiares enlutados
A proteção financeira pós-óbito funciona como um seguro social, ativado no momento em que o provedor da família perde a vida ou tem sua morte presumida reconhecida judicialmente. O objetivo central do Estado é impedir que os dependentes diretos fiquem desamparados de forma abrupta. Para que o sistema funcione, o trabalhador precisa ter mantido uma relação regular com a previdência durante sua vida laboral.
Especialistas em direito previdenciário costumam alertar que a organização prévia do histórico de trabalho é fundamental. Um planejamento adequado não serve apenas para projetar a aposentadoria no futuro, mas também para assegurar que benefícios não programados sejam liberados sem entraves burocráticos. Manter as contribuições em dia é a única forma de garantir que a família terá acesso aos recursos em caso de fatalidades.

Condições obrigatórias exigidas pela autarquia federal
Para que o pedido seja aprovado nas agências ou no aplicativo do governo, o requerente precisa provar que a situação se enquadra em três pilares básicos estabelecidos pela legislação vigente. A ausência de qualquer um desses elementos resulta no indeferimento automático do processo.
- Apresentação da certidão de óbito oficial ou da declaração judicial de morte presumida, geralmente emitida após seis meses de desaparecimento.
- Comprovação de que o falecido possuía a chamada qualidade de segurado no momento do óbito, seja por estar trabalhando, contribuindo ou recebendo aposentadoria.
- Demonstração inequívoca de que o solicitante faz parte do rol legal de dependentes, respeitando a hierarquia familiar.
A qualidade de segurado também é mantida durante o chamado período de graça, que é o intervalo em que o cidadão deixa de contribuir, mas continua protegido pelas regras previdenciárias. O tempo exato desse período varia conforme o histórico de cada trabalhador, podendo se estender em casos de desemprego involuntário comprovado. Documentos como carteira de trabalho, holerites e extratos do sistema governamental são utilizados para atestar essa condição.
Hierarquia familiar e a divisão por classes de prioridade
A legislação previdenciária divide os possíveis beneficiários em três grupos distintos, estabelecendo uma ordem de preferência rígida. A existência de um dependente em uma categoria superior anula automaticamente o direito das categorias seguintes. O primeiro grupo engloba o cônjuge, o companheiro em união estável e os filhos menores de 21 anos, desde que não sejam emancipados. Filhos com deficiência grave ou invalidez não possuem limite de idade para o recebimento.
Para os integrantes desta primeira linha sucessória, a dependência financeira é presumida pela lei. Isso significa que viúvos e filhos não precisam provar que precisavam do dinheiro do falecido para sobreviver; basta comprovar o laço familiar. Enteados e menores tutelados podem ser equiparados aos filhos, mas nestes casos específicos, a comprovação da dependência econômica passa a ser obrigatória.
A segunda classe é formada exclusivamente pelos pais do segurado falecido. Eles só terão o pedido analisado se o trabalhador não tiver deixado esposa, marido ou filhos. Além disso, pais precisam obrigatoriamente reunir provas materiais de que o sustento da casa dependia da renda do filho. A terceira e última classe abrange os irmãos menores de 21 anos ou inválidos, que seguem a mesma regra de exigência de provas financeiras e só recebem se não houver ninguém nas duas classes anteriores.
Relação de papéis e comprovantes aceitos na análise administrativa
A montagem do processo exige organização documental. O sistema do governo cruza dados, mas a responsabilidade de fornecer as provas primárias é do cidadão. Para evitar atrasos, o requerimento deve ser instruído com a documentação completa desde o primeiro momento.
- Documentos de identificação originais com foto e CPF, tanto do falecido quanto dos dependentes que pleiteiam o benefício.
- Certidão de casamento atualizada ou vasto conjunto probatório para atestar a união estável, como contas conjuntas, apólices de seguro e certidão de nascimento de filhos em comum.
- Comprovantes de despesas pagas pelo falecido em nome do dependente, essenciais para pais e irmãos que precisam provar a subordinação financeira.
- Laudos e exames médicos periciais, estritamente necessários quando o dependente for maior de idade e portador de invalidez.
Ex-cônjuges que recebiam pensão alimentícia estabelecida judicialmente também entram na divisão dos valores. A jurisprudência determina que, havendo uma nova família, o montante total será rateado de forma proporcional entre a ex-esposa pensionista e os atuais dependentes legais do trabalhador.
Metodologia de cálculo aplicada aos óbitos recentes
O impacto financeiro mais sensível da última mudança constitucional ocorreu na forma de calcular o pagamento mensal. Para falecimentos registrados antes de meados de novembro de 2019, a regra garantia o repasse integral do valor que o segurado recebia de aposentadoria ou do qual teria direito se fosse aposentado por invalidez. A nova diretriz reduziu drasticamente esse patamar inicial.
Atualmente, o cálculo parte de uma cota familiar básica de 50% do valor da aposentadoria original. A esse percentual, soma-se 10% para cada dependente habilitado, até o teto máximo de 100%. Uma viúva sem filhos menores, por exemplo, receberá 60% da base de cálculo. Se houver a viúva e dois filhos, o coeficiente sobe para 80%. A única exceção que garante o pagamento integral imediato é a presença de um dependente com invalidez ou deficiência grave no grupo familiar.
Prazos de solicitação e o tempo de duração do amparo financeiro
Não existe uma data limite que impeça o cidadão de dar entrada no pedido, mas o momento da solicitação afeta diretamente o pagamento de valores retroativos. Filhos menores de 16 anos têm até 180 dias após o óbito para pedir e receber desde a data da morte. Para os demais dependentes, esse prazo vantajoso é de apenas 90 dias. Pedidos feitos após esses períodos só geram pagamentos a partir do dia em que o requerimento é protocolado no sistema.
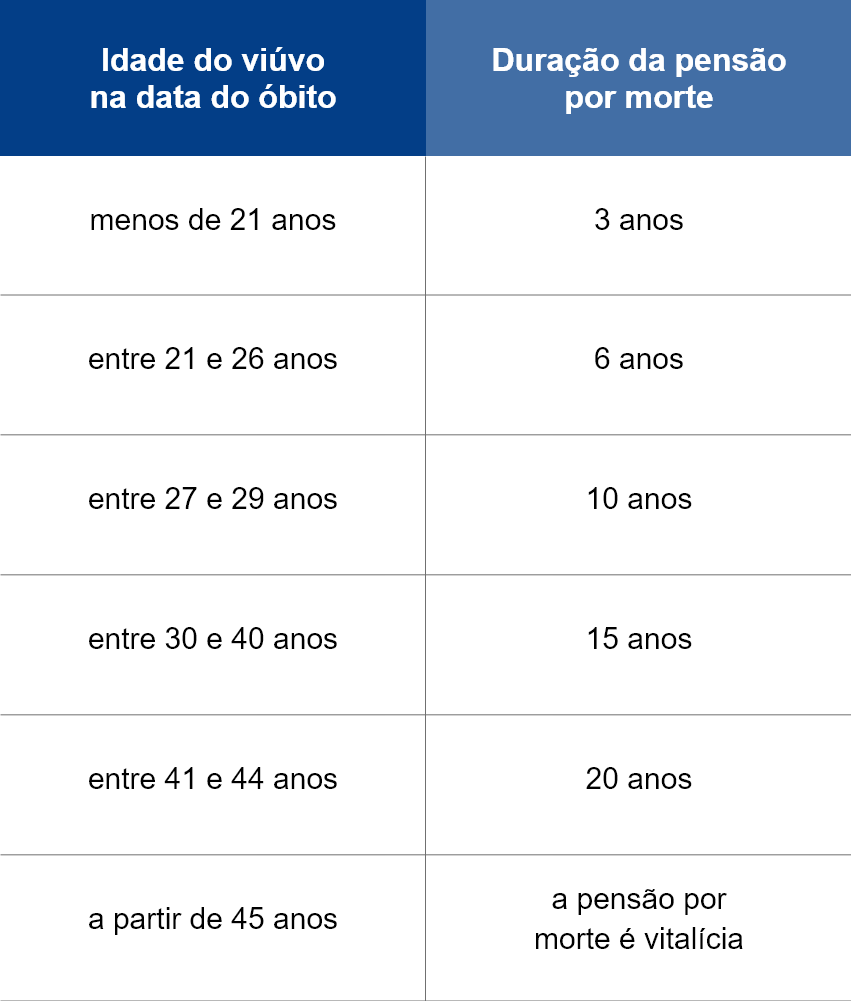
A duração do benefício para cônjuges e companheiros depende de dois fatores: o tempo de relacionamento e a idade do sobrevivente. Casamentos com menos de dois anos de duração ou segurados com menos de 18 contribuições geram uma pensão de apenas quatro meses. Superadas essas marcas, a idade do viúvo na data do óbito dita o prazo. Pessoas com menos de 22 anos recebem por três anos. A escala sobe gradativamente até chegar aos viúvos com 45 anos ou mais, que adquirem o direito vitalício à renda.
Esclarecimentos sobre acúmulo de benefícios e perda do direito
Uma dúvida recorrente envolve a possibilidade de um novo matrimônio. A legislação federal permite que o pensionista se case novamente sem perder a renda mensal. O bloqueio só ocorre se o novo parceiro também vier a falecer, situação em que o cidadão deverá escolher a pensão mais vantajosa, sendo proibido acumular duas pensões por morte geradas pelo mesmo regime previdenciário.
O acúmulo com a própria aposentadoria é permitido, mas sofreu restrições recentes. O segurado recebe o benefício de maior valor integralmente e apenas uma fatia percentual do benefício menor. Já em relação aos repasses assistenciais, como o Benefício de Prestação Continuada, a regra é clara: por ser um auxílio voltado à subsistência de quem não contribuiu, ele é cancelado com a morte do titular e não gera qualquer tipo de pensão aos familiares.



