
Entenda o peso das contribuições do INSS anteriores a 1994 no seu benefício


Muitos brasileiros que iniciaram suas trajetórias profissionais há décadas enfrentam um verdadeiro quebra-cabeça matemático no momento de solicitar a aposentadoria junto ao Instituto Nacional do Seguro Social (INSS). A dúvida central que aflige esses trabalhadores diz respeito aos depósitos financeiros realizados antes da estabilização econômica do país. Compreender a forma como a autarquia federal trata esse período específico é um passo fundamental para evitar perdas financeiras e garantir a melhor renda mensal possível na terceira idade.
A mudança econômica que redefiniu o sistema de cálculos
A implementação do Plano Real dividiu a história da previdência brasileira em duas eras completamente distintas. Como o país enfrentava um cenário de hiperinflação que corroía o poder de compra do Cruzeiro Real, o governo federal precisou estabelecer uma data de corte para simplificar as conversões monetárias. Consequentemente, a legislação determinou que apenas os salários recebidos a partir de julho de 1994 formariam a base para o cálculo da média salarial do trabalhador.

Essa decisão governamental criou um paradoxo para os cidadãos que possuíam remunerações elevadas durante os anos 1980 e início dos anos 1990. Os altos valores repassados aos cofres públicos naquela época são sumariamente ignorados na matemática financeira do benefício atual. A justificativa oficial sempre esbarrou na dificuldade técnica de atualizar moedas antigas que sofriam com reajustes inflacionários diários, mas o resultado prático gerou frustração para quem contribuiu próximo ao teto no passado.
A diferença crucial entre tempo de serviço e valor financeiro
Apesar da exclusão dos valores monetários antigos, a regra previdenciária preserva um direito fundamental do segurado. O dinheiro depositado antes da nova moeda não entra na média financeira, porém, os meses trabalhados são integralmente computados para atingir o tempo mínimo exigido por lei. Um cidadão que atuou com carteira assinada de forma ininterrupta entre 1984 e 1994, por exemplo, tem dez anos de tempo de contribuição totalmente garantidos no sistema.

O grande problema surge quando analisamos a vida contributiva posterior a esse marco. Se essa mesma pessoa passou as décadas seguintes recolhendo impostos apenas sobre o salário mínimo, sua aposentadoria final será drasticamente puxada para baixo. O sistema reconhecerá as décadas totais de esforço e dedicação ao mercado de trabalho, mas baseará o pagamento da aposentadoria exclusivamente nos depósitos de baixo valor efetuados já sob a vigência do Real.
O peso do direito adquirido nas concessões mais antigas
Antes das profundas alterações trazidas pela Reforma da Previdência no final de 2019, as exigências para acessar os cofres previdenciários eram outras. Os indivíduos que conseguiram preencher todos os requisitos para a inatividade enquanto a legislação antiga estava em vigor possuem o que o meio jurídico chama de direito adquirido. Isso significa que, mesmo solicitando o benefício nos dias de hoje, o segurado pode exigir que o cálculo seja feito com base nos parâmetros daquela época específica.
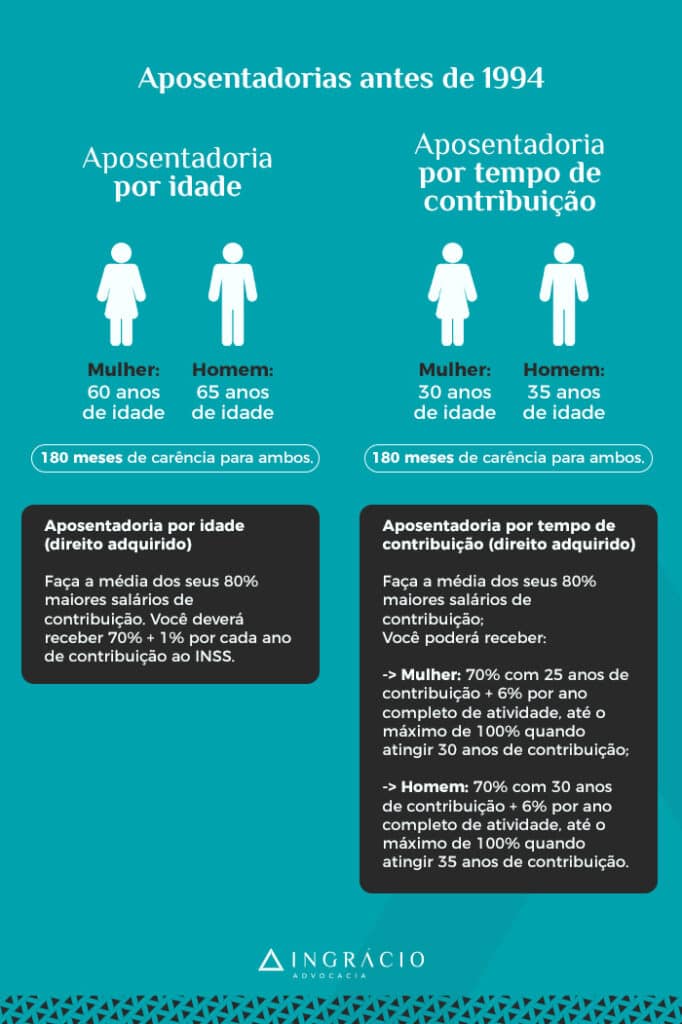
| Entenda! É assim que fica a aposentadoria de quem contribuiu antes de 1994. Embora o tempo de contribuição seja considerado, os salários de contribuição não são. |
Para aqueles que completaram as exigências entre o ano de 1991 e a véspera da implementação do Real, o cenário apresenta particularidades ainda mais favoráveis. Naquele curto período histórico, o cálculo efetivamente incluía os valores monetários das moedas antigas, devidamente convertidos. Para ter acesso a essas regras do passado, era necessário cumprir critérios rígidos:
- Na modalidade por idade, os homens precisavam ter 65 anos e as mulheres 60, ambos com uma carência mínima comprovada de 180 meses de pagamentos.
- Na modalidade por tempo de serviço, a exigência cravava 35 anos de trabalho formal para o público masculino e 30 anos para o feminino, sem a cobrança de uma idade mínima.
- A matemática financeira consistia em extrair a média dos 80% maiores salários de todo o período, descartando os 20% menores, o que geralmente resultava em um benefício mais robusto.
O fim das brechas legais e a nova exigência do divisor mínimo
Ao longo dos anos, especialistas encontraram estratégias legais para otimizar os cálculos daqueles que foram prejudicados pelo corte da moeda. Uma das teses mais famosas ficou conhecida como o milagre da contribuição única. O mecanismo permitia que um trabalhador com 15 anos de serviço anteriores a 1994 fizesse apenas um pagamento no teto máximo no presente, garantindo assim uma aposentadoria de alto valor, já que a média seria baseada unicamente nesse depósito recente.
Essa brecha foi definitivamente fechada com a sanção da Lei 14.331, em maio de 2022. O novo texto legal estabeleceu um divisor mínimo de 108 meses para os cálculos da autarquia. Para compreender o cenário atual e as restrições impostas pelo governo, é necessário observar os seguintes desdobramentos:
- Os trabalhadores agora precisam ter, obrigatoriamente, pelo menos nove anos de pagamentos após julho de 1994 para evitar uma redução drástica e proporcional no benefício.
- A estratégia da contribuição única continua válida exclusivamente para quem cumpriu todos os requisitos de idade e tempo antes do dia 4 de maio de 2022.
- Aqueles que não alcançam os 108 meses exigidos terão a soma de suas contribuições dividida por este número fixo, o que dilui severamente a média final da aposentadoria.
Caminhos jurídicos para otimizar os recebimentos mensais
Mesmo com o endurecimento das regras ao longo da última década, a Reforma de 2019 trouxe um mecanismo que pode ser extremamente vantajoso em casos específicos: o descarte de contribuições. Se o trabalhador possui tempo de sobra além do mínimo exigido para a sua categoria, ele pode solicitar ao INSS a exclusão dos piores salários recebidos após 1994. Essa limpeza no histórico eleva a média final, aproximando o benefício do teto estipulado pelo governo.
| Entenda! O descarte significa que as suas contribuições baixas não serão consideradas para tempo e remunerações no cálculo da sua aposentadoria. |
Existe um detalhe técnico vital nessa operação matemática. Ao apagar um salário baixo para melhorar a média financeira, o mês correspondente também é apagado da contagem total de tempo de serviço. Por esse motivo, a manobra exige extrema precisão nos cálculos para garantir que a exclusão não impeça a própria concessão da aposentadoria por falta de tempo mínimo.
A importância do planejamento preventivo e das revisões
Dada a complexidade das transições entre o Cruzeiro, o Cruzeiro Real e a moeda atual, confiar cegamente no simulador automático do aplicativo oficial do governo pode ser um erro custoso. O sistema digital frequentemente falha ao interpretar anotações manuais em carteiras de trabalho antigas ou ao reconhecer períodos de atividade rural e insalubre prestados antes da década de 1990. Um planejamento estruturado mapeia toda a vida contributiva do cidadão, cruzando os documentos físicos com os dados do Cadastro Nacional de Informações Sociais.

Para os segurados que já estão recebendo seus pagamentos mensais, mas desconfiam que o histórico anterior à estabilização econômica foi mal avaliado, o caminho natural é a busca por uma revisão de aposentadoria. Um estudo detalhado pode identificar inconsistências, projetar cenários e apontar se há base legal para exigir um reajuste na renda. Contudo, qualquer movimentação administrativa ou judicial deve ser cirurgicamente calculada, pois um pedido de revisão mal fundamentado abre margem para que o próprio INSS reduza o valor que já está sendo pago atualmente.


