Entenda as regras atualizadas para receber os valores atrasados do INSS na Justiça


Quando um segurado vence uma disputa judicial contra a Previdência Social e não cabem mais recursos, surge o direito de receber os valores acumulados ao longo dos anos. Esse montante, dependendo da quantia final calculada pelo contador, é classificado de maneiras distintas pelo sistema judiciário brasileiro. Compreender o funcionamento desses repasses é fundamental para quem aguarda a liberação de cifras expressivas após uma longa jornada nos tribunais.
A quitação dessas dívidas governamentais segue um rito rigoroso, que envolve desde a aprovação do orçamento federal até o depósito final em contas judiciais específicas. As regras mudam drasticamente dependendo do tamanho da condenação imposta ao órgão previdenciário, impactando diretamente o tempo que o cidadão precisará esperar para finalmente acessar o dinheiro.
| INSS | Beneficiário do INSS |
| Devedor que deve pagar uma dívida por precatório ou RPV. | Credor que tem o direito de receber os valores de uma dívida paga pelo INSS por precatório ou RPV. |
Definição exata das requisições de pagamento emitidas contra a União
No jargão jurídico, o documento que obriga o governo a quitar um débito elevado decorrente de uma derrota nos tribunais recebe uma nomenclatura específica. Trata-se de uma ordem formal expedida por um juiz federal, determinando que a autarquia repasse os fundos devidos ao cidadão que teve seu benefício revisado, restabelecido ou concedido tardiamente.
O detalhe crucial que separa essa modalidade de outras cobranças judiciais é o teto financeiro estipulado por lei, que é atualizado anualmente. Para o ano de 2026, considerando o salário mínimo fixado em R$ 1.621, qualquer condenação que ultrapasse a marca de R$ 97.260,00 entra automaticamente nessa categoria de pagamento a longo prazo, exigindo uma programação orçamentária complexa.
Abaixo desse limite financeiro, a cobrança ganha o nome de Requisição de Pequeno Valor, um formato muito mais célere. A principal vantagem dessa modalidade menor é a agilidade, já que a legislação determina que o depósito ocorra em um prazo máximo de sessenta dias após a ordem do magistrado, aliviando a espera do aposentado ou pensionista.
Etapas burocráticas e prazos para a liberação dos fundos previdenciários
A jornada do dinheiro, desde a sentença final até o bolso do segurado, atravessa diversas instâncias da administração pública federal. O primeiro passo consiste na inclusão da dívida no Orçamento Geral da União, um procedimento que exige o aval do Congresso Nacional durante as votações anuais de diretrizes financeiras do país.

Uma vez que os recursos são chancelados pelos parlamentares, o Tesouro Nacional assume a responsabilidade de repassar o montante aos Tribunais Regionais Federais espalhados pelo território nacional. Historicamente, a espera média para a conclusão de todo esse ciclo varia entre dezoito e vinte e quatro meses, exigindo planejamento financeiro e paciência por parte dos credores.
Para garantir a segurança da transação, os tribunais abrem contas vinculadas ao processo em instituições financeiras públicas, como a Caixa Econômica Federal ou o Banco do Brasil. O resgate só é autorizado mediante a apresentação de um alvará judicial assinado pelo juiz, documento que geralmente é intermediado pelo advogado que representou o cidadão na causa.

Passo a passo para consultar o andamento do seu processo nos tribunais
Acompanhar o status da liberação financeira tornou-se uma tarefa acessível graças à digitalização massiva dos serviços do Poder Judiciário. Cada estado brasileiro está sob a jurisdição de um tribunal específico, e as plataformas online dessas cortes oferecem módulos de pesquisa pública para os interessados acompanharem a evolução dos depósitos.
Para realizar a verificação no sistema virtual de forma autônoma, o usuário precisa ter em mãos algumas informações básicas sobre a ação judicial. Os dados mais comumente exigidos pelas plataformas de busca incluem:

- Número completo do processo judicial com os devidos dígitos verificadores padrão.
- Cadastro de Pessoa Física do autor principal da ação contra o governo.
- Registro da Ordem dos Advogados do Brasil do profissional responsável pelo caso.
É imprescindível manter o estado de alerta contra possíveis golpes durante essa fase de expectativa, que costuma atrair criminosos. Estelionatários frequentemente entram em contato exigindo transferências prévias ou o pagamento de taxas falsas para supostamente acelerar a liberação do dinheiro, uma prática criminosa que não existe na rotina da Justiça Federal.
Regras para o repasse de valores a familiares de segurados falecidos
Uma dúvida recorrente surge quando o autor da ação judicial vem a óbito antes da expedição da ordem de pagamento ou do depósito em conta. Nesses cenários, a legislação brasileira garante que os sucessores legais assumam a posição de credores, evitando que o direito financeiro conquistado nos tribunais seja extinto com o falecimento do titular.

O procedimento exige que os familiares realizem uma habilitação formal nos autos do processo original, comprovando o vínculo direto com o falecido. A documentação necessária abrange a certidão de óbito, os documentos de identidade dos requerentes, comprovantes de residência e, preferencialmente, a certidão de dependentes emitida pelo próprio órgão previdenciário.
Após a análise minuciosa do juiz responsável pela vara, o crédito é partilhado conforme as regras rígidas do direito sucessório brasileiro. Especialistas recomendam que essa transição processual seja conduzida com agilidade para evitar que os recursos retornem aos cofres públicos por falta de movimentação na conta judicial vinculada ao processo.

Diferenças cruciais entre os pedidos administrativos e as vias judiciais
Antes de recorrer aos tribunais, o cidadão obrigatoriamente passa pela análise administrativa nas agências da Previdência Social, um requisito exigido pela lei. Quando o benefício é concedido diretamente pelo órgão, sem a necessidade de intervenção de um juiz, o pagamento dos meses retroativos ocorre de maneira muito mais simplificada e integrada ao sistema bancário convencional.
Nesse cenário administrativo, o segurado recebe uma carta de concessão detalhando os cálculos e a data exata em que o dinheiro estará disponível para saque. O primeiro pagamento geralmente já inclui uma parcela dos atrasados, limitando-se a um teto específico estipulado pela autarquia, enquanto o saldo remanescente costuma ser depositado em um prazo de até quarenta e cinco dias.
Contudo, se o cidadão discordar dos cálculos apresentados pelo governo, o saque inicial pode ser interpretado juridicamente como uma aceitação tácita dos valores propostos. Por esse motivo, juristas orientam que qualquer retirada financeira só seja efetuada após uma conferência rigorosa das planilhas, garantindo que nenhum centavo de direito seja perdido por desatenção.
Divisão territorial dos tribunais para a consulta de processos
Como o Brasil possui dimensões continentais, a Justiça Federal divide sua atuação em diferentes regiões para otimizar o fluxo de julgamentos e a organização dos pagamentos. Saber exatamente qual corte responde pelo seu estado de residência é o primeiro passo para conseguir rastrear o paradeiro dos fundos bloqueados ou em fase de processamento.
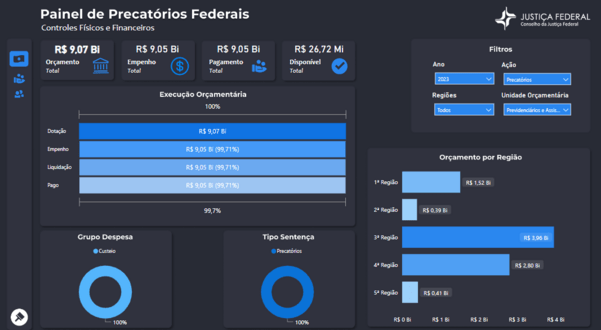
O Tribunal Regional Federal da Primeira Região, por exemplo, abrange uma vasta área que inclui estados do Norte, Centro-Oeste e parte do Nordeste, gerenciando um volume imenso de requisições. Já a Terceira Região concentra uma densidade gigantesca de processos por englobar São Paulo e Mato Grosso do Sul, sendo responsável por fatias expressivas do orçamento anual destinado a essas quitações governamentais.
Independentemente da localização geográfica do segurado, a lógica de funcionamento dos portais eletrônicos permanece padronizada em todo o país. O cidadão deve buscar a aba de requisições financeiras no menu principal do site correspondente à sua localidade, inserindo os dados pessoais em um ambiente virtual criptografado para obter o extrato detalhado da sua condenação.