
Solicite a pensão por morte do INSS: veja as novas regras e proteja a renda familiar

O amparo financeiro após a perda de um ente querido é uma preocupação constante para muitas famílias brasileiras que dependem de uma única fonte de renda. A pensão por morte concedida pelo Instituto Nacional do Seguro Social (INSS) atua exatamente como um escudo econômico para os dependentes do trabalhador falecido. Desde a última grande reforma da previdência, implementada no final de 2019, o benefício passou por transformações profundas que alteraram desde o cálculo do valor até o tempo de recebimento. Compreender essas diretrizes atualizadas é o primeiro passo para garantir que os familiares não fiquem desamparados em um momento de extrema vulnerabilidade emocional e financeira.
Muitos cidadãos desconhecem que o planejamento do futuro não serve apenas para garantir uma aposentadoria tranquila, mas também para blindar a família contra fatalidades. Manter as contribuições em dia cria uma rede de proteção invisível que é ativada imediatamente em casos de acidentes ou doenças fatais. Quando o provedor do lar constrói um histórico sólido junto ao órgão federal, ele automaticamente assegura que seus entes queridos terão acesso a benefícios não programados. Essa organização prévia evita que viúvas e órfãos precisem recorrer à justiça para provar vínculos trabalhistas antigos do falecido enquanto lidam com o luto.
Principais exigências para a liberação do amparo financeiro
Para que a autarquia federal aprove o repasse mensal, os familiares precisam comprovar três pilares fundamentais estabelecidos pela legislação vigente. O primeiro passo consiste em atestar oficialmente o falecimento do trabalhador, seja por meio da certidão de óbito tradicional ou por uma declaração judicial de morte presumida, muito comum em casos de desaparecimentos ou desastres naturais. Sem este documento primário, o sistema do governo sequer permite a abertura do processo administrativo de análise.
Em seguida, torna-se indispensável demonstrar que o cidadão falecido mantinha a chamada qualidade de segurado no momento da fatalidade. Essa condição previdenciária significa que a pessoa estava contribuindo ativamente por meio de guias ou descontos em folha, já recebia alguma aposentadoria ou ainda se encontrava no período de graça. O período de graça é um intervalo de tempo garantido por lei onde os direitos permanecem válidos mesmo após a interrupção dos pagamentos, podendo durar de alguns meses até mais de três anos dependendo do histórico do trabalhador.

O terceiro pilar envolve a confirmação de que existem dependentes legais aptos a receber os valores depositados mensalmente. O sistema previdenciário não distribui o dinheiro para qualquer parente, exigindo um enquadramento estrito nas regras de sucessão do órgão. Em algumas situações específicas, o governo exige ainda a comprovação irrefutável de dependência econômica em relação ao antigo provedor do lar, mostrando que a sobrevivência daquele familiar estava atrelada ao salário de quem partiu.
Ordem de prioridade entre os familiares do segurado falecido
A legislação previdenciária divide os possíveis beneficiários em três grupos hierárquicos, o que significa que a existência de pessoas em uma categoria anula automaticamente o direito das categorias seguintes. O grupo prioritário engloba o marido, a esposa, o companheiro de união estável e os filhos menores de 21 anos que não sejam emancipados. Filhos que possuam algum tipo de deficiência intelectual, mental ou invalidez grave também entram nesta primeira linha, independentemente da idade que tenham, e são isentos de provar dependência financeira.
Quando o trabalhador não deixa cônjuge ou filhos habilitados, o direito de solicitar o benefício passa para a segunda classe, que é formada exclusivamente pelos pais do falecido. Neste cenário, o INSS muda a abordagem e exige que os genitores apresentem documentos que atestem a dependência econômica em relação ao filho. É necessário provar, por meio de recibos e transferências, que o dinheiro do trabalhador era fundamental para o sustento da casa dos pais.
Por fim, a terceira categoria abrange os irmãos menores de 21 anos ou irmãos inválidos de qualquer idade, que também precisam provar que dependiam financeiramente do segurado para sobreviver. Um detalhe crucial que frequentemente gera disputas judiciais é a situação de ex-cônjuges divorciados. Se o ex-parceiro recebia pensão alimentícia oficializada antes do óbito, ele entra na divisão do benefício previdenciário e divide o valor em partes iguais com os dependentes da primeira classe, como a atual esposa e os filhos.
Documentação necessária e os prazos para protocolar o pedido
Reunir a papelada correta é a etapa que mais gera atrasos e negativas nos postos de atendimento e na plataforma digital Meu INSS. A ausência de um único comprovante pode travar o processo por meses, exigindo recursos administrativos cansativos e atrasando a chegada do dinheiro na conta. Para evitar dores de cabeça, o requerente deve organizar um dossiê completo antes de iniciar a solicitação oficial pelo aplicativo ou pelo telefone 135.
- Certidão de óbito original ou decisão judicial de morte presumida emitida por autoridade competente.
- Documentos de identificação oficiais com foto e CPF do falecido e de todos os dependentes envolvidos no pedido.
- Carteira de Trabalho, carnês de pagamento ou extrato do CNIS para provar os vínculos e as contribuições do trabalhador.
- Certidão de casamento atualizada ou provas robustas de união estável, como contas conjuntas, apólices de seguro e certidão de nascimento de filhos em comum.
- Comprovantes de despesas pagas pelo falecido, essenciais para pais e irmãos que precisam atestar a dependência financeira.
Embora não exista uma data limite que faça o cidadão perder o direito de dar entrada no requerimento, o momento do pedido afeta diretamente o pagamento de valores retroativos. Se a solicitação ocorrer em até 180 dias após a morte para filhos menores de 16 anos, ou em até 90 dias para os demais dependentes, o governo paga os atrasados desde a data exata do falecimento. Ultrapassando essas janelas de tempo, o dinheiro só começa a contar a partir do dia em que o protocolo foi gerado no sistema, resultando em perdas financeiras irrecuperáveis.
Novas regras de cálculo e o tempo de duração dos pagamentos
O impacto financeiro mais severo da última mudança legislativa recaiu sobre a fórmula matemática que define o valor do contracheque dos pensionistas. Para óbitos registrados a partir de meados de novembro de 2019, a cota inicial caiu para a metade do valor da aposentadoria que o finado recebia ou da quantia que teria direito se fosse aposentado por invalidez. A esse montante base de 50%, o governo adiciona 10% por cada dependente habilitado, limitando o teto a 100% do salário de benefício.
Na prática, uma viúva sem filhos menores receberá 60% do valor original (50% da base mais 10% por ser a única dependente). A única exceção que garante o pagamento integral imediato ocorre quando há um dependente inválido ou com deficiência grave na família, situação em que a cota salta para 100% independentemente do número de pessoas. Importante destacar que, por determinação constitucional, se a pensão for a única fonte de renda da família, o valor final pago pelo governo nunca poderá ser inferior a um salário mínimo nacional vigente.
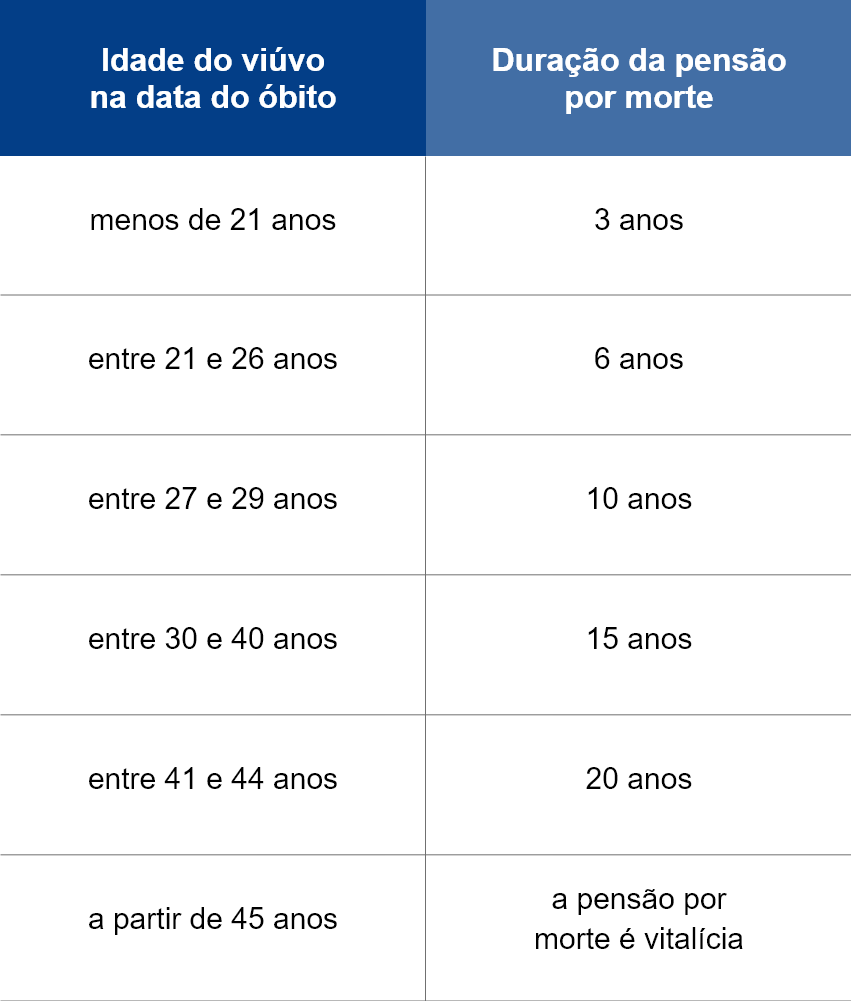
Além do valor, o tempo de duração do benefício também sofreu restrições importantes para evitar pagamentos vitalícios a casais recém-formados. Se o falecido tinha menos de 18 contribuições mensais no histórico ou o casamento durou menos de dois anos, a pensão será depositada por apenas quatro meses. Superadas essas marcas, a idade do viúvo ou viúva passa a ditar a validade do amparo, variando de três anos para os mais jovens até o recebimento vitalício para quem já ultrapassou os 45 anos de idade no momento da perda. Para os filhos, o pagamento cessa automaticamente no mês em que completam 21 anos.
Esclarecimentos sobre acúmulo de benefícios e outras dúvidas comuns
O universo previdenciário é cercado de mitos que muitas vezes afastam os cidadãos de seus direitos legítimos. Um dos maiores medos das viúvas e viúvos é perder a renda caso decidam reconstruir a vida e se casar novamente. A lei atual permite o novo matrimônio sem qualquer corte na pensão já concedida, garantindo a liberdade pessoal do beneficiário. A proibição real reside em acumular duas pensões por morte geradas pelo mesmo regime, ou seja, ninguém pode receber dois pagamentos desse tipo vindos exclusivamente do INSS.
Outra confusão frequente envolve a mistura de benefícios assistenciais e previdenciários. Pessoas que recebem o Benefício de Prestação Continuada (BPC/LOAS) não deixam pensão para seus familiares quando falecem, pois trata-se de uma ajuda governamental intransferível voltada para a extrema pobreza, e não de uma aposentadoria baseada em contribuições. Além disso, a própria pensão por morte jamais pode ser repassada como herança; se o dependente titular vier a óbito, a cota dele é extinta definitivamente do sistema federal.
Por fim, é perfeitamente legal receber a própria aposentadoria por tempo de serviço junto com a pensão deixada pelo parceiro. Contudo, as normas recentes impõem um redutor financeiro rigoroso nesse cenário de acúmulo. O segurado continuará recebendo integralmente o benefício de maior valor, mas sofrerá descontos progressivos na segunda fonte de renda. Essa regra exige um planejamento cuidadoso do orçamento doméstico, pois a soma dos dois benefícios não será mais o valor cheio que a família estava acostumada a projetar no passado.



