As famílias beneficiárias do programa Bolsa Família poderão ter acesso a uma modalidade de crédito consignado específica, com as diretrizes e critérios de elegibilidade definidos para o período de setembro de 2026. Esta linha de crédito busca oferecer uma alternativa financeira a milhões de brasileiros, permitindo o acesso a recursos com condições de pagamento atreladas diretamente ao benefício social, visando maior segurança e taxas de juros mais acessíveis em comparação com outras opções de mercado.
Entendendo o empréstimo consignado para o Bolsa Família
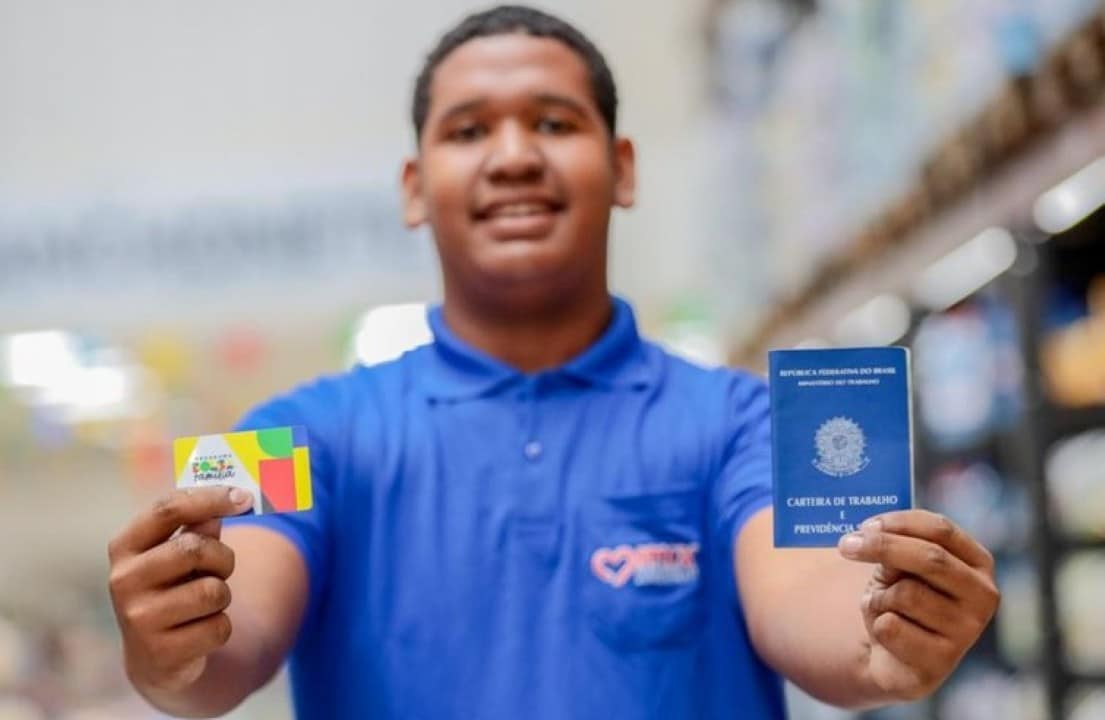
O empréstimo consignado vinculado ao Bolsa Família é uma ferramenta de crédito em que as parcelas são descontadas diretamente do valor mensal do benefício antes mesmo que ele seja pago ao titular. Essa característica é fundamental, pois reduz o risco de inadimplência para as instituições financeiras, o que geralmente se traduz em taxas de juros mais baixas para o tomador. O principal objetivo dessa modalidade é proporcionar um acesso mais democrático ao crédito para famílias em situação de vulnerabilidade social, oferecendo um suporte para despesas emergenciais ou investimentos que possam gerar autonomia financeira a longo prazo.
Historicamente, o crédito consignado tem sido uma opção popular para aposentados e pensionistas do Instituto Nacional do Seguro Social (INSS) e servidores públicos, dada a garantia de recebimento por parte dos bancos. A expansão dessa modalidade para os beneficiários de programas sociais, como o Bolsa Família, representa um passo importante na inclusão financeira. No entanto, é crucial que os tomadores compreendam todos os termos e condições para evitar o superendividamento, uma vez que o desconto direto no benefício pode impactar o orçamento familiar de forma significativa se não houver planejamento adequado.
Critérios para ter direito ao empréstimo em setembro de 2026
Para ter acesso ao empréstimo consignado do Bolsa Família durante o mês de setembro de 2026, é necessário cumprir uma série de requisitos específicos. O principal deles é ser titular do benefício do Bolsa Família, estar com o cadastro atualizado no Cadastro Único para Programas Sociais do Governo Federal (CadÚnico) e em situação regular. A elegibilidade não se restringe apenas a ser beneficiário; é preciso que o pagamento do benefício esteja ativo e sem bloqueios ou suspensões, garantindo a regularidade do recebimento.
Além disso, as regras preveem que o beneficiário deve ser maior de 18 anos e possuir capacidade civil plena para celebrar contratos. Algumas instituições podem exigir um tempo mínimo de recebimento do benefício para garantir a estabilidade do vínculo com o programa, embora isso possa variar. É importante verificar se não há restrições cadastrais, como CPF irregular na Receita Federal, pois qualquer inconsistência documental pode impedir a aprovação do crédito. Os programas de concessão de crédito consignado para beneficiários sociais são desenhados para proteger o tomador, limitando o valor do empréstimo para não comprometer integralmente o sustento da família.
Muitas vezes, a disponibilidade do crédito está atrelada à margem consignável, que é o percentual máximo do benefício que pode ser comprometido com o pagamento das parcelas do empréstimo. Este percentual é estabelecido por lei para proteger o beneficiário e garantir que uma parte essencial do auxílio continue disponível para as necessidades básicas da família. Em setembro de 2026, essa margem será rigorosamente aplicada para evitar que as famílias fiquem com um valor insuficiente para suas despesas mensais.
Quais são as regras para solicitar o crédito
As regras para solicitar o empréstimo consignado do Bolsa Família em setembro de 2026 envolvem aspectos como a taxa de juros, o prazo máximo para pagamento e o valor total que pode ser contratado. As taxas de juros são geralmente menores do que as praticadas em outras modalidades de crédito pessoal, porém, ainda assim, é crucial comparar as ofertas de diferentes instituições financeiras. O prazo de pagamento também é um fator importante, influenciando o valor das parcelas e o montante total pago ao final do contrato. Prazos mais longos podem resultar em parcelas menores, mas em um custo total maior devido aos juros acumulados.
O limite do valor a ser emprestado é determinado pela margem consignável e pelo valor do benefício recebido. A legislação define um percentual máximo do benefício que pode ser comprometido com as parcelas do empréstimo, assegurando que o restante do auxílio continue sendo repassado à família. Essa medida é uma salvaguarda para evitar o endividamento excessivo dos beneficiários. É mandatório que o banco informe de forma clara o Custo Efetivo Total (CET) do empréstimo, que engloba não apenas a taxa de juros, mas também tarifas, impostos e outros encargos, dando ao beneficiário uma visão completa do custo real da operação.
Os contratos devem ser transparentes, com todas as cláusulas detalhadas, incluindo o valor total do empréstimo, o número de parcelas, a taxa de juros mensal e anual, o CET e o valor de cada parcela. Qualquer irregularidade ou falta de clareza nas informações deve ser um sinal de alerta para o solicitante. Além disso, é proibida a cobrança de qualquer taxa ou adiantamento para a liberação do crédito, e a oferta do empréstimo não pode estar condicionada à aquisição de outros produtos ou serviços bancários, como seguros ou títulos de capitalização.
Documentos necessários e o processo de solicitação
Para dar entrada no pedido de empréstimo consignado do Bolsa Família, os beneficiários precisarão apresentar uma série de documentos que comprovem sua identidade, residência e condição de elegibilidade. Os documentos básicos incluem um documento de identificação com foto (RG ou CNH), Cadastro de Pessoa Física (CPF) e comprovante de residência atualizado (conta de água, luz ou telefone dos últimos 90 dias). Além disso, pode ser solicitado um extrato recente do benefício do Bolsa Família, que comprove a regularidade e o valor recebido, para que a instituição financeira possa calcular a margem consignável disponível.
O processo de solicitação geralmente ocorre nas agências bancárias ou através de canais digitais das instituições financeiras autorizadas a operar o crédito consignado para beneficiários do Bolsa Família. A Caixa Econômica Federal é a principal instituição que oferece essa modalidade, mas outros bancos podem ser autorizados. O passo a passo envolve a apresentação dos documentos, a análise de crédito por parte do banco, a simulação das condições do empréstimo (valor, parcelas, juros) e, caso o beneficiário aceite, a assinatura do contrato. Após a aprovação e assinatura, o valor é creditado na conta do beneficiário em um prazo que pode variar de alguns dias úteis.
É fundamental que o beneficiário não forneça seus dados pessoais ou senhas a terceiros, e que procure sempre os canais oficiais do banco para fazer a simulação e contratação. A pressa e a promessa de condições “milagrosas” podem ser indicativos de golpes. Recomenda-se que o solicitante leia atentamente o contrato e tire todas as dúvidas antes de assinar, preferencialmente acompanhado de alguém de confiança ou de um advogado, se possível, para garantir que compreende todas as implicações da transação.
Impacto e benefícios do empréstimo para as famílias
O empréstimo consignado do Bolsa Família pode trazer diversos benefícios e impactos positivos para as famílias em setembro de 2026, desde que utilizado de forma consciente e planejada. Para muitas famílias, o acesso a esse crédito pode ser a única oportunidade de investir em melhorias estruturais na moradia, como pequenos reparos ou compra de eletrodomésticos essenciais. Pode também ser utilizado para custear despesas de saúde não cobertas pelo Sistema Único de Saúde (SUS), como medicamentos específicos ou tratamentos, ou para gastos educacionais que impulsionem o futuro dos filhos, como materiais escolares adicionais ou cursos profissionalizantes.
Outro benefício significativo é a possibilidade de quitar dívidas mais caras, como as de cartão de crédito ou cheque especial, que possuem taxas de juros muito elevadas. Ao trocar essas dívidas por um empréstimo consignado com juros mais baixos, a família pode reorganizar suas finanças, reduzir o peso mensal dos pagamentos e evitar o acúmulo de juros abusivos. Essa reestruturação pode liberar uma parte do orçamento para outras necessidades básicas ou para a formação de uma pequena reserva de emergência, contribuindo para a estabilidade financeira a longo prazo.
Em alguns casos, o crédito pode servir como capital inicial para empreendimentos de pequeno porte, como a compra de mercadorias para revenda, ou investimento em ferramentas de trabalho. Essa iniciativa, embora exija planejamento e gestão, tem o potencial de gerar renda extra para a família, contribuindo para a sua autonomia econômica e, eventualmente, para a sua saída da situação de vulnerabilidade que a qualifica para o Bolsa Família. A chave para que esses impactos sejam positivos é a educação financeira e a responsabilidade na gestão dos recursos obtidos.
Cuidados importantes antes de contratar o empréstimo
Apesar dos potenciais benefícios, a contratação de um empréstimo consignado, mesmo com taxas atrativas, exige cautela e atenção redobrada por parte do beneficiário. É fundamental que a decisão seja tomada com base em uma necessidade real e não por impulso ou pressão. Antes de assinar qualquer contrato em setembro de 2026, o beneficiário deve se certificar de que o valor da parcela cabe no seu orçamento mensal, considerando que o benefício do Bolsa Família já é um recurso limitado e essencial para o sustento da família. Comprometer uma parte significativa pode gerar dificuldades financeiras ainda maiores.
A pesquisa de mercado é um passo crucial. Comparar as propostas de diferentes instituições financeiras pode levar a condições mais vantajosas em termos de juros, prazos e Custo Efetivo Total (CET). Não aceite a primeira oferta sem antes verificar outras opções. Além disso, desconfie de propostas que prometem liberação imediata de valores sem burocracia excessiva ou que exigem qualquer tipo de pagamento antecipado. Essas são características comuns de golpes financeiros que visam lesar pessoas em busca de crédito.
É vital ler o contrato completo, inclusive as letras miúdas, e entender todas as cláusulas e condições. Certifique-se de que não há cláusulas de vendas casadas, onde a contratação do empréstimo é condicionada à compra de outros produtos. Em caso de dúvidas, não hesite em pedir esclarecimentos ao atendente do banco ou buscar orientação em órgãos de defesa do consumidor. A decisão deve ser informada e consciente, para que o empréstimo se torne uma ferramenta de auxílio e não de endividamento.
Perspectivas para o programa em 2026 e o crédito consignado
As perspectivas para o programa Bolsa Família e a modalidade de crédito consignado em 2026 indicam uma consolidação da estratégia de inclusão financeira, mas com aprimoramento contínuo das salvaguardas. O governo federal tem demonstrado interesse em fortalecer o combate à pobreza e à desigualdade, e o acesso ao crédito com juros controlados é uma das ferramentas para isso. No entanto, o foco permanece na proteção do beneficiário, ajustando as regras conforme a evolução econômica e social do país. As revisões periódicas das normas visam equilibrar a oferta de crédito com a prevenção do endividamento das famílias mais vulneráveis.
Espera-se que as instituições financeiras, principalmente a Caixa Econômica Federal, continuem a desempenhar um papel central na operacionalização desse crédito, buscando expandir o atendimento e desburocratizar o processo sempre que possível, sem comprometer a segurança. A digitalização dos serviços bancários também pode facilitar o acesso ao empréstimo para beneficiários que vivem em regiões mais remotas, embora seja necessário garantir a inclusão digital para que todos possam usufruir dessas facilidades. A comunicação clara e a educação financeira serão pilares para o sucesso e a sustentabilidade dessa iniciativa a médio e longo prazo.
A experiência com programas similares em anos anteriores servirá de base para aprimorar o modelo em setembro de 2026, buscando aprimorar a fiscalização e coibir abusos que possam surgir. O objetivo é que o empréstimo consignado do Bolsa Família seja uma ferramenta legítima de apoio ao desenvolvimento e à autonomia das famílias, e não um gatilho para novas dificuldades financeiras. O acompanhamento contínuo dos indicadores de endividamento e do bem-estar dos beneficiários será essencial para a avaliação da efetividade e o ajuste de políticas públicas relacionadas ao crédito social.