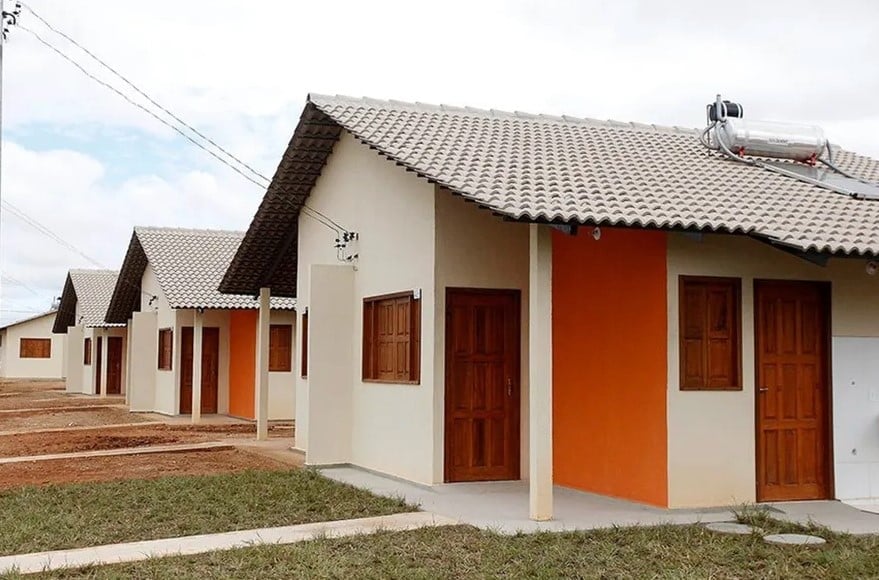
O acesso à habitação própria no mercado imobiliário passou por uma ampla reestruturação técnica com a expansão dos limites operacionais praticados pelos agentes públicos e privados. As diretrizes em vigor elevaram a margem de renda familiar atendida, aumentaram os valores concedidos para abater a entrada dos imóveis e reduziram o custo final dos financiamentos contratados pela população.
A entrada no programa habitacional exige que o candidato conheça as exigências específicas de cada segmento socioeconômico antes de iniciar os trâmites formais. Para o segmento de menor rendimento, a orientação inicial consiste em procurar a administração municipal, o governo estadual ou a entidade organizadora local com o objetivo de efetuar o cadastro habitacional. O cumprimento rigoroso do calendário administrativo e a entrega integral dos documentos comprobatórios determinam o avanço do pedido de moradia.

A coordenadora de Projetos de Construção do FGV Ibre, Ana Maria Castelo, avalia a complexidade do modelo assistencial: “O grande desafio do governo está em conseguir dar conta da demanda dentro de um contexto de atendimento. O governo voltou a olhar para o grupo mais necessitado, ou seja, existe esse grupo e precisa de atendimento, com taxas e subsídio. Sem subsídio, ele não consegue acesso à habitação. Além disso, é uma curva de aprendizado. É preciso dar acesso à habitação e não somente construir e produzir novas habitações”, disse Castelo.
Procura por simulações habitacionais cresce nos canais digitais
Os canais eletrônicos da Caixa Econômica Federal registraram um salto expressivo na procura por financiamentos logo após as revisões regulatórias. O simulador da instituição bancária computou mais de 5,2 milhões de consultas em duas semanas, sendo que aproximadamente 3,8 milhões dessas operações envolveram parâmetros da habitação popular. A média semanal atingiu 725 mil pesquisas especializadas, consolidando uma expansão de 131,6% na utilização da ferramenta oficial.
O presidente da Câmara Brasileira da Indústria da Construção (CBIC), Renato Correia, aponta que o aporte de capital e a flexibilização das normas reativaram o mercado da construção civil. A retomada dos atendimentos prioritários gerou resposta imediata nas solicitações de crédito formalizado pelas famílias interessadas.
“Especialmente, no fomento à faixa 1, que sofria um represamento. Há 6 anos que não havia recursos para essa camada. A reformulação atendeu às expectativas e o aumento da procura é um reconhecimento de que as novas regras são atrativas”, afirmou Correia.
Subsídio público elevado viabiliza projetos de construtoras
A elevação da cota subsidiada de entrada e a correção nos valores limites das unidades habitacionais destravaram a viabilidade financeira de empreendimentos em diversos municípios. Por um lado, as famílias com menor capacidade de poupança conseguem cobrir o aporte inicial exigido nas operações. Por outro lado, o aumento do teto de compra permitiu às construtoras retomar lançamentos imobiliários que haviam se tornado inviáveis com a alta dos materiais.
O gerente Comercial da The INC, Felipe Lemos, detalha o impacto direto dos insumos na execução das obras. “Os insumos da construção subiram muito nos últimos anos, especialmente com o ferro. Então, antes com limite de R$ 240 mil no valor do imóvel, a operação não era viável para muitas empresas. Com o limite maior, a gente consegue viabilizar novos negócios dentro do Minha Casa. Agora, fechamos as contas nos projetos”, explicou Lemos.
Lemos pontua também que o desenho das taxas básicas de juros alivia o peso mensal das prestações nos contratos de longo prazo. Esse mecanismo evita o endividamento excessivo dos mutuários e amplia o número de proponentes elegíveis na análise bancária.
A consultora de vendas e marketing da Riviera Construtora, Jamille Dias, corrobora o efeito positivo das condições contratuais sobre a qualidade dos imóveis entregues: “A taxa de juros que parte de 4% é muito boa, significa que o cliente pode financiar mais. O subsídio na entrada era o calcanhar de Aquiles de muitos interessados. Aumentando o valor do imóvel até R$ 350 mil, incluiu uma parcela no programa, e terá imóveis melhores com varanda”, afirmou Dias.
Análise de propostas habitacionais mobiliza municípios e agentes financeiros
A Caixa Econômica Federal recebeu um volume expressivo de 2.451 propostas voltadas à edificação de 322.284 moradias nos sistemas de análise do banco. Esse fluxo de projetos exigiu a coordenação intensiva dos setores de engenharia e crédito para verificar a viabilidade técnica de cada projeto.
O Ministério das Cidades chegou a interromper temporariamente a recepção de cadastros em função do excesso pontual de solicitações nos canais operacionais. Após a conclusão das etapas iniciais de triagem documental e vistorias periciais dos terrenos indicados, os protocolos foram restabelecidos para novos envios.
As inscrições vinculadas ao Fundo de Arrendamento Residencial (FAR) concentram a atenção de prefeituras e empreiteiras que operam nas áreas urbanas. A apresentação de propostas nesses editais mobilizou estados e o Distrito Federal para atender ao planejamento habitacional regional.
A linha operacional ancorada no Fundo de Arrendamento Residencial é estruturada prioritariamente para famílias da faixa 1. As estimativas de contratação contemplam até 130 mil unidades habitacionais financiadas com recursos governamentais diretos.
“Vamos ver a partir de agora quando forem validadas as propostas dos terrenos, e depois da aprovação o início das construções. Temos a expectativa de que serão bons resultados”, declarou Correia, destacando a necessidade de continuidade no orçamento para manter as obras em ritmo constante.
Divisão dos grupos salariais e limites para aquisição do imóvel
As faixas de atendimento habitacional em vigor foram desenhadas para abranger desde a base da pirâmide salarial até famílias de renda média. A faixa 1 cobre núcleos familiares com rendimentos brutos de até R$ 3.200 mensais nas áreas urbanas. A faixa 2 atende ganhos entre R$ 3.200,01 e R$ 5.000. Na faixa 3, os limites salariais se estendem de R$ 5.000,01 até R$ 9.600, enquanto a faixa 4 alcança famílias com rendimento mensal situado entre R$ 9.600,01 e R$ 13.000.
O subsídio concedido pela União funciona como desconto a fundo perdido aplicado diretamente na entrada do financiamento. O valor máximo do benefício chega a até R$ 55 mil para as famílias integrantes das faixas 1 e 2, com possibilidade de atingir até R$ 65 mil em localidades da Região Norte. Esse apoio financeiro viabiliza a assinatura do contrato para quem não possui economias prévias suficientes.
Os valores máximos de venda das unidades residenciais variam conforme a classificação socioeconômica e a cidade de localização. Nas faixas 1 e 2, os limites operacionais oscilam entre R$ 210 mil e R$ 275 mil. Na faixa 3, o preço do imóvel pode atingir até R$ 400 mil, enquanto na faixa 4 o limite estabelecido alcança até R$ 600 mil.
As taxas de juros cobradas na modalidade financiada partem de 4% ao ano nas regiões prioritárias para o público de menor renda. Esse patamar de correção anual reduz o valor das parcelas e mantém as prestações proporcionais à capacidade de pagamento dos trabalhadores.
Procedimento de atendimento na prefeitura e contratação bancária
O processo de habilitação para a faixa 1 de interesse social depende da intermediação do poder público municipal ou de entidades habilitadas. O candidato precisa manter atualizado o Cadastro Único de programas sociais e manifestar interesse junto à secretaria responsável pela habitação na cidade.
Nas operações subsidiadas com recursos do Fundo de Arrendamento Residencial para a faixa 1, o contrato é amortizado em 60 parcelas sem cobrança de juros. As prestações variam entre R$ 80 e R$ 330 mensais, conforme a renda declarada. Os beneficiários que recebem o Bolsa Família ou o Benefício de Prestação Continuada (BPC) obtêm a quitação integral do imóvel, sendo dispensados do pagamento mensal, desde que mantenham a residência no local por pelo menos 60 meses sem realizar a venda.
Os interessados enquadrados nas faixas 2, 3 e 4 realizam o processo diretamente pelo mercado de crédito imobiliário. O primeiro passo pode ser dado de forma remota por meio de simulação no portal da Caixa ou pelo aplicativo de habitação do banco. Após o resultado preliminar, a família escolhe entre o atendimento presencial em agência, correspondente bancário ou suporte comercial de corretoras e incorporadoras parceiras.
O aplicativo de habitação permite o carregamento de documentos pessoais, holerites, extratos bancários e a conferência dos dados cadastrais. A ida ao estabelecimento financeiro permanece indispensável apenas para a conferência final e a assinatura física do contrato de compra e venda.
Requisitos de elegibilidade cadastral dos proponentes
O acesso ao financiamento habitacional pelo programa exige a comprovação documental de critérios fixados pelas resoluções do Conselho Curador do Fundo de Garantia do Tempo de Serviço e pelas portarias federais. As regras excluem proponentes que já possuam moradia ou financiamentos pendentes no território nacional.
- Limite de renda bruta familiar mensal enquadrado rigorosamente dentro dos tetos oficiais estabelecidos para as faixas 1, 2, 3 ou 4.
- Inexistência de contrato ativo de financiamento imobiliário em curso no âmbito do Sistema Financeiro de Habitação ou Sistema de Financiamento Imobiliário.
- Ausência de registro como proprietário, adquirente, usufrutuário ou promitente comprador de outro imóvel residencial regular no território nacional.
- Inscrição regular no Cadastro Habitacional municipal e atualização no Cadastro Único para os pretendentes da linha com subsídio integral da União.
- Aprovação na análise cadastral de crédito e comprovação de capacidade financeira realizada pelo agente operador bancário.
A validação definitiva da proposta habitacional depende da verificação pericial do imóvel pelo banco público, que afere o valor de mercado e as condições estruturais da unidade antes da liberação dos recursos. As famílias interessadas devem acompanhar a publicação de novos editais municipais ou manter contato direto com as agências bancárias para protocolar a documentação correspondente.