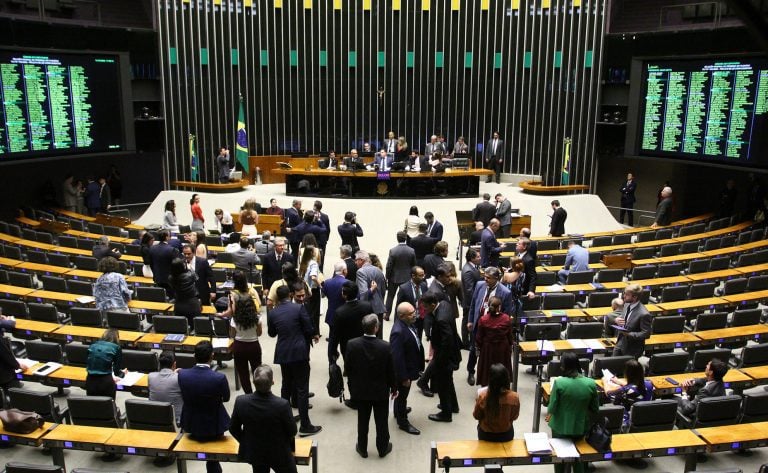
O presidente da República, Luiz Inácio Lula da Silva, sancionou em Brasília a Lei Complementar nº 238/2026, que perdoa as dívidas federais de Microempreendedores Individuais (MEIs) acumuladas até 13 de outubro de 2026. Para tornar a anistia definitiva, o contribuinte precisará pagar rigorosamente em dia as guias mensais do Documento de Arrecadação do Simples Nacional (DAS) por 6 meses consecutivos, de janeiro a junho de 2027.
Publicada em edição extra do Diário Oficial da União na quarta-feira (21), a norma pode beneficiar uma estimativa de 3,6 milhões de microempreendedores inscritos na Dívida Ativa da União, cujo estoque total de débitos soma R$ 12,57 bilhões. “Ele não vai poder pagar. O governo sabe que não vai receber. Mas fica aquele peso nas costas da pessoa. Resolvemos assumir a responsabilidade dessa dívida e perdoar os devedores”, afirmou o presidente Luiz Inácio Lula da Silva.
Regras do MEI para manter o perdão das dívidas em 2027
O cumprimento do período de teste de 6 meses começa na sexta-feira, 1º de janeiro de 2027, data de entrada em vigor das regras de remissão, e exige atenção redobrada ao calendário fiscal do primeiro semestre daquele ano. Caso o microempreendedor atrase qualquer boleto do DAS referente aos vencimentos entre janeiro e junho de 2027, o perdão será cancelado pelo fisco e todos os débitos antigos voltarão a ser cobrados integralmente, com a aplicação de juros e multas pela Procuradoria-Geral da Fazenda Nacional (PGFN).
Saiba mais: Pacote Prospera MEI propõe perdão de dívidas e auxílio federal: entenda como funciona
Os boletos do DAS referentes aos meses de outubro, novembro e dezembro de 2026 ficam de fora da anistia. Eventuais atrasos no pagamento dessas três competências do fim do ano gerarão a cobrança de juros normais, mas não cancelarão o perdão das dívidas constituídas até a terça-feira (13).
As dívidas antigas ficarão suspensas durante o período de avaliação. A baixa definitiva no sistema governamental ocorrerá apenas no segundo semestre de 2027, após a confirmação oficial de que o contribuinte cumpriu os 6 meses de pagamentos em dia. Os valores que já foram quitados pelos microempreendedores anteriormente não serão restituídos nem devolvidos.
Veja também: Lula anuncia sanção da lei que perdoa dívidas de MEIs na União
Como funciona a adesão do MEI e o impacto no INSS
A remissão abrange os débitos inscritos ou não na Dívida Ativa da União, incluindo valores que já estavam parcelados ou em fase de cobrança judicial, e ocorre de forma automática, sem a necessidade de protocolar requerimento junto aos órgãos federais. A única exceção aplica-se aos casos em que o microempreendedor discute a dívida na Justiça: nessas situações, a lei exige que o titular protocole a desistência formal da ação judicial para ter direito ao benefício, ficando isento do pagamento de honorários advocatícios.
A medida retira os débitos federais vinculados ao Cadastro Nacional da Pessoa Jurídica (CNPJ), englobando contribuições previdenciárias em atraso, multas e juros. No entanto, o período perdoado não é contabilizado como tempo de contribuição nem como carência para a concessão de aposentadoria ou outros benefícios no Instituto Nacional do Seguro Social (INSS), uma vez que o tributo não foi efetivamente recolhido. As observações específicas sobre o impacto na carência previdenciária, a baixa de sistema restrita ao segundo semestre de 2027 e o tratamento dos atrasos entre outubro e dezembro de 2026 constam em análise técnica da contadora Cristiane Gardin.
Cronograma e condições da Lei Complementar nº 238/2026
- Limite de corte dos débitos perdoados: dívidas federais acumuladas pelo MEI até 13 de outubro de 2026.
- Vencimentos de outubro a dezembro de 2026: não entram no perdão e sofrem juros normais em caso de atraso, sem anular o benefício das dívidas anteriores.
- Início da vigência da remissão: 1º de janeiro de 2027.
- Período obrigatório de teste: pagamento em dia das guias mensais do DAS de janeiro a junho de 2027.
- Penalidade por atraso no primeiro semestre de 2027: cancelamento do perdão e retomada da cobrança com juros e multas pela PGFN.
- Exclusão definitiva dos registros: segundo semestre de 2027, mediante confirmação dos 6 meses de adimplência.
Pacote Prospera MEI amplia limite de faturamento para até R$ 140 mil
Do estoque total de R$ 12,57 bilhões em débitos da categoria inscritos na Dívida Ativa da União, uma parcela de R$ 11 bilhões (quase 86% do montante) é classificada pela administração federal como de difícil ou impossível recuperação aos cofres públicos. “Efetivamente, não tem porque o governo ter uma dívida ativa que chega a quase R$ 18 bilhões. Essas pessoas estão com o nome sujo no Serasa, não conseguem mais financiamento. E é um dinheiro que a gente sabia que não ia receber”, declarou Lula.
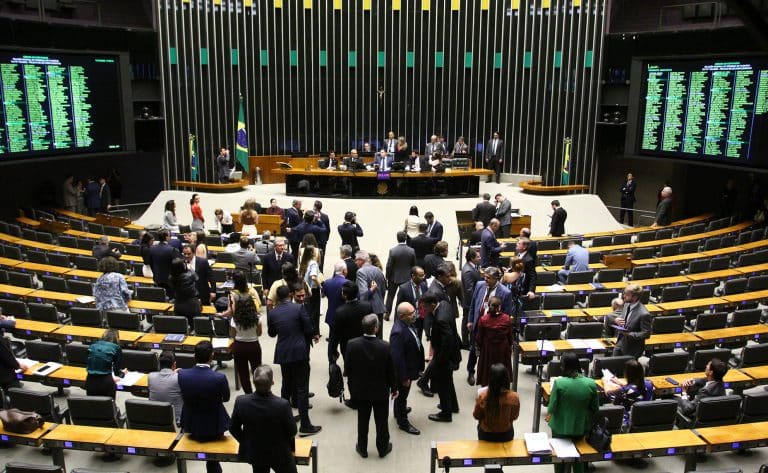
A Lei Complementar nº 238/2026 teve origem no Projeto de Lei Complementar (PLP) nº 186/2026, texto aprovado na Câmara dos Deputados por 461 votos a 4 e no Senado Federal por 78 votos favoráveis a 0. A legislação integra o pacote governamental Prospera MEI, coordenado pelo Ministério do Empreendedorismo, da Microempresa e da Empresa de Pequeno Porte, que alcança um universo total de 17,6 milhões de microempreendedores individuais no país, dos quais 7,8 milhões são mulheres.
Além da renegociação tributária, o pacote atualiza o teto anual de receita bruta da categoria, atualmente fixado em R$ 81 mil. O limite passará para R$ 110 mil por ano em 2027 e subirá para R$ 140 mil anuais em 2028. A partir de 2027, o MEI também poderá contratar até 2 empregados, acima do limite atual de 1 funcionário, enquanto o teto para licitações exclusivas de micro e pequenas empresas em compras públicas passa de R$ 80 mil para R$ 100 mil.
Em conjunto com a sanção da lei complementar, o presidente assinou um decreto que dispensa o MEI e os nanoempreendedores da obrigatoriedade de emitir nota fiscal na venda de produtos e na prestação de serviços destinados a pessoas físicas. A contagem oficial das exigências para a extinção dos débitos tributários tem início em 1º de janeiro de 2027.