Aposentadoria pelo INSS em 2027: mulheres com 60 anos e homens com 65 anos na idade progressiva

Quem se aposenta pelo INSS com regras de transição verá exigências maiores a partir de 1º de janeiro de 2027. Duas modalidades ficam mais rígidas no próximo ano, enquanto o tempo mínimo de contribuição permanece igual.
A advogada especialista em Direito Previdenciário Fernanda Quadros orienta que pedir o benefício às pressas, por receio das novas regras, nem sempre é a escolha mais vantajosa. Para ela, nem todas as regras endurecem em janeiro. Mesmo onde há aumento de exigência, a especialista disse em 20 de outubro de 2026 que pedir logo não significa ganhar mais.
Pontos e idade mínima sobem em 2027 nas regras de transição
A atualização prevista para o início do ano altera duas modalidades de transição e mantém inalterado o tempo mínimo de contribuição em ambas. Na regra dos pontos, que soma idade e tempo de contribuição, o requisito sobe um ponto em relação a 2026. Na idade mínima progressiva, o acréscimo é de seis meses sobre o limite vigente. Os valores para 2027 estão na lista abaixo.
- Regra dos pontos para mulheres: 94 pontos (93 em 2026) e pelo menos 30 anos de contribuição
- Regra dos pontos para homens: 104 pontos (103 em 2026) e pelo menos 35 anos de contribuição
- Idade mínima progressiva para mulheres: 60 anos (59 anos e seis meses em 2026) e pelo menos 30 anos de contribuição
- Idade mínima progressiva para homens: 65 anos (64 anos e seis meses em 2026), teto dessa regra, e pelo menos 35 anos de contribuição
- Início da vigência: 1º de janeiro de 2027
Como a Reforma de 2019 fixou os aumentos anuais
As elevações anuais seguem a Emenda Constitucional nº 103, a Reforma da Previdência, promulgada em 12 de novembro de 2019 e em vigor desde a publicação, em 13 de novembro de 2019. A norma acabou com a aposentadoria por tempo de contribuição pura para novos filiados e fixou a idade mínima permanente em 62 anos para mulheres e 65 anos para homens. Também mudou o cálculo do benefício, que passou a ser 60% da média de 100% dos salários de contribuição registrados desde julho de 1994, com acréscimo de 2% para cada ano que ultrapassar 15 anos de contribuição para mulheres ou 20 anos para homens.
Pelo artigo 15 da emenda, a regra dos pontos soma um ponto a cada ano até o limite de 105 pontos para os homens, em 2028, e de 100 pontos para as mulheres, em 2033. Já a idade mínima progressiva, prevista no artigo 16, cresce seis meses por ano. Para os homens, esse ciclo termina em 2027, ao chegar aos 65 anos. Para as mulheres, a idade continua subindo até atingir 62 anos, em 2031.
Para a especialista, o calendário legal dá tempo ao contribuinte para se organizar. Fernanda Quadros afirmou que os ajustes estão previstos na legislação desde 2019 e que precisam entrar no planejamento de quem está perto de se aposentar. “Não são mudanças inesperadas”, disse.
Quando antecipar o pedido faz sentido e quando não faz
A escolha entre pedir ainda em 2026 ou esperar depende do direito adquirido e do efeito sobre a renda mensal. Quem cumprir todos os requisitos de uma modalidade até o fim do ano mantém o direito a essa regra, mesmo que faça o pedido depois. Porém, esse segurado não recebe valores retroativos referentes ao período anterior ao requerimento. O prazo para cumprir as exigências de 2026 vai até 31 de dezembro de 2026.
A advogada explicou que o ano virar não apaga um direito já adquirido, mas preservar a regra não garante pagamento pelos meses anteriores ao pedido. Segundo ela, o cálculo precisa comparar o valor futuro da aposentadoria com o montante que deixa de entrar no orçamento durante a espera. A necessidade de renda, o estado de saúde e a intenção de continuar trabalhando também entram nessa conta. Para a especialista, a decisão só fica segura quando esses fatores são medidos em números.
Outro motivo citado por segurados para apressar o pedido é o receio de novas reformas constitucionais. Fernanda Quadros lembrou que mudanças nas normas previdenciárias exigem emenda aprovada em dois turnos na Câmara dos Deputados e no Senado Federal. Essas alterações também respeitam o direito de quem já cumpriu as condições vigentes. Para a advogada, uma possível reforma não pode ser tratada como se já estivesse aprovada.
Onde consultar o CNIS e conferir o extrato no Meu INSS
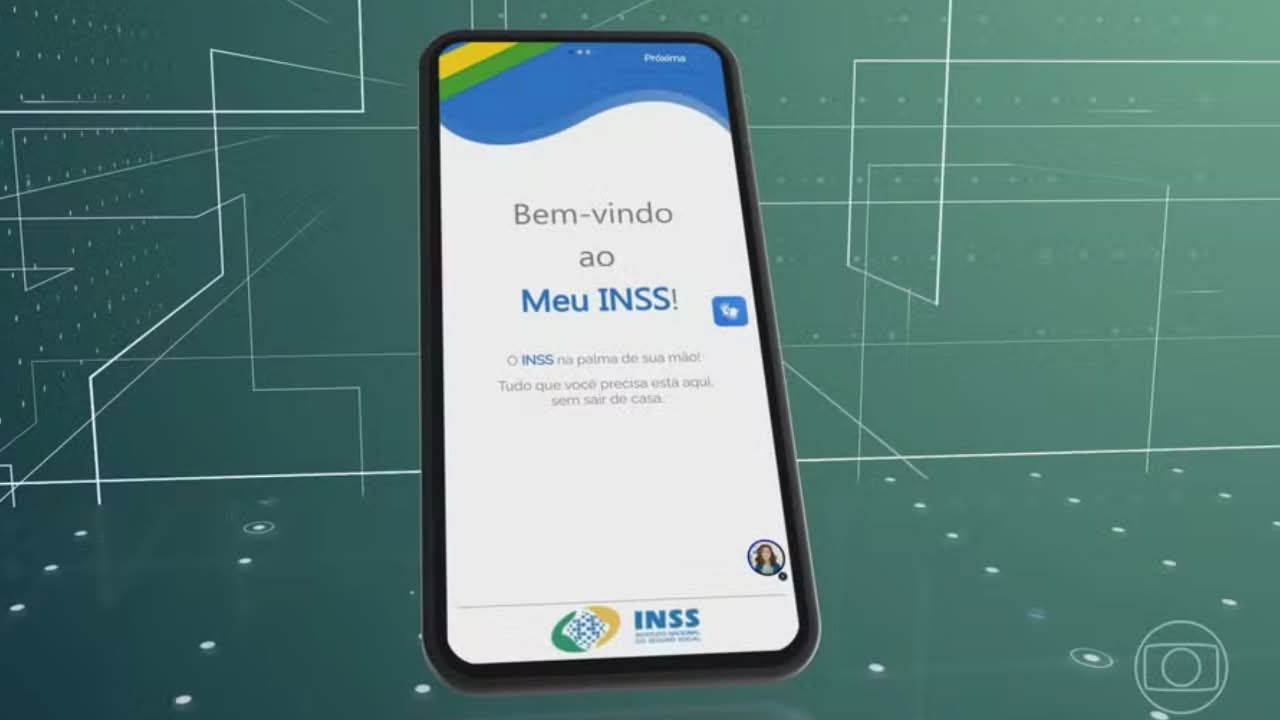
Quem está perto de cumprir as regras de transição pode checar a situação cadastral antes de fazer o pedido. O histórico de vínculos e remunerações do Cadastro Nacional de Informações Sociais (CNIS) e a ferramenta “Simular Aposentadoria” estão disponíveis gratuitamente pelo site ou pelo aplicativo Meu INSS. O atendimento também funciona pelo telefone 135.
A recomendação técnica é conferir o extrato previdenciário com documentos físicos, porque períodos omitidos ou salários registrados abaixo do real podem mudar a data e o valor do benefício. Segundo a advogada, os registros do INSS são o ponto de partida, mas nem sempre estão completos ou corretos. Ela citou carteiras de trabalho, contracheques, carnês antigos, certidões de tempo no serviço público e formulários sobre exposição a ruído, produtos químicos ou outros agentes nocivos. Quem trabalhou na roça com a família quando jovem também pode ter esse tempo reconhecido, mesmo sem ter contribuído. Esses documentos podem acrescentar tempo, corrigir salários e alterar a data e o valor da aposentadoria.
Na avaliação de Fernanda Quadros, o cruzamento de dados evita decisões precipitadas no fim da vida profissional. Ela afirmou que a pergunta vai além de saber se a pessoa já pode se aposentar e inclui qual alternativa faz mais sentido para a sua situação. Para a especialista, a escolha deve ser feita com números reais, e não com pressa ou medo. As novas exigências passam a valer a partir de 1º de janeiro de 2027.