
INSS após 50 anos: Contribuição garante aposentadoria e proteção familiar


Contribuir para o INSS após os 50 anos desperta dúvidas em muitas pessoas. A incerteza sobre alcançar a aposentadoria ou acessar benefícios previdenciários pode parecer um obstáculo, especialmente para quem trabalhou informalmente ou nunca priorizou a Previdência Social. Mesmo com a Reforma da Previdência de 2019, que alterou regras e cálculos, começar a contribuir nessa fase da vida permanece uma decisão viável. A proteção oferecida vai além da aposentadoria, incluindo auxílios em casos de doença, acidente ou falecimento.
Essa escolha exige planejamento estratégico, já que o tempo de contribuição e a alíquota escolhida impactam diretamente o valor do benefício futuro. Com diferentes categorias de contribuinte e opções de pagamento, é possível adaptar a contribuição à realidade financeira de cada pessoa. Entender as regras atuais, os benefícios disponíveis e os passos para iniciar é fundamental para tomar uma decisão informada.
- Por que contribuir agora? A proteção imediata após o período de carência garante auxílios essenciais.
- Aposentadoria viável: Com planejamento, é possível alcançar a aposentadoria por idade mesmo começando tarde.
- Flexibilidade: Contribuições podem ser ajustadas para autônomos, desempregados ou facultativos.
Regras da aposentadoria por idade após a reforma
A Reforma da Previdência, implementada em 13 de novembro de 2019, trouxe mudanças significativas para quem deseja se aposentar por idade. Homens precisam atingir 65 anos e 20 anos de contribuição, enquanto mulheres devem ter 62 anos e 15 anos de contribuição, caso nunca tenham contribuído antes da reforma. Para quem já tinha contribuições anteriores, a regra de transição exige 15 anos de contribuição para ambos os gêneros, com a idade mínima para mulheres aumentando gradualmente até 62 anos em 2023.
O cálculo do benefício considera a média de todos os salários de contribuição desde julho de 1994, aplicando 60% desse valor como base. Cada ano de contribuição além do mínimo exigido adiciona 2% ao percentual, o que pode elevar o valor da aposentadoria. Regularizar períodos trabalhados sem contribuição, mediante comprovação, também é uma alternativa para reduzir o tempo necessário.
Benefícios além da aposentadoria
Contribuir para o INSS após os 50 anos oferece uma rede de proteção que vai além da aposentadoria. Esses benefícios são especialmente importantes para quem enfrenta imprevistos ou deseja amparar a família. Após cumprir o período de carência, que varia de 10 a 12 meses dependendo do benefício, o segurado passa a ter direitos garantidos.
- Auxílio-doença: Suporte financeiro para incapacidade temporária por doença ou acidente.
- Pensão por morte: Garante renda aos dependentes em caso de falecimento do segurado.
- Salário-maternidade: Disponível para mulheres, incluindo casos de adoção.
- Auxílio-reclusão: Benefício para dependentes de segurados presos, sob condições específicas.
Esses auxílios proporcionam segurança em momentos críticos, especialmente para quem não possui outras fontes de renda ou reservas financeiras.
Como começar a contribuir para o INSS
Iniciar as contribuições ao INSS é um processo acessível, mas exige atenção para evitar erros que comprometam os benefícios futuros. O primeiro passo é identificar a categoria de contribuinte, que determina as alíquotas e os direitos associados. Trabalhadores autônomos se enquadram como contribuintes individuais, enquanto pessoas sem renda própria tello se tornam contribuintes facultativos.
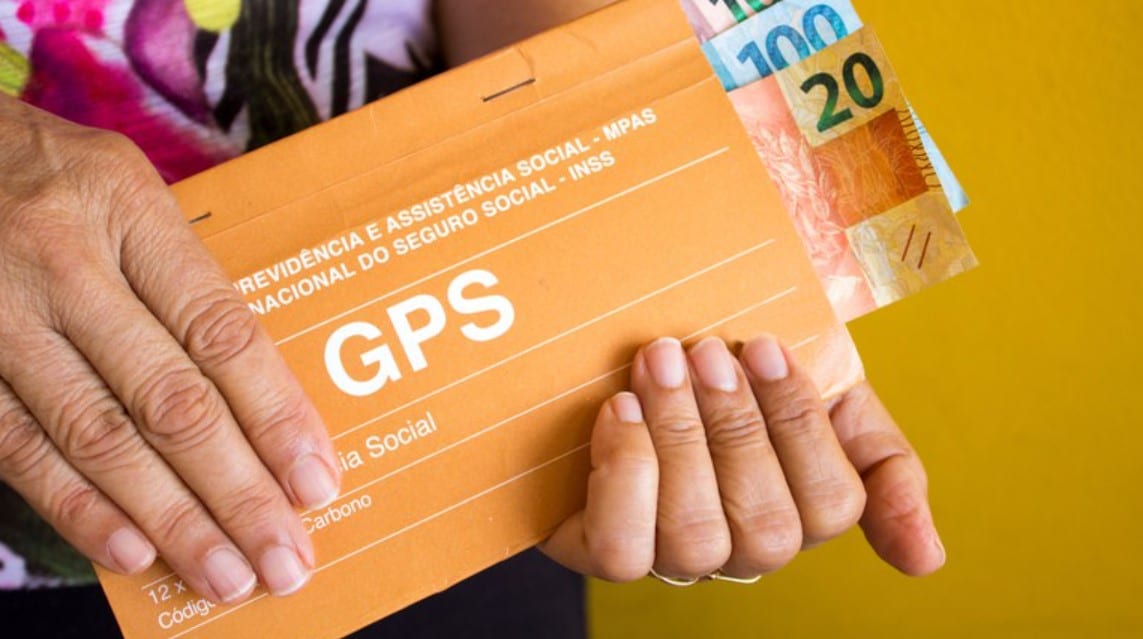
O processo pode ser iniciado pelo site ou aplicativo Meu INSS, ou pelo telefone 135. Contribuintes já registrados com número de NIT ou PIS/PASEP podem utilizá-lo. A guia de pagamento (GPS) é emitida online e paga em bancos ou lotéricas.
Escolhendo a alíquota ideal
A escolha da alíquota de contribuição é um passo crucial. As opções incluem 5% (baixa renda, com benefícios limitados), 11% (plano simplificado, para aposentadoria por idade) e 20% (plano normal, com acesso a benefícios mais amplos). Contribuir com 20% pode resultar em aposentadorias de maior valor, especialmente para quem planeja cumprir mais anos de contribuição.
- 5%: Ideal para donas de casa ou pessoas de baixa renda, mas restrito a benefícios básicos.
- 11%: Boa opção para quem busca aposentadoria por idade com contribuição acessível.
- 20%: Recomendado para maximizar o valor do benefício e acessar todas as modalidades de aposentadoria.
Consultar um especialista em planejamento previdenciário ajuda a definir a melhor estratégia, considerando objetivos e capacidade financeira.
Planejamento previdenciário para melhores resultados
O planejamento previdenciário é uma ferramenta essencial para quem começa a contribuir após os 50 anos. Profissionais especializados analisam o histórico de trabalho, identificam períodos que podem ser regularizados e estimam o tempo necessário para a aposentadoria. Esse serviço também ajuda a evitar contribuições desnecessárias ou inadequadas.
Um bom planejamento pode revelar, por exemplo, que períodos trabalhados sem registro na carteira podem ser indenizados, reduzindo o tempo de contribuição restante. Além disso, o especialista calcula o valor estimado do benefício e sugere alíquotas que otimizem o resultado final.
Proteção imediata com a carência
Cumprir o período de carência, que varia entre 10 e 12 contribuições mensais, garante acesso imediato a benefícios como auxílio-doença e aposentadoria por invalidez. Essa proteção é especialmente valiosa para quem enfrenta problemas de saúde ou acidentes, oferecendo suporte financeiro durante a incapacidade. Manter os pagamentos em dia é fundamental para preservar a qualidade de segurado.
Amparo à família
A contribuição ao INSS também beneficia os dependentes. A pensão por morte, por exemplo, é concedida aos familiares do segurado que falece, desde que ele esteja contribuindo ou no período de graça. O auxílio-reclusão, embora menos comum, ampara dependentes de segurados presos, desde que atendidos os requisitos legais. Esses benefícios asseguram suporte financeiro em momentos de dificuldade.
Aposentadoria por idade com contribuições tardias
Mesmo começando a contribuir após os 50 anos, a aposentadoria por idade permanece acessível. Homens que nunca contribuíram antes de 2019 precisam de 20 anos de contribuição, o que significa que, aos 50 anos, ainda é possível atingir os 65 anos com o tempo exigido. Mulheres, com 15 anos de contribuição, têm uma meta ainda mais alcançável.
- Regularização: Períodos anteriores de trabalho podem ser contabilizados com documentação.
- Cálculo: O valor do benefício cresce com contribuições adicionais acima do mínimo.
- Planejamento: Essencial para estimar o tempo e o valor do benefício.
Flexibilidade nas contribuições
O INSS oferece opções que se adaptam a diferentes realidades financeiras. Contribuintes individuais, como autônomos, pagam alíquotas sobre sua renda declarada, enquanto facultativos, como desempregados ou estudantes, escolhem o valor base da contribuição. Essa flexibilidade permite que pessoas com orçamentos limitados iniciem os pagamentos sem comprometer suas finanças.
Salário-maternidade para mulheres
Mulheres que contribuem ao INSS, mesmo após os 50 anos, podem acessar o salário-maternidade. Esse benefício cobre não apenas o nascimento de filhos, mas também adoção ou guarda judicial para fins de adoção. Após cumprir a carência de 10 contribuições, o benefício garante suporte financeiro durante o período de licença.
Regularização de períodos anteriores
Muitos trabalhadores, especialmente os que atuaram informalmente, podem ter períodos de trabalho não registrados. Esses períodos podem ser regularizados com documentos como contratos, recibos ou testemunhas, desde que validados pelo INSS. A regularização reduz o tempo de contribuição necessário, tornando a aposentadoria mais próxima.
Manutenção da qualidade de segurado
A qualidade de segurado é mantida enquanto as contribuições estão em dia ou durante o período de graça, que pode variar de 12 a 36 meses, dependendo da situação. Perder essa qualidade significa a necessidade de cumprir novamente a carência para acessar benefícios. Por isso, a regularidade nos pagamentos é essencial.
- Período de graça: Mantém direitos mesmo sem contribuições, por tempo limitado.
- Regularidade: Pagamentos em dia evitam a perda de benefícios.
- Planejamento: Ajuda a evitar interrupções nos pagamentos.
Estratégias para maximizar o benefício
Contribuir com alíquotas mais altas, como 20%, pode aumentar o valor da aposentadoria, especialmente para quem tem condições financeiras. Além disso, regularizar períodos antigos e planejar o tempo de contribuição com antecedência são formas de garantir um benefício mais robusto. O planejamento previdenciário é a chave para identificar essas estratégias.





