
Por que pagar INSS depois dos 50? Proteção e aposentadoria em foco

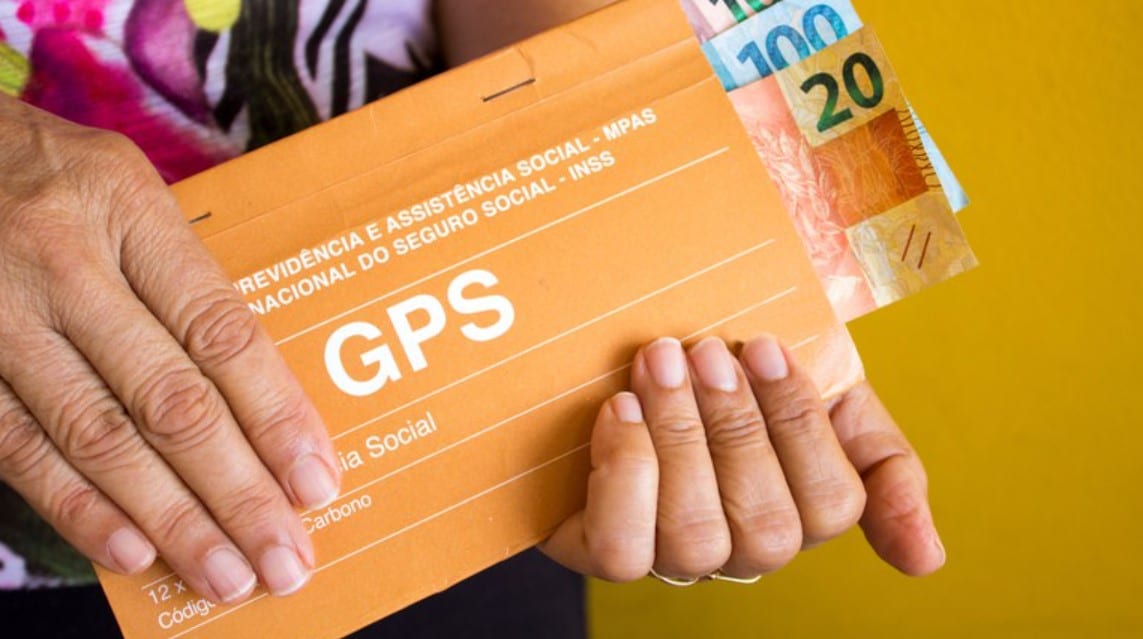
Aos 50 anos, muitas pessoas se perguntam se ainda vale a pena iniciar contribuições para o Instituto Nacional do Seguro Social (INSS). A dúvida surge especialmente entre quem trabalhou informalmente, nunca contribuiu ou interrompeu os pagamentos por anos. A Previdência Social, no entanto, oferece uma rede de proteção que vai além da aposentadoria, abrangendo benefícios essenciais em momentos críticos. Essa possibilidade atrai atenção de trabalhadores autônomos, desempregados e até donas de casa que buscam segurança financeira futura.
Contribuir para o INSS após os 50 anos pode parecer um desafio, mas as regras atuais permitem alcançar benefícios significativos com planejamento adequado. A Reforma da Previdência, implementada em 13 de novembro de 2019, alterou os requisitos para aposentadoria, mas não eliminou as vantagens de começar a contribuir mais tarde. Além disso, a flexibilidade nas formas de contribuição facilita a adesão para diferentes perfis de trabalhadores.
- Principais benefícios do INSS após 50 anos:
- Acesso a auxílio-doença após cumprir carência mínima.
- Possibilidade de aposentadoria por idade com 15 ou 20 anos de contribuição, dependendo do caso.
- Pensão por morte para dependentes em caso de falecimento do segurado.
- Salário-maternidade para mulheres, incluindo casos de adoção.
A decisão de contribuir exige análise cuidadosa, especialmente para alinhar expectativas com as regras previdenciárias. Um planejamento estratégico pode otimizar o valor da aposentadoria e garantir proteção imediata em situações inesperadas.
Regras para aposentadoria por idade
A aposentadoria por idade é a principal meta para quem começa a contribuir após os 50 anos. As exigências variam conforme o gênero e o histórico de contribuições. Para quem iniciou os pagamentos após 13 de novembro de 2019, a regra definitiva estabelece 62 anos para mulheres e 65 anos para homens, com 15 anos de contribuição para mulheres e 20 anos para homens sem contribuições anteriores à reforma.
Quem já contribuiu antes da Reforma da Previdência pode se enquadrar na regra de transição, que exige 15 anos de contribuição para ambos os gêneros, com idade mínima de 65 anos para homens e 62 anos para mulheres (atingida em 2023 após aumento gradual). Regularizar períodos anteriores de trabalho, mesmo sem contribuições, pode reduzir o tempo necessário para alcançar o benefício.
O cálculo do valor da aposentadoria considera a média de todos os salários de contribuição desde julho de 1994. Na regra por idade, aplica-se 60% dessa média, com acréscimo de 2% para cada ano de contribuição acima do mínimo exigido. Essa estrutura permite que, com planejamento, o segurado maximize o benefício mesmo começando mais tarde.
Benefícios além da aposentadoria
Contribuir para o INSS após os 50 anos garante acesso a uma série de benefícios que oferecem segurança em situações imprevistas. O auxílio-doença, por exemplo, é concedido a quem fica temporariamente incapaz de trabalhar por motivos de saúde, desde que cumprida a carência mínima de 12 contribuições mensais. Esse suporte é vital para autônomos ou trabalhadores sem outra fonte de renda.
A pensão por morte é outro benefício relevante. Caso o segurado faleça, seus dependentes, como cônjuge ou filhos menores de 21 anos, podem receber uma renda mensal, desde que o contribuinte estivesse ativo ou no período de graça. Esse mecanismo assegura amparo financeiro à família em momentos difíceis.

- Outros benefícios disponíveis:
- Salário-maternidade: Disponível para mulheres em casos de nascimento, adoção ou guarda judicial, com carência de 10 contribuições.
- Aposentadoria por invalidez: Concedida em casos de incapacidade permanente, após avaliação médica.
- Auxílio-reclusão: Pago aos dependentes de segurados presos, desde que atendidas as condições legais.
Esses benefícios reforçam a importância de contribuir, mesmo em idade avançada, oferecendo proteção abrangente para o segurado e sua família.
Como começar a contribuir
Iniciar as contribuições para o INSS é um processo acessível, mas exige atenção para evitar erros que comprometam os benefícios futuros. O primeiro passo é identificar a categoria de contribuinte. Trabalhadores autônomos se enquadram como contribuintes individuais, enquanto pessoas sem renda própria, como donas de casa, podem optar pela categoria facultativa.
A inscrição no INSS pode ser feita pelo site ou aplicativo Meu INSS, pelo telefone 135 ou utilizando um número de NIT ou PIS/PASEP já existente. Após a inscrição, o contribuinte escolhe a alíquota de contribuição, que varia entre 5% (facultativo de baixa renda), 11% (plano simplificado) e 20% (plano normal, com possibilidade de aposentadoria por tempo de contribuição).
- Etapas para iniciar contribuições:
- Confirmar a categoria de contribuinte (individual ou facultativo).
- Realizar a inscrição no INSS, se necessário.
- Escolher a alíquota de contribuição mais adequada.
- Emitir e pagar a Guia da Previdência Social (GPS) mensalmente.
- Manter os pagamentos em dia para garantir a qualidade de segurado.
A regularidade nos pagamentos é essencial para manter os direitos previdenciários. Contribuições atrasadas podem ser regularizadas, mas exigem planejamento para evitar custos adicionais.
Planejamento previdenciário
O planejamento previdenciário é uma ferramenta indispensável para quem começa a contribuir após os 50 anos. Esse processo envolve a análise do histórico de trabalho, a escolha da alíquota ideal e a projeção do tempo necessário para alcançar a aposentadoria. Especialistas podem identificar períodos de trabalho anteriores que não foram registrados e regularizá-los, reduzindo o tempo de contribuição necessário.
Com um planejamento bem estruturado, o contribuinte evita erros comuns, como pagar alíquotas inadequadas ou contribuir por mais tempo do que o necessário. Além disso, é possível estimar o valor futuro do benefício e explorar estratégias legais para aumentá-lo, como contribuições com valores mais altos.
Para mulheres, o planejamento é especialmente importante devido às diferenças nas regras de aposentadoria. A regra de transição, por exemplo, permite que mulheres que contribuíram antes de 2019 se aposentem com menos tempo de contribuição do que na regra definitiva.
Flexibilidade nas contribuições
A Previdência Social oferece opções flexíveis que se adaptam a diferentes realidades financeiras. Contribuintes individuais, como autônomos, podem escolher alíquotas que variam de 11% a 20%, dependendo dos objetivos previdenciários. Já o contribuinte facultativo de baixa renda, com alíquota de 5%, é uma alternativa para quem não tem condições de arcar com valores mais altos, embora limite o acesso a alguns benefícios.
A escolha da alíquota impacta diretamente o valor da aposentadoria. Contribuir com 20% pode garantir um benefício maior, especialmente para quem planeja alcançar a aposentadoria por tempo de contribuição. Por outro lado, a alíquota de 11% é suficiente para a aposentadoria por idade, mas resulta em valores mais baixos.
- Opções de alíquota e seus impactos:
- 5%: Ideal para donas de casa de baixa renda, com acesso a aposentadoria por idade.
- 11%: Plano simplificado, indicado para aposentadoria por idade com valor limitado.
- 20%: Plano normal, permite maior valor de aposentadoria e acesso a outros benefícios.
A flexibilidade permite que o contribuinte ajuste os pagamentos conforme sua capacidade financeira, mas a orientação de um especialista é recomendada para maximizar os resultados.
Benefícios para a família
A contribuição ao INSS não beneficia apenas o segurado, mas também sua família. A pensão por morte, por exemplo, é um suporte financeiro crucial para dependentes em caso de falecimento. O benefício é pago a cônjuges, filhos menores de 21 anos ou pais, desde que o segurado estivesse contribuindo ou no período de graça.
O auxílio-reclusão, embora menos comum, é outra vantagem para dependentes. Caso o segurado seja preso, seus familiares podem receber um benefício mensal, desde que comprovada a dependência econômica e atendidos os requisitos legais. Esses benefícios reforçam a importância de manter as contribuições em dia, mesmo em idade mais avançada.
Regularização de contribuições antigas
Muitos trabalhadores que começam a contribuir após os 50 anos possuem períodos de trabalho anteriores que não foram registrados no INSS. Esses períodos podem ser regularizados mediante comprovação, como recibos, contratos ou testemunhas, e pagamento de contribuições retroativas.
A regularização é especialmente vantajosa para quem está próximo de atingir o tempo mínimo de contribuição. Por exemplo, um trabalhador que atuou informalmente por 10 anos pode comprovar esse período e reduzir o tempo necessário para a aposentadoria. O processo, no entanto, exige análise detalhada para garantir que os custos da regularização sejam compensados pelos benefícios futuros.
- Documentos para regularização:
- Contratos de trabalho ou recibos de pagamento.
- Declarações de empregadores ou testemunhas.
- Registros em carteira de trabalho ou outros documentos oficiais.
- Comprovantes de atividades rurais, se aplicável.
A regularização exige acompanhamento profissional para evitar erros e garantir que o processo seja concluído com sucesso.
Aposentadoria para autônomos
Autônomos que começam a contribuir após os 50 anos enfrentam desafios específicos, mas também têm oportunidades. A flexibilidade na escolha da alíquota permite que esses trabalhadores ajustem os pagamentos à sua realidade financeira. Além disso, a possibilidade de regularizar períodos anteriores de trabalho informal pode acelerar o acesso à aposentadoria.
Para autônomos, o planejamento previdenciário é ainda mais crítico. Muitos desconhecem as regras do INSS ou contribuem com alíquotas inadequadas, o que compromete o valor do benefício. Um especialista pode orientar sobre a melhor estratégia, considerando fatores como renda mensal e tempo restante até a aposentadoria.
Proteção imediata após carência
Um dos maiores atrativos de contribuir para o INSS após os 50 anos é a proteção imediata após o cumprimento da carência. O auxílio-doença, por exemplo, exige apenas 12 contribuições mensais, enquanto o salário-maternidade demanda 10. Essa rapidez no acesso aos benefícios é especialmente relevante para quem não possui outras formas de proteção financeira.
A aposentadoria por invalidez, embora exija avaliação médica rigorosa, também pode ser acessada após a carência mínima. Esses benefícios oferecem uma rede de segurança que justifica o investimento nas contribuições, mesmo para quem está mais próximo da aposentadoria.





