Por que o Pix está na mira dos EUA e o UPI da Índia passa ileso na guerra comercial Por Luís Henrique Costa
Atualizado 8 min de leitura
 |
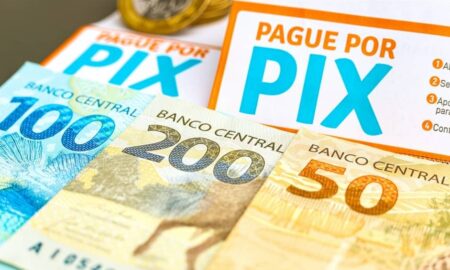
Em julho de 2025, o Pix, sistema de pagamentos instantâneos do Brasil, tornou-se alvo de uma investigação comercial dos Estados Unidos, liderada pelo Escritório do Representante Comercial (USTR), que questiona supostas práticas desleais. Enquanto isso, o Unified Payments Interface (UPI), sistema semelhante da Índia, permanece fora do radar do governo americano, apesar de ambos serem iniciativas governamentais que transformaram os pagamentos digitais. A ofensiva ocorre no contexto do tarifaço de Donald Trump, que elevou alíquotas sobre produtos brasileiros e indianos para 50%, mas por motivos distintos: o Brasil pelo Pix e a Índia pela compra de petróleo russo. A comparação entre os dois sistemas revela diferenças estruturais e estratégicas que ajudam a entender por que o Pix enfrenta pressão externa. Especialistas apontam que o modelo brasileiro, controlado pelo Banco Central, beneficia empresas nacionais, enquanto o UPI favorece gigantes americanas como Google e Walmart. A investigação reflete tensões comerciais e disputas por mercados estratégicos.
O Pix, lançado em 2020, revolucionou os pagamentos no Brasil, alcançando 74% da população em três anos, um recorde global de adoção. Gratuito, instantâneo e disponível 24 horas, o sistema permite transferências e compras sem dados bancários, competindo com cartões de crédito tradicionais. Já o UPI, criado em 2016, processa 18 bilhões de transações mensais e é usado por 500 milhões de indianos, representando 83% das transações digitais no país. Ambos os sistemas nasceram de iniciativas públicas, mas suas estruturas e impactos globais diferem significativamente.

A investigação americana, iniciada em 15 de julho, alega que o Pix prejudica empresas dos EUA, como Visa e Mastercard, ao promover um sistema estatal. No entanto, especialistas questionam a narrativa, apontando que o UPI também é estatal, mas opera com forte presença de big techs americanas, o que pode explicar sua exclusão do escrutínio. O caso expõe a complexidade das relações comerciais e a relevância estratégica do Brasil como mercado para empresas de tecnologia.
- Principais diferenças entre Pix e UPI:
- Pix é operado diretamente pelo Banco Central; UPI, por um consórcio privado supervisionado pelo regulador.
- Adesão ao Pix foi obrigatória para grandes instituições financeiras; UPI é voluntário.
- UPI permite pagamentos offline e por comando de voz, funcionalidades ainda ausentes no Pix.
- UPI tem alcance internacional, funcionando em países como França e Nepal; Pix opera internacionalmente apenas via soluções privadas.
Origem e impacto do UPI na Índia
O UPI surgiu como parte do India Stack, projeto do governo indiano para digitalizar serviços, incluindo um RG digital e a desmonetização de cédulas. Desenvolvido pela National Payments Corporation of India (NPCI), um consórcio de bancos sob supervisão do Banco Central indiano, o sistema foi lançado para reduzir o uso de dinheiro físico e promover inclusão financeira. Hoje, o UPI domina o mercado indiano, com 18 bilhões de transações mensais e 500 milhões de usuários. Sua infraestrutura permite integração com carteiras digitais, como Google Pay e PhonePe, que processam mais de 80% das transações.
O sistema indiano se destaca pela inovação. Desde 2020, suporta pagamentos automáticos, funcionalidade que o Pix só adotou recentemente. Além disso, o UPI permite transações offline, cruciais em áreas rurais com internet instável, e comandos de voz, ampliando o acesso. A expansão internacional, com acordos em países como Cingapura e Emirados Árabes, reforça sua relevância global. Recentemente, o primeiro-ministro Narendra Modi discutiu a plataforma com o presidente Lula, sinalizando interesse em parcerias com os Brics.
Estrutura do Pix e sua adoção acelerada
No Brasil, o Pix foi projetado e implementado pelo Banco Central, que impôs adesão obrigatória a instituições com mais de 500 mil contas. Essa decisão acelerou sua adoção, alcançando 74% da população em três anos, contra 25% do UPI na Índia no mesmo período. O modelo centralizado favoreceu bancos digitais e fintechs brasileiras, como Nubank e PagBrasil, que desenvolveram soluções internacionais baseadas no Pix, como pagamentos em Argentina e Paraguai.
O sistema também impulsionou a inovação local. A Colômbia, por exemplo, prepara o Bre-B, inspirado no Pix, com apoio da brasileira Dock. O economista Paul Krugman destacou o Pix como um modelo de baixo custo e alta eficiência, sugerindo que o Brasil pode ter criado o “futuro do dinheiro”. Contudo, o controle estatal e a exclusão de big techs, como o WhatsApp, geraram tensões com empresas americanas.
- Fatores que aceleraram a adoção do Pix:
- Obrigatoriedade para grandes instituições financeiras.
- Interface integrada aos aplicativos de bancos e fintechs.
- Gratuidade e funcionamento 24 horas por dia.
- Suporte a transferências e compras em tempo real.
Relação com big techs e tensões comerciais
Uma diferença central entre Pix e UPI está na relação com grandes empresas de tecnologia. Na Índia, o UPI é processado por carteiras digitais, com Google Pay e PhonePe, do Walmart, dominando o mercado. Essa integração favorece multinacionais americanas, o que pode explicar a ausência de críticas dos EUA ao sistema indiano. No Brasil, o Pix opera diretamente nos aplicativos de bancos e fintechs, limitando a participação de big techs. O WhatsApp, por exemplo, teve sua função de pagamentos suspensa em 2020 pelo Banco Central, que alegou riscos à concorrência.
A investigadora Polina Kempinsky, em estudo apresentado em Harvard, classifica as big techs como “perdedoras” no ecossistema do Pix. A política brasileira de fortalecer empresas nacionais criou um ambiente onde bancos digitais prosperaram, mas gerou atritos com gigantes americanas. A investigação do USTR reflete essa tensão, mencionando o Pix como um sistema que prejudica empresas dos EUA, embora sem detalhar as práticas desleais.
Expansão internacional e concorrência global
O UPI lidera a expansão internacional, com acordos que permitem seu uso em países como Butão e França. O sistema é promovido como alternativa ao Swift, usado globalmente para transações financeiras. O RuPay, cartão de crédito integrado ao UPI, compete com Visa e Mastercard, ampliando a influência indiana. No Brasil, o Pix ainda não tem uma estratégia oficial de internacionalização, mas fintechs como a PagBrasil já oferecem soluções para pagamentos no exterior, convertendo moedas em tempo real.
A ausência de uma expansão estatal do Pix pode ser um fator na investigação americana, já que o Brasil priorizou o fortalecimento de seu mercado interno. Especialistas como Thiago Aragão, da Arko Advice, apontam que o Brasil é um mercado estratégico para big techs, sendo um dos maiores usuários de WhatsApp e Google. A resistência a essas empresas no setor de pagamentos pode estar no cerne da pressão dos EUA.
- Países onde o UPI opera internacionalmente:
- Butão
- Nepal
- Cingapura
- Emirados Árabes Unidos
- França
Implicações da investigação americana
A investigação do USTR contra o Pix ocorre em um momento de protecionismo intensificado sob Trump. Embora o documento não cite o Pix diretamente, refere-se a um “serviço de pagamento eletrônico desenvolvido pelo governo”. A tarifa de 50% imposta ao Brasil, equiparável à da Índia, não se aplica ao UPI, que escapou de críticas apesar de sua origem estatal. Especialistas sugerem que a forte presença de empresas americanas no UPI reduz sua exposição a sanções.
No Brasil, a reação foi de defesa. O ministro Fernando Haddad e o presidente Lula destacaram a importância do Pix para a inclusão financeira e a inovação. Dados mostram que o sistema não apenas reduziu custos de transação, mas também ampliou o acesso a serviços financeiros, com crescimento de 31,7% na emissão de cartões de crédito entre 2020 e 2022. Na Índia, o UPI teve impacto semelhante, mas a concentração de mercado em poucas carteiras digitais levanta preocupações sobre privacidade e concorrência.
Diferenças regulatórias e futuro dos pagamentos
A regulação é outro ponto de divergência. O Banco Central brasileiro atua como operador e regulador do Pix, garantindo controle estatal. Na Índia, o Banco Central regula, mas a operação é privada, o que facilita a entrada de big techs. Essa diferença pode influenciar o futuro dos dois sistemas. O Brasil planeja expandir o Pix, com funcionalidades como o Pix Automático, enquanto a Índia considera limitar a participação de carteiras digitais a 30% para proteger o mercado.
A pressão americana sobre o Pix pode abrir debates sobre a soberania digital e a regulação de big techs. Enquanto o UPI se consolida como modelo global, o Pix enfrenta o desafio de manter sua relevância sem ceder espaço a gigantes estrangeiras. A comparação entre os dois sistemas destaca a importância de estratégias públicas na construção de ecossistemas financeiros inovadores.
- Inovações planejadas para o Pix:
- Pix Automático, para pagamentos recorrentes.
- Expansão para pequenos negócios e e-commerce.
- Integração com novos serviços financeiros digitais.
- Possível internacionalização oficial.