Score de crédito digital e as novas regras para empréstimos em 2025 saiba como otimizar sua pontuação para aprovação rápida Por Luís Pereira
7 min de leitura
 |
A busca por crédito rápido e acessível intensifica a relevância do score de crédito digital, um indicador fundamental nas decisões das instituições financeiras. Este sistema de pontuação, que reflete o histórico e o comportamento financeiro do consumidor, será ainda mais determinante no cenário de 2025, à medida que plataformas digitais aprimoram seus critérios de análise. Compreender seus mecanismos e as estratégias para melhorá-lo torna-se essencial para quem almeja acessar empréstimos e financiamentos.
O processo de avaliação de crédito tem evoluído significativamente, impulsionado pela tecnologia e pela crescente digitalização dos serviços financeiros. As fintechs e bancos digitais utilizam algoritmos sofisticados para analisar uma vasta gama de informações, indo além dos dados tradicionais para construir um perfil mais completo do tomador de crédito. A agilidade na análise e a personalização das ofertas são diferenciais que dependem diretamente de uma boa pontuação.
Para os consumidores, as projeções para 2025 indicam um ambiente financeiro onde a transparência e a proatividade na gestão do próprio score serão premiadas. As empresas buscam garantias de adimplência, e um score elevado se traduz em menor risco, possibilitando melhores condições de juros e prazos de pagamento. Assim, a educação financeira e a manutenção de hábitos saudáveis tornam-se ferramentas poderosas para o acesso a oportunidades financeiras.
O fundamento do score e sua formação
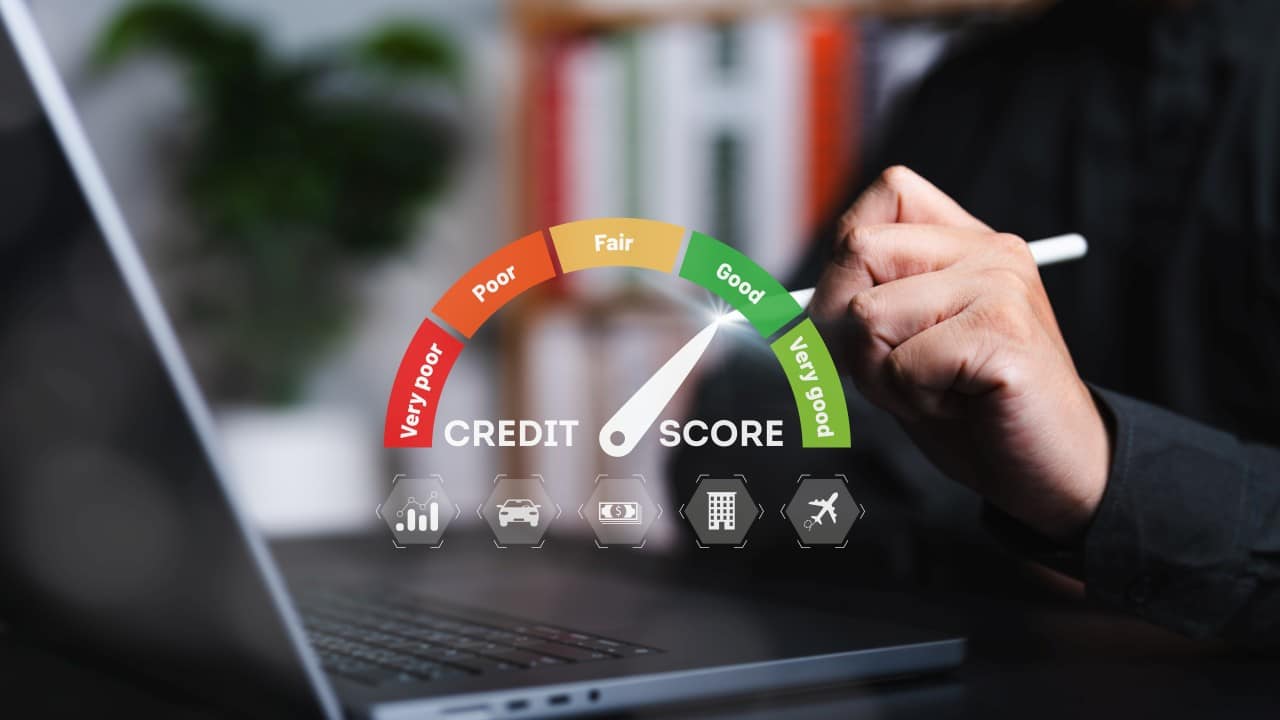
O score de crédito é um número que varia de 0 a 1000, calculado por birôs de crédito com base em diversos fatores do histórico financeiro de um indivíduo. Essa pontuação serve como um termômetro de risco para as instituições financeiras, indicando a probabilidade de um consumidor honrar seus compromissos. Quanto maior o score, menor o risco percebido e, consequentemente, maiores as chances de aprovação de crédito com condições favoráveis.
A formação dessa pontuação leva em conta principalmente o histórico de pagamentos, o nível de endividamento, o tempo de relacionamento com o mercado de crédito e a frequência de solicitações de novos créditos. O Cadastro Positivo, por exemplo, tem um peso considerável, registrando as contas pagas em dia e o histórico de bom pagador. Manter os dados atualizados junto aos órgãos de proteção ao crédito também contribui para a precisão e a confiabilidade da sua pontuação.
O panorama do crédito eletrônico
As plataformas de crédito eletrônico prometem revolucionar o acesso a recursos em 2025, com aprimoramento contínuo das tecnologias de análise. A integração com sistemas como o Open Finance permite que as instituições tenham uma visão mais abrangente da vida financeira do cliente, desde seus gastos cotidianos até seus investimentos, sempre com a devida permissão do usuário. Isso leva a ofertas de crédito mais justas e alinhadas ao perfil de cada pessoa.
A expectativa é de que a velocidade na liberação de empréstimos digitais continue a ser um dos principais atrativos, reduzindo a burocracia e o tempo de espera. Novos modelos de garantia e a expansão de linhas de crédito específicas para determinados segmentos de consumo ou para pequenos empreendedores também devem ganhar destaque. A digitalização tende a democratizar ainda mais o acesso ao crédito, alcançando públicos que antes encontravam dificuldades nos canais tradicionais.
Além disso, a segurança das transações e a proteção dos dados dos usuários são pontos que receberão atenção redobrada das empresas e reguladores em 2025. Com o aumento da sofisticação dos ataques cibernéticos, investimentos em cibersegurança e em tecnologias de autenticação avançadas serão mandatórios para garantir a confiança do consumidor. A inovação tecnológica anda lado a lado com a necessidade de um ambiente digital seguro e confiável.
O crescimento do Pix como meio de pagamento também influencia a análise de crédito, pois o histórico de transações pode, futuramente, ser mais um indicador de comportamento financeiro. A agilidade nas movimentações financeiras reflete um perfil de consumo dinâmico, que as instituições poderão utilizar para refinar suas ofertas de produtos de crédito. A interconectividade entre as ferramentas financeiras digitais continuará a desenhar um novo cenário para o crédito.
Estratégias para elevar sua pontuação
Elevar o score de crédito exige disciplina e a adoção de hábitos financeiros saudáveis que demonstrem responsabilidade ao mercado. Pequenas mudanças no dia a dia podem gerar um impacto significativo na pontuação ao longo do tempo.
* Pagar contas em dia: A pontualidade é o fator de maior peso na composição do score. Qualquer atraso, mesmo que pequeno, pode prejudicar a sua avaliação. Organize-se para que todas as suas contas, incluindo faturas de cartão de crédito, boletos e contas de consumo, sejam quitadas dentro do prazo.
* Manter dívidas sob controle: Evite o endividamento excessivo e procure negociar e quitar dívidas antigas. O ideal é que o uso do crédito seja moderado, demonstrando capacidade de gestão financeira e não dependência.
* Atualizar dados cadastrais: Mantenha suas informações pessoais e de contato sempre atualizadas nos birôs de crédito e nas instituições financeiras. Isso facilita a comunicação e demonstra transparência, o que é bem visto pelos analistas.
* Diversificar o uso do crédito de forma responsável: Ter diferentes tipos de crédito (cartão, empréstimo, financiamento) e gerenciá-los bem pode mostrar um bom comportamento financeiro. Evite, contudo, solicitar múltiplos créditos em um curto período, pois isso pode ser interpretado como um sinal de desespero financeiro.
* Cadastrar contas de consumo no Cadastro Positivo: Permita que suas contas de água, luz, telefone e internet sejam incluídas no seu histórico de pagamento. Isso adiciona mais dados positivos ao seu perfil, ajudando a construir uma pontuação mais robusta e confiável.
O papel da tecnologia na análise de crédito
A tecnologia desempenha um papel central na modernização da análise de crédito, tornando-a mais rápida, precisa e acessível. A inteligência artificial (IA) e o aprendizado de máquina são ferramentas cada vez mais empregadas para processar grandes volumes de dados, identificar padrões e prever comportamentos financeiros com alta acurácia. Essa automação reduz a subjetividade e os vieses humanos, resultando em decisões mais imparciais.
As soluções baseadas em Big Data permitem que as instituições financeiras avaliem não apenas o histórico tradicional, mas também informações alternativas, como o uso de aplicativos de pagamento e o comportamento de navegação em plataformas financeiras. Isso cria um panorama financeiro muito mais detalhado e dinâmico do consumidor. A personalização das ofertas de crédito é um resultado direto dessa capacidade analítica avançada, adequando produtos e serviços às necessidades específicas de cada perfil.
Dicas práticas para um perfil financeiro forte
Construir um perfil financeiro sólido e confiável é uma jornada contínua que envolve planejamento e monitoramento constante. Comece elaborando um orçamento detalhado para controlar suas receitas e despesas, identificando onde seu dinheiro está sendo gasto e onde é possível economizar. Priorize a quitação de dívidas de alto custo, como as do cartão de crédito e cheque especial, que podem comprometer severamente sua saúde financeira e, consequentemente, sua pontuação de crédito. Crie uma reserva de emergência para imprevistos, evitando que situações inesperadas o levem a contrair novas dívidas ou a atrasar pagamentos essenciais. Mantenha seus dados nos birôs de crédito sempre atualizados e monitore regularmente sua pontuação para identificar possíveis erros ou atividades suspeitas. Utilize o crédito de forma consciente, evitando fazer compras impulsivas ou parcelamentos desnecessários que possam comprometer seu orçamento futuro, demonstrando responsabilidade e planejamento.
Acompanhamento constante e responsabilidade
Acompanhar o score de crédito regularmente e agir com responsabilidade financeira são passos cruciais para manter um bom relacionamento com o mercado. As ferramentas digitais oferecidas pelos birôs de crédito facilitam esse monitoramento, permitindo que o consumidor esteja sempre ciente de sua pontuação e de quaisquer alterações em seu perfil. A proatividade em gerenciar a vida financeira é a chave para aproveitar as melhores oportunidades de crédito em 2025 e nos anos seguintes, assegurando uma trajetória de saúde e estabilidade.