
Financiamento de imóveis usados no Minha Casa Minha Vida tem novas exigências de entrada e cota Por Luís Henrique Costa
4 min de leitura
 |
As diretrizes operacionais do programa habitacional do Governo Federal para a aquisição de residências usadas continuam exigindo atenção redobrada dos interessados, especialmente aqueles enquadrados na Faixa 3 de renda. Desde a implementação das medidas que entraram em vigor no segundo semestre de 2024, o sistema de financiamento opera com tetos ajustados e percentuais de entrada que variam drasticamente conforme a localização geográfica do imóvel no território nacional. A medida visa equilibrar a oferta de crédito com a capacidade de subsídio, focando em unidades habitacionais com valor de avaliação de até R$ 270 mil, um limite estabelecido para garantir que os recursos atendam prioritariamente a demanda por moradia popular em centros urbanos consolidados e áreas em desenvolvimento.
O ajuste nas regras busca alinhar o programa às realidades de mercado de cada região brasileira, reconhecendo as disparidades de custos e valorização imobiliária existentes entre os estados.
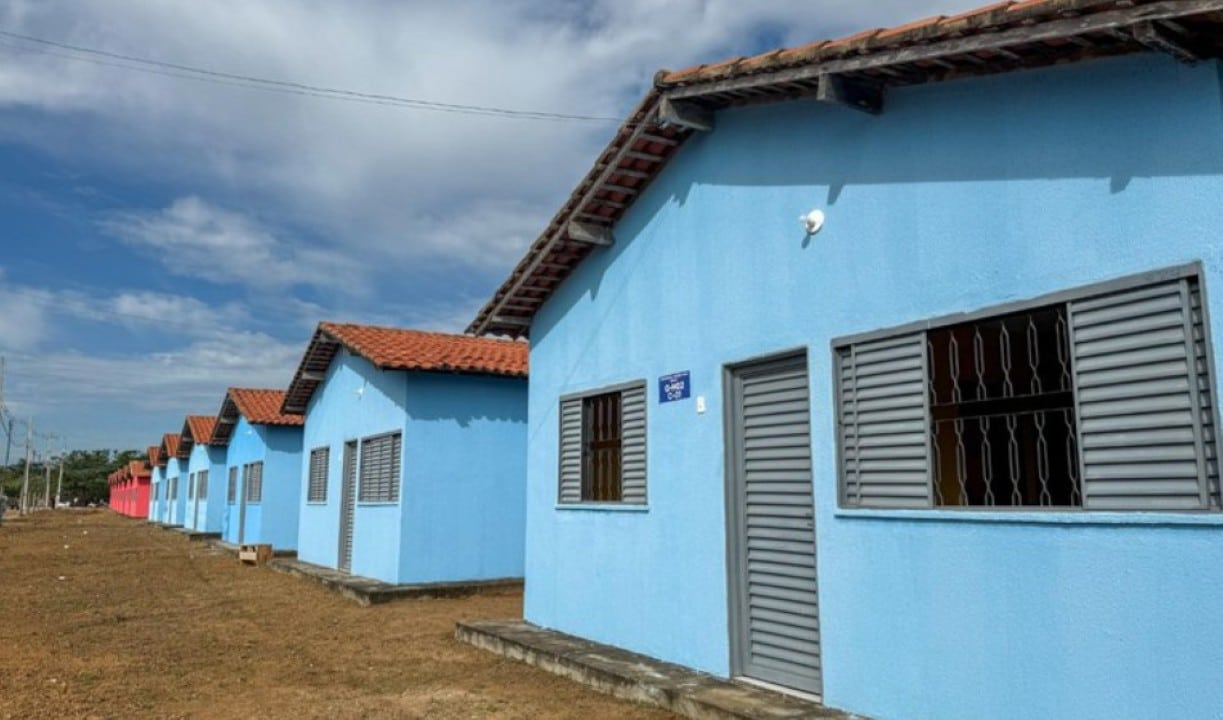
Famílias com renda mensal bruta de até R$ 8 mil compõem o público-alvo principal destas alterações, sendo necessário um planejamento financeiro mais robusto para cobrir a entrada exigida pelas instituições financeiras operadoras.
Diferenças regionais nas cotas de financiamento
A principal mudança estrutural que os compradores enfrentam reside na variação da cota de financiamento permitida, que deixou de ser uniforme em todo o país. Para imóveis localizados nas regiões Norte, Nordeste e Centro-Oeste, o programa mantém uma margem mais flexível, permitindo o financiamento de até 70% do valor total do bem. Isso significa que uma família interessada em uma casa nessas localidades precisa dispor de recursos próprios equivalentes a 30% do valor do imóvel para efetivar a entrada, facilitando o acesso em áreas onde o déficit habitacional qualitativo é historicamente elevado.
Em contrapartida, o cenário para as regiões Sul e Sudeste apresenta condições mais restritivas para a compra de usados, exigindo um aporte inicial significativamente maior por parte dos beneficiários. Nessas localidades, o teto de financiamento foi fixado em 50% do valor do imóvel, obrigando o comprador a pagar a outra metade como entrada. Essa distinção reflete a tentativa de controlar a demanda e os preços em mercados imobiliários mais aquecidos, como São Paulo e Rio de Janeiro, onde a valorização dos ativos é mais acelerada.
Essa dinâmica regionalizada impõe que os interessados verifiquem com antecedência a localização exata do bem e façam simulações detalhadas, pois a diferença no valor de desembolso inicial pode inviabilizar a compra para quem não possui economias prévias substanciais.
Critérios rigorosos de elegibilidade e avaliação
Além das questões financeiras, a validação técnica do imóvel usado permanece como um pilar fundamental para a aprovação do crédito junto à Caixa Econômica Federal e outros agentes. Não basta apenas que o valor de venda esteja dentro do limite de R$ 270 mil; a unidade precisa passar por uma vistoria de engenharia que ateste condições plenas de habitabilidade, ausência de vícios construtivos graves e regularidade documental completa. Imóveis sem registro em cartório ou com pendências jurídicas são automaticamente descartados do processo de seleção.
Para o proponente, as exigências incluem a comprovação de renda compatível com a Faixa 3 e a condição mandatória de não possuir outro imóvel residencial em seu nome no município de residência ou onde exerce sua ocupação principal. O objetivo é assegurar que os recursos subsidiados e as taxas de juros reduzidas sejam direcionados exclusivamente para a aquisição da moradia própria, vetando o uso do programa para fins de investimento ou especulação imobiliária.
Etapas para a contratação do crédito
O fluxo para a obtenção do financiamento inicia-se com a análise de risco de crédito do comprador, momento em que são verificados o histórico financeiro e a capacidade de pagamento das parcelas, que não podem comprometer excessivamente a renda familiar. Após a aprovação cadastral, segue-se a etapa de avaliação do imóvel escolhido, onde engenheiros credenciados pelo banco emitem o laudo técnico.
Todo o trâmite burocrático, que envolve desde a entrega de documentos pessoais até a assinatura do contrato, costuma levar entre 30 e 60 dias, dependendo da agilidade na apresentação das certidões negativas e da demanda na agência bancária. É recomendável que os compradores utilizem os simuladores oficiais disponíveis nos canais digitais da Caixa para visualizar o valor das prestações, os juros aplicáveis e o montante exato da entrada necessária antes de formalizar qualquer proposta de compra.


