
Entenda como funciona a pensão por morte do INSS e as principais regras para solicitar o benefício


O benefício pago aos familiares de um trabalhador falecido representa uma das principais redes de proteção financeira oferecidas pelo Instituto Nacional do Seguro Social (INSS). Essa assistência mensal visa substituir a renda daquele que sustentava o lar, garantindo que viúvos, filhos e outros parentes próximos não fiquem desamparados após uma fatalidade. Com as profundas alterações implementadas pela Reforma da Previdência no final de 2019, o formato de concessão e os valores repassados sofreram impactos diretos. Atualmente, conhecer os detalhes dessa legislação é fundamental para evitar negativas no momento da solicitação.
Principais exigências para que os familiares tenham acesso ao pagamento
Para que o repasse financeiro seja aprovado pelo órgão federal, os interessados precisam comprovar três pilares fundamentais. O primeiro passo consiste em atestar o óbito do trabalhador por meio da certidão oficial, ou apresentar uma declaração judicial de morte presumida, aplicável após seis meses de desaparecimento. Em situações de desastres naturais ou acidentes graves, um boletim de ocorrência detalhado já serve para iniciar o processo administrativo de forma imediata.
O segundo critério exige que o falecido possuísse a chamada qualidade de segurado no momento da morte. Isso significa que ele deveria estar contribuindo ativamente, recebendo alguma aposentadoria ou dentro do período de graça, que é o tempo em que o cidadão mantém seus direitos mesmo sem realizar recolhimentos mensais. Uma decisão importante do Superior Tribunal de Justiça garante que, se o trabalhador já tivesse cumprido os requisitos para se aposentar antes de falecer, a família mantém o direito à pensão, mesmo que ele estivesse sem contribuir há anos.
Por fim, a terceira exigência envolve a comprovação de que o solicitante realmente dependia do segurado. A legislação previdenciária divide essas pessoas em grupos de prioridade, determinando quem recebe primeiro e quem precisa provar que necessitava do dinheiro para sobreviver no dia a dia.

Divisão de herdeiros e a ordem de prioridade estabelecida pela legislação
O sistema de previdência não distribui o dinheiro para qualquer parente, mas segue uma hierarquia rígida definida em lei. Quando existem beneficiários em um grupo superior, os demais perdem automaticamente o direito ao repasse. A estrutura funciona da seguinte maneira:
- Primeira classe: formada pelo marido, esposa, companheiro de união estável e filhos menores de 21 anos que não sejam emancipados. Filhos com deficiência grave de qualquer idade também entram aqui. Este grupo não precisa provar dependência financeira, pois ela é presumida pela lei.
- Segunda classe: composta exclusivamente pelos pais do trabalhador falecido. Eles só recebem se não houver ninguém do primeiro grupo e precisam apresentar documentos que atestem a dependência econômica.
- Terceira classe: engloba os irmãos menores de 21 anos ou aqueles que possuam alguma invalidez comprovada. Assim como os pais, os irmãos devem provar que o sustento deles vinha do segurado.
Um ponto que gera muita confusão envolve ex-cônjuges divorciados ou separados judicialmente. Se essa pessoa recebia pensão alimentícia do trabalhador falecido, ela entra na divisão do benefício previdenciário, dividindo o valor em partes iguais com os atuais dependentes legais da primeira classe.
Documentação necessária e os prazos decisivos para não perder dinheiro
A organização da papelada costuma ser o maior obstáculo para a aprovação rápida da assistência. O requerente deve reunir a certidão de óbito, documentos pessoais de todos os envolvidos e registros que liguem o falecido ao INSS, como a Carteira de Trabalho e extratos do sistema de dados do governo. Para quem precisa provar união estável ou dependência financeira, é vital apresentar contas conjuntas, certidões de nascimento de filhos em comum, apólices de seguro, declarações de imposto de renda e comprovantes de residência no mesmo endereço.
Embora não exista uma data limite para dar entrada no pedido, o momento da solicitação altera a data de início dos pagamentos. Filhos menores de 16 anos têm até 180 dias após o falecimento para pedir o benefício e receber os valores retroativos desde o dia da morte. Para os demais dependentes, esse prazo cai para 90 dias.
Caso o requerimento seja feito após esses períodos, o governo pagará as parcelas apenas a partir da data em que o processo foi aberto no sistema. Se o órgão federal negar o pedido por falta de provas, o cidadão tem 30 dias para entrar com um recurso administrativo interno ou pode buscar a reversão da decisão na Justiça com o auxílio de um advogado especialista na área.
Como é feito o cálculo dos valores após a Reforma da Previdência
A quantia depositada mensalmente na conta dos dependentes sofreu uma redução drástica para óbitos ocorridos a partir de 13 de novembro de 2019. Antes dessa data, a família recebia integralmente o valor da aposentadoria do falecido ou a quantia que ele teria direito caso fosse aposentado por invalidez. O cenário atual aplica uma matemática bem mais restrita, que exige atenção dos beneficiários.
Hoje, a base de cálculo começa em 50% do valor da aposentadoria que o trabalhador recebia ou teria direito por incapacidade. A esse montante, soma-se 10% para cada dependente habilitado, até o limite máximo de 100%. Uma viúva sem filhos menores, por exemplo, receberá apenas 60% do benefício original. Se houver a viúva e dois filhos, o percentual sobe para 80%, sendo dividido igualmente entre os três.
A única exceção que garante o pagamento de 100% do valor base ocorre quando há algum dependente inválido ou com deficiência intelectual, mental ou grave. Nesses casos específicos, a lei protege a família com o repasse integral, independentemente do número de pessoas cadastradas para receber a cota mensal.
Tempo de duração do benefício e as situações que levam ao cancelamento
Muitas pessoas acreditam que o pagamento é vitalício em todos os cenários, mas a realidade depende do tempo de contribuição do trabalhador e do tempo de relacionamento do casal. Se o falecido tinha menos de 18 contribuições mensais ao INSS ou se o casamento durou menos de dois anos, o viúvo ou viúva receberá a assistência por apenas quatro meses.
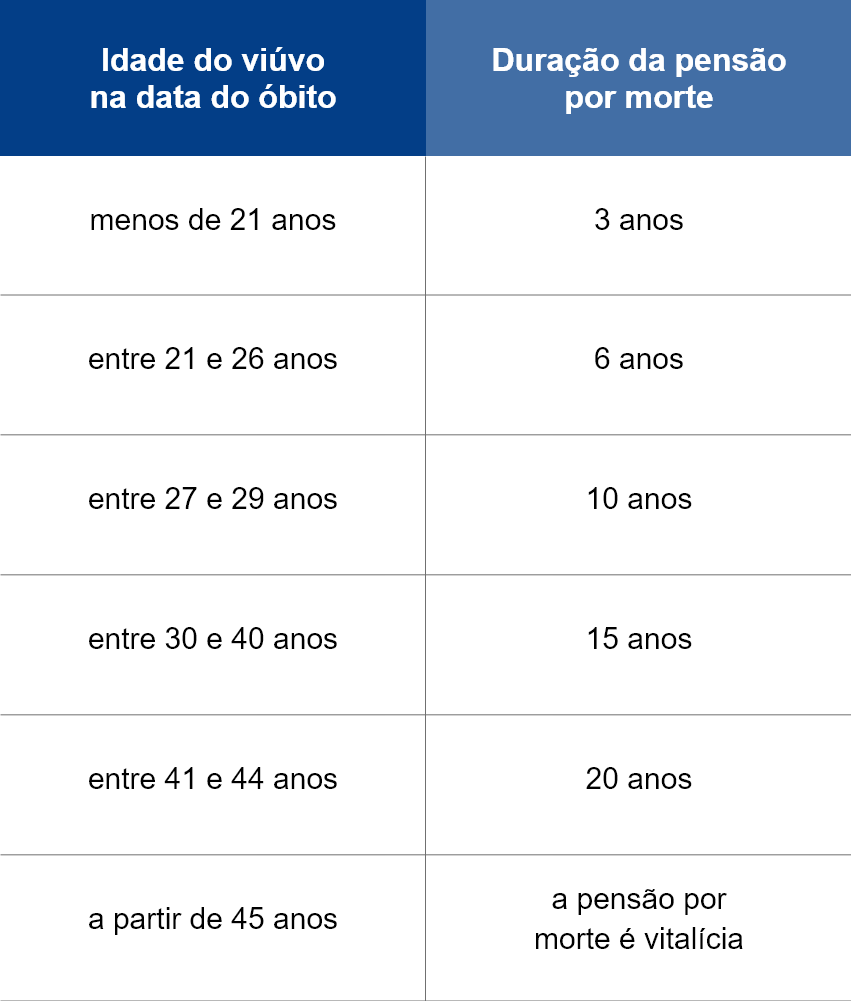
Superando essas duas marcas, a duração passa a depender da idade do cônjuge sobrevivente no dia do óbito. Pessoas mais jovens recebem por um período determinado, que varia de três a vinte anos, conforme a faixa etária. O benefício só se torna vitalício para viúvos que tenham 45 anos de idade ou mais no momento da perda do parceiro.
Para os filhos, a regra é inflexível: o pagamento cessa automaticamente no mês em que completam 21 anos, a menos que possuam invalidez atestada por perícia médica. O cancelamento total do repasse também acontece em caso de falecimento do próprio pensionista ou se houver condenação criminal definitiva comprovando que o dependente causou a morte do segurado de forma intencional.
Respostas para as dúvidas mais comuns sobre acúmulo e novos casamentos
A vida segue após a perda, e muitas viúvas questionam se perdem a renda caso decidam se casar novamente. A legislação federal permite um novo matrimônio sem o corte da assistência. O que a lei proíbe expressamente é o acúmulo de duas pensões por morte deixadas por cônjuges diferentes dentro do mesmo regime do INSS. Se isso acontecer, a pessoa deverá escolher o benefício de maior valor financeiro.
Outra dúvida frequente envolve a possibilidade de receber a própria aposentadoria junto com a pensão do parceiro falecido. Esse acúmulo é totalmente legal, mas a legislação atual impôs um redutor. O cidadão receberá o valor integral do benefício mais vantajoso e apenas uma fatia percentual do benefício menor, calculada em faixas baseadas no salário mínimo vigente.
Por fim, é importante destacar que benefícios assistenciais, como o Benefício de Prestação Continuada, não geram direito à pensão. Como se trata de uma ajuda do governo para idosos e pessoas com deficiência em situação de pobreza extrema, e não de uma aposentadoria baseada em contribuições ao longo da vida, o pagamento é encerrado imediatamente após o falecimento do titular, não sendo transferido para nenhum membro da família.





