Guia completo para financiar seu imóvel pelas novas regras do Minha Casa Minha Vida

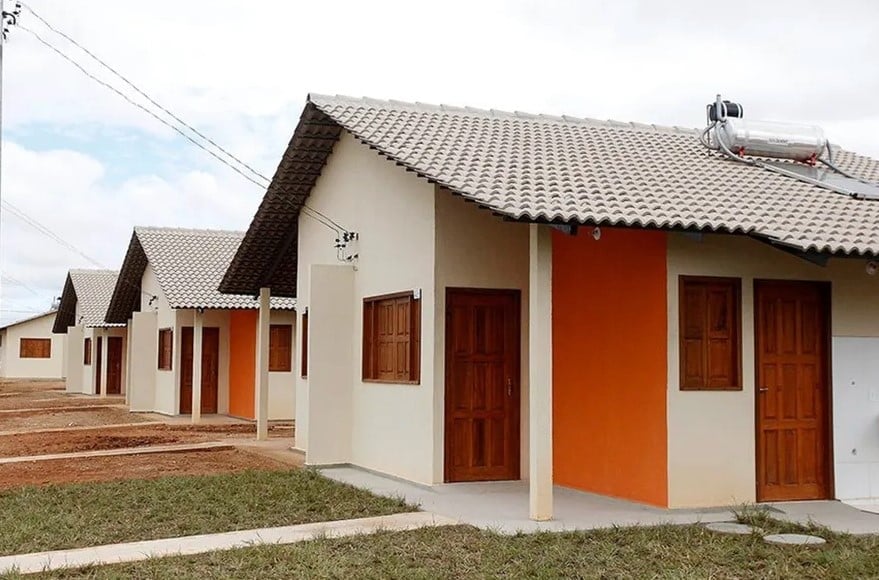
O cenário habitacional brasileiro, que atualmente enfrenta um déficit de aproximadamente seis milhões de moradias, ganha uma nova perspectiva com as recentes atualizações do programa Minha Casa Minha Vida. Alterações significativas promovidas pelo Governo Federal trouxeram um fôlego inédito ao mercado imobiliário, despertando o interesse imediato de milhares de cidadãos. Entre as principais mudanças implementadas, destacam-se a ampliação do subsídio para o pagamento do valor de entrada, a readequação dos limites de renda familiar, a redução nas taxas de juros e o aumento do teto para o financiamento de casas e apartamentos em diversas regiões do país.
Compreender os trâmites burocráticos pode ser um obstáculo, por isso elaboramos um roteiro detalhado que abrange desde a fase de inscrição até a seleção da propriedade ideal. Especialistas do setor imobiliário recomendam que os cidadãos enquadrados na primeira faixa de renda iniciem o processo buscando as prefeituras locais ou os órgãos estaduais competentes para efetuar o registro no Cadastro Habitacional. Manter a vigilância sobre os cronogramas oficiais e organizar a documentação exigida com antecedência são atitudes fundamentais para garantir o sucesso na aprovação do crédito.
A coordenadora de Projetos de Construção do FGV Ibre, Ana Maria Castelo, analisa que o principal obstáculo da gestão federal consiste em suprir a alta procura dentro de um modelo eficiente de atendimento social. A especialista pontua que a administração pública voltou sua atenção para a parcela da população em situação de maior vulnerabilidade, que depende exclusivamente de taxas reduzidas e auxílio financeiro estatal para conquistar a casa própria. Ela complementa afirmando que o processo exige uma evolução contínua, focada em proporcionar acesso real à moradia digna, indo muito além da simples edificação de novos conjuntos habitacionais.
Impacto imediato nas buscas por financiamento popular
Os números comprovam o impacto imediato das reformulações, refletidos nos 5,2 milhões de acessos registrados no simulador virtual da Caixa Econômica Federal durante apenas duas semanas do mês de julho. Desse montante expressivo, aproximadamente 3,8 milhões de consultas partiram de usuários buscando especificamente as condições oferecidas pelo programa habitacional do governo. O volume de pesquisas na plataforma digital saltou 131,6% logo após o anúncio das diretrizes atualizadas, consolidando uma média de 725 mil acessos semanais focados exclusivamente em propriedades de caráter popular.
O presidente da Câmara Brasileira da Indústria da Construção (CBIC), Renato Correia, avalia que a injeção de capital e as diretrizes recém-aprovadas serviram como um motor para o setor construtivo.
O executivo destaca que o estímulo direcionado à faixa inicial de renda resolveu um gargalo histórico, visto que esse grupo específico permaneceu sem repasses de verbas por cerca de seis anos consecutivos. Ele enfatiza que a reestruturação do projeto governamental superou as projeções iniciais do mercado, e a explosão na procura por parte dos consumidores funciona como um termômetro claro de que as condições atuais oferecem atrativos reais para a população de baixa renda.
Benefícios financeiros atraem construtoras e compradores
As modificações estruturais do sistema de crédito habitacional atuaram em duas frentes distintas, facilitando o ingresso de um número maior de famílias por meio de descontos mais robustos na entrada e limites superiores para a avaliação dos imóveis. Simultaneamente, a elevação do teto financeiro para as unidades habitacionais resgatou a viabilidade econômica dos projetos, atraindo novamente a atenção das grandes incorporadoras para o segmento popular.
O gerente comercial da The INC, Felipe Lemos, esclarece que a inflação sobre os materiais de construção, com destaque para a alta expressiva do aço, havia inviabilizado a atuação das empresas quando o limite da propriedade era fixado em R$ 240 mil. O especialista argumenta que o novo teto de repasse permite a estruturação de empreendimentos rentáveis dentro do escopo do programa social, garantindo que as contas fechem positivamente na fase de planejamento das obras.
O representante da construtora também aponta que o reajuste para baixo nos encargos mensais cobrados pelos bancos desempenha um papel crucial na diminuição do valor das prestações, abrindo portas para que um perfil mais amplo de trabalhadores consiga aprovação bancária.
A consultora de vendas e marketing da Riviera Construtora, Jamille Dias, ressalta que a cobrança de juros a partir de 4% ao ano representa uma vantagem competitiva imensa, ampliando a margem de crédito liberada para cada cliente. A profissional recorda que a dificuldade em juntar o montante da entrada sempre representou a maior barreira para os compradores, mas a combinação do subsídio maior com o teto de R$ 350 mil não apenas inseriu novos perfis no sistema, como também viabilizou a entrega de apartamentos com acabamentos superiores e áreas de lazer, como varandas.
Volume de projetos sobrecarrega sistema de análise bancária
A instituição financeira responsável pelos repasses contabilizou um marco histórico ao receber 2.451 projetos enviados por empresas do setor, totalizando um planejamento para erguer 322.284 novas residências que agora passam por um rigoroso pente-fino técnico.
Informações divulgadas pelo Ministério das Cidades confirmam que a recepção de novos cadastros, iniciada nos primeiros dias de julho, precisou ser interrompida provisoriamente devido à enxurrada de construtoras tentando protocolar seus projetos simultaneamente. A plataforma digital do governo só foi normalizada e liberada para novos envios após as equipes técnicas avançarem na conferência das documentações e nas inspeções físicas dos terrenos ofertados.
O registro de novos complexos residenciais atrelados aos recursos do Fundo de Arrendamento Residencial (FAR) retomou seu fluxo normal a partir do mês de agosto. Gestores municipais e empreiteiras focadas em erguer moradias em zonas urbanas de todas as unidades federativas tiveram um prazo estipulado até o dia 11 de agosto para submeterem seus planos de construção ao crivo federal.
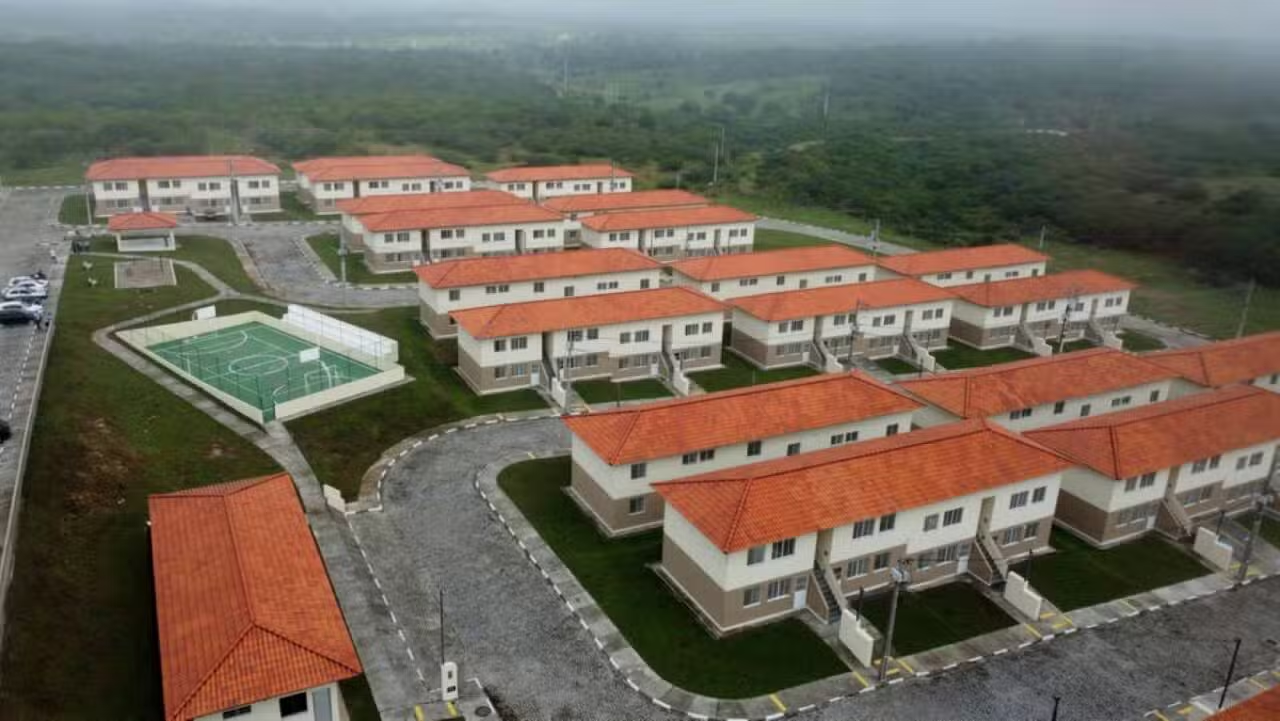
A destinação dessas unidades financiadas pelo fundo específico foca exclusivamente no amparo aos cidadãos que declaram ganhos mensais de até R$ 2.640,00, inseridos na categoria inicial do projeto. O planejamento do governo federal projeta a entrega de aproximadamente 130 mil lares sob essa modalidade em todo o território nacional.
O representante da CBIC projeta que o próximo passo crucial envolve a homologação dos terrenos apresentados, o que dará o sinal verde para que as máquinas comecem a operar nos canteiros de obras. O executivo demonstra otimismo com os desdobramentos futuros e estima que a administração pública precisará reservar cerca de R$ 20 bilhões no orçamento de 2024 para garantir a assinatura de novos contratos e manter a engrenagem da construção civil girando sem interrupções.
Principais alterações nos critérios de participação
O primeiro pilar modificado pela equipe econômica envolveu a reestruturação das divisões salariais que ditam as regras do jogo. O grupo inicial agora engloba núcleos familiares que recebem até R$ 2.640,00 por mês. O degrau intermediário foi ajustado para atender quem comprova vencimentos entre R$ 2.640,01 e R$ 4.400,00. Por fim, a terceira categoria abrange os trabalhadores que possuem rendimentos mensais situados na faixa de R$ 4.400,01 até o limite máximo de R$ 8.000,00.
O auxílio financeiro concedido pelo Estado, que funciona como um desconto direto no valor total da propriedade e reduz o saldo devedor a ser financiado, sofreu um reajuste positivo expressivo. Esse montante, que é abatido diretamente da entrada exigida pelo banco, saltou do teto anterior de R$ 47,5 mil para até R$ 55 mil, beneficiando diretamente os integrantes das duas primeiras faixas de renda. Essa injeção de capital estatal é a principal responsável por viabilizar a compra para cidadãos que jamais conseguiriam poupar o valor inicial cobrado pelas construtoras.
O limite de avaliação das propriedades também passou por uma atualização importante, atingindo o patamar de R$ 350 mil para os beneficiários do terceiro grupo, uma regra aplicada de forma unificada em todos os estados. Para as famílias inseridas nas categorias mais baixas, o valor máximo da residência varia entre R$ 190 mil e R$ 264 mil, dependendo diretamente do porte populacional e da região onde o empreendimento está localizado.
Os moradores da região Sudeste do Brasil que declaram ganhos de até R$ 2 mil mensais receberam um incentivo extra na contratação do crédito. Para esse público específico, os encargos anuais cobrados pela instituição financeira caíram de 4,5% para 4,25%, aliviando o peso das prestações no orçamento doméstico.
Roteiro prático para solicitar o financiamento imobiliário
O sistema de habitação popular divide os candidatos em três categorias distintas, cada uma com exigências e caminhos burocráticos específicos.
Para os cidadãos inseridos no primeiro grupo de renda, o processo exige interação direta com órgãos públicos.
- O público-alvo desta categoria é formado por lares cuja soma dos salários não ultrapasse o limite bruto de R$ 2.640,00 mensais.
- O trâmite inicial exige que o interessado compareça à sede da prefeitura, ao departamento estadual de habitação ou a uma entidade organizadora credenciada para formalizar o registro no sistema habitacional do município.
- O pagamento da propriedade ocorre de forma parcelada ao longo de 60 meses, totalmente isento de juros, com boletos que variam entre o piso de R$ 80,00 e o teto de R$ 330,00.
- Cidadãos que já recebem o Bolsa Família ou o Benefício de Prestação Continuada (BPC) ganham isenção total das parcelas, recebendo as chaves do imóvel já quitado, sendo vetada a venda ou repasse do bem por um período de cinco anos.
- Acompanhar o calendário oficial de convocações é vital, pois o não comparecimento nas datas estipuladas resulta na desclassificação automática do candidato.
Os trabalhadores que se enquadram nos grupos intermediário e superior possuem um caminho mais autônomo para buscar a aprovação do crédito.
O primeiro passo recomendado é acessar a plataforma digital da Caixa Econômica Federal ou baixar o aplicativo oficial para realizar projeções financeiras. Após verificar as condições virtuais, o comprador deve agendar um atendimento presencial em uma agência bancária ou buscar um correspondente autorizado.
Buscar o auxílio de corretores credenciados, imobiliárias de confiança ou visitar os estandes das próprias construtoras também são rotas válidas, lembrando que o programa federal permite a aquisição tanto de unidades na planta quanto de propriedades já habitadas.
A tecnologia simplificou drasticamente a burocracia, permitindo que o usuário utilize o aplicativo de habitação do banco para conduzir quase toda a jornada de compra. Pela tela do celular, é possível simular valores, anexar comprovantes de renda e aguardar a análise de risco, restando apenas a visita física à agência para a assinatura formal do contrato de alienação fiduciária.
Requisitos obrigatórios para aprovação do cadastro
- A soma dos salários de todos os integrantes da família não pode ultrapassar o teto máximo estabelecido pelas regras vigentes do programa.
- O requerente está proibido de possuir qualquer outro contrato de financiamento de imóvel ativo em seu nome no momento da solicitação.
- É terminantemente vedada a participação de pessoas que já sejam donas, compradoras promitentes ou detentoras de direitos de usufruto de qualquer propriedade residencial regularizada no território nacional.
Luís Henrique Costa é jornalista formado pela FMU, editor-chefe e fundador do Mix Vale, portal de notícias em atividade desde 2013. Responde pela direção editorial do veículo, que cobre Brasil e mundo em economia, benefícios sociais, esportes, tecnologia, ciência e entretenimento. Atua na área há mais de 15 anos e lidera uma equipe de cerca de 15 colaboradores.