Faixa 4 do Minha Casa Minha Vida sobe para R$ 13 mil em 2026

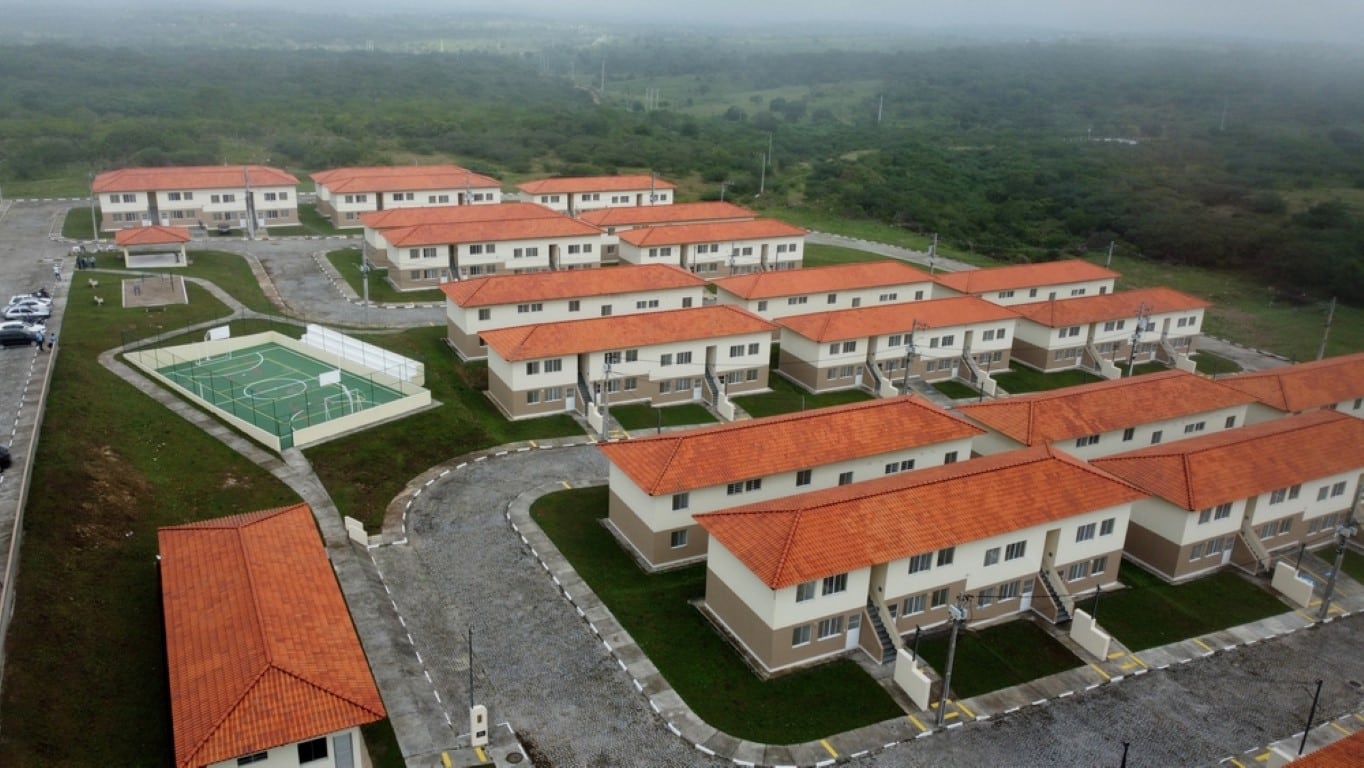
Famílias com renda mensal de até R$ 13 mil podem se enquadrar no Minha Casa Minha Vida desde a atualização dos limites feita pela Portaria MCID 333/2026. A norma, assinada pelo ministro das Cidades, Jader Filho, redefine as faixas de renda e os tetos de valor dos imóveis financiados.
O programa, criado pela Lei 11.977, de 7 de julho de 2009, ampliou o prazo de financiamento de 30 para 35 anos, o equivalente a 420 meses. A mudança, feita em setembro de 2022, reduz o valor das parcelas e facilita a compra da casa própria por famílias de menor renda.
Nova portaria redefine limites de renda e tetos de imóveis
O Ministério das Cidades oficializou a atualização pela Portaria MCID 333/2026, publicada no Diário Oficial da União em 1º de abril de 2026. A norma fixa os valores de renda bruta familiar admitidos pelo programa.
Para famílias de áreas urbanas, o limite máximo de renda passou a ser R$ 13 mil por mês, com quatro faixas de atendimento. Já nas áreas rurais, a renda é medida por ano.
Na prática, uma família com renda de cerca de R$ 2.900 por mês, que antes ficava na Faixa 2, passou a se enquadrar na Faixa 1. Com isso, ela tem acesso aos juros mais baixos do programa.
Faixas urbanas vão até R$ 13 mil e rurais até R$ 134 mil por ano
Nas áreas urbanas, o programa tem quatro faixas de renda bruta familiar mensal. A Faixa 4, voltada à classe média e criada em 2025, subiu de R$ 12 mil para R$ 13 mil.
- Faixa 1: até R$ 3.200
- Faixa 2: de R$ 3.200,01 a R$ 5.000
- Faixa 3: de R$ 5.000,01 a R$ 9.600
- Faixa 4: de R$ 9.600,01 a R$ 13.000
Nas áreas rurais, a renda bruta familiar é anual e também se divide em três faixas. A Faixa Rural 1 vai até R$ 50.000, a Faixa Rural 2 vai de R$ 50.000,01 a R$ 70.900 e a Faixa Rural 3 chega a R$ 134.000.
O que muda com 420 meses para pagar a casa
Com 420 meses para quitar a dívida, o saldo devedor se distribui por mais prestações. Na prática, o alongamento do prazo permite:
- Parcelas mensais menores, com o saldo distribuído em mais meses.
- Compra de imóveis de maior valor sem comprometer o orçamento familiar.
- Planejamento financeiro, com menos recursos presos às prestações.
- Saída do aluguel para famílias que querem a casa própria.
- Mais demanda para construtoras e incorporadoras, o que estimula a construção civil.
Efeitos no mercado imobiliário e no emprego da construção civil
A demanda por imóveis cresceu com o prazo mais longo, o que estimulou novos lançamentos e a retomada de projetos parados. Construtoras e incorporadoras voltaram a investir em empreendimentos.
O setor de construção civil, um dos principais geradores de emprego do país, se beneficiou diretamente. A alta na procura também elevou a demanda por materiais de construção.
Nas regiões onde o programa é mais ativo, a infraestrutura e a valorização imobiliária costumam melhorar. Os investimentos públicos e privados também acompanham esse movimento.
Continue lendo: Minha Casa, Minha Vida 2026 amplia renda da Faixa 4 para R$ 13 mil e financia imóveis de até R$ 600 mil
Juros variam por faixa e têm redução para quem tem FGTS há três anos
Os juros variam conforme a faixa de renda familiar, e as famílias de menor renda têm as taxas mais baixas. Quem está nas faixas mais altas paga juros maiores, mas ainda abaixo dos financiamentos comuns.
Trabalhadores que contribuem com o FGTS há, no mínimo, três anos têm redução de taxas. A medida busca incentivar a formalização do emprego e beneficiar quem está no mercado formal.
Teto de R$ 400 mil na Faixa 3 e R$ 600 mil na Faixa 4
O valor máximo dos imóveis subiu nas faixas 3 e 4. O teto da Faixa 3 passou de R$ 350 mil para R$ 400 mil, e o da Faixa 4, de R$ 500 mil para R$ 600 mil.
Nas faixas 1 e 2, o teto varia conforme o porte do município onde o imóvel está localizado. A variação considera o custo de vida e o valor médio dos imóveis em cada localidade.
Pontos de atenção: preço alto e inflação sobre o crédito
Em regiões metropolitanas, o preço dos imóveis segue elevado e dificulta o acesso de parte da população ao programa. A adaptação às diferentes realidades regionais segue como ponto central de atenção.
A inflação pesa sobre os preços dos imóveis e as taxas de juros. Por isso, o governo tem sido incentivado a fazer ajustes periódicos no programa.
A atualização vale para as operações contratadas nas regras das Leis 11.977 e 14.620. Quem quer confirmar os limites atualizados pode consultar a Caixa Econômica Federal ou a entidade organizadora local.
Luís Henrique Costa é jornalista formado pela FMU, editor-chefe e fundador do Mix Vale, portal de notícias em atividade desde 2011. Responde pela direção editorial do veículo, que cobre Brasil e mundo em economia, benefícios sociais, esportes, tecnologia, ciência e entretenimento. Atua na área há mais de 15 anos e lidera uma equipe de cerca de 15 colaboradores.