


Solicitar o afastamento remunerado sem ter a certeza de que todas as exigências foram cumpridas é uma prática adotada por alguns trabalhadores brasileiros.
Embora a intuição aponte para uma recusa imediata por parte da autarquia federal, a realidade prática mostra um cenário diferente.
A aprovação do pagamento mensal pode efetivamente ocorrer graças a um mecanismo legal específico previsto nas normas da Previdência Social.
Deseja compreender como essa dinâmica funciona na prática?
Acompanhe a leitura deste guia detalhado para descobrir os desdobramentos dessa estratégia:
Passo a passo para registrar a solicitação do benefício previdenciário
A etapa inicial para garantir o recebimento dos valores mensais exige a formalização do requerimento junto ao órgão responsável.
O caminho mais ágil e prático para realizar essa etapa é utilizar a plataforma oficial do Governo Federal.
O sistema Meu INSS funciona como uma agência virtual, criada com o objetivo de simplificar o acesso aos dados e serviços dos cidadãos.
Através desse portal, o usuário encontra dezenas de funcionalidades disponíveis, o que engloba a abertura do processo para a inatividade.
Mesmo que o aplicativo apresente lentidão em determinados horários de pico, a ferramenta continua sendo o principal meio para dar andamento às demandas previdenciárias.
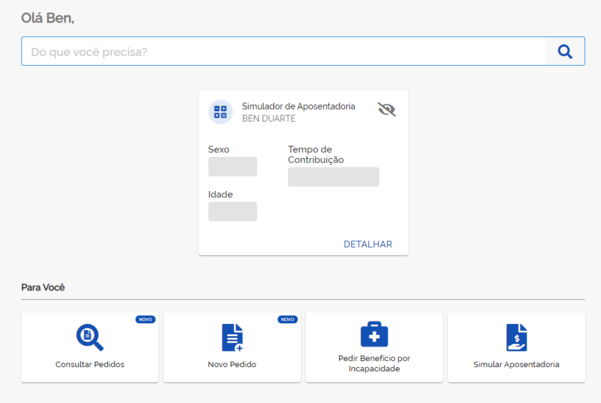
Ao ingressar no ambiente virtual, a interface inicial exibirá um painel de controle intuitivo:
Especialistas na área recomendam fortemente que o cidadão providencie o cadastro unificado no sistema “gov.br”, preferencialmente atingindo os níveis prata ou ouro para maior segurança de dados.
Com essa credencial única, o gerenciamento de todos os protocolos abertos torna-se significativamente mais organizado.
Um detalhe importante merece atenção: a legislação permite que o protocolo seja iniciado mesmo sem esse login unificado, através de canais alternativos.
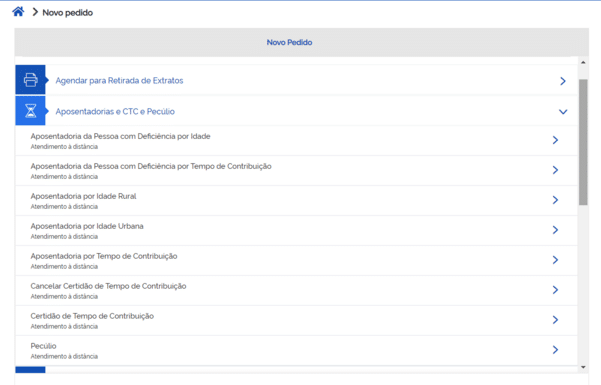
Para prosseguir digitalmente, basta inserir as credenciais, buscar a opção de novos requerimentos e selecionar a categoria de afastamento desejada.
Para manter o foco nas regras de antecipação, evitamos detalhar cada clique aqui, mas existem diversos tutoriais online que ilustram essa navegação passo a passo.
A busca por guias visuais é altamente indicada para quem tem pouca familiaridade com a internet.
É viável iniciar o processo sem ter atingido a idade ou o tempo mínimo?
A resposta direta para essa dúvida comum é afirmativa.
No entanto, protocolar o documento não assegura de forma alguma que os pagamentos serão liberados pelo governo.
Podemos comparar essa situação à inscrição em um concurso público de nível superior quando o candidato ainda está cursando os últimos semestres da faculdade.
A aprovação e a posse dependem da apresentação do diploma no momento certo, gerando um risco caso a formatura atrase.
Contudo, não há nenhuma barreira legal que impeça o estudante de realizar a prova.
No universo do Direito Previdenciário, a lógica aplicada segue exatamente a mesma premissa.
O cidadão tem total liberdade para acionar o sistema do governo, mesmo ciente de que faltam meses para fechar a conta.
Essa atitude ocorre com grande frequência nas agências e no meio digital, motivada por diversas razões:
- Falta de conhecimento claro sobre as regras vigentes após a última reforma;
- Insegurança quanto aos cálculos exatos do próprio histórico de trabalho;
- Confiança cega em plataformas automáticas de projeção que indicaram uma falsa elegibilidade;
- Outras circunstâncias pessoais ou pressões financeiras.
O uso de calculadoras virtuais do próprio governo exige extrema cautela por parte do trabalhador.
O Cadastro Nacional de Informações Sociais (CNIS), que serve de base para essas projeções, frequentemente apresenta lacunas, empresas que não repassaram os valores ou vínculos sem data de encerramento.
Diante de um relatório falho, a pessoa cria a falsa expectativa de que já pode pendurar as chuteiras.
Curiosamente, mesmo agindo com base em um erro de cálculo, o trabalhador ainda tem chances reais de sair vitorioso no final do processo.
O segredo por trás dessa possibilidade atende pelo nome técnico de Reafirmação da DER.
Entenda o conceito de Reafirmação da Data de Entrada do Requerimento
A sigla DER representa o momento exato em que o cidadão oficializou seu pedido perante o Estado.
Em termos práticos, marca o dia em que o protocolo foi gerado no sistema.
A reafirmação desse marco temporal funciona como uma proteção legal para o trabalhador que, ao longo da fila de espera, acabou atingindo as exigências que faltavam no dia do protocolo inicial.
A lentidão da máquina pública acaba jogando a favor, permitindo que o tempo continue correndo enquanto o processo aguarda na gaveta.
Logo, se as condições ideais forem alcançadas enquanto o auditor ainda não proferiu a decisão final, o direito ao pagamento mensal é garantido.
A única mudança prática é que o marco inicial para o cálculo dos valores atrasados será deslocado para o dia exato em que o direito foi efetivamente conquistado.
Para transformar essa teoria jurídica em algo palpável, vamos analisar um cenário hipotético.
Estudo de caso prático para ilustrar a mudança de data
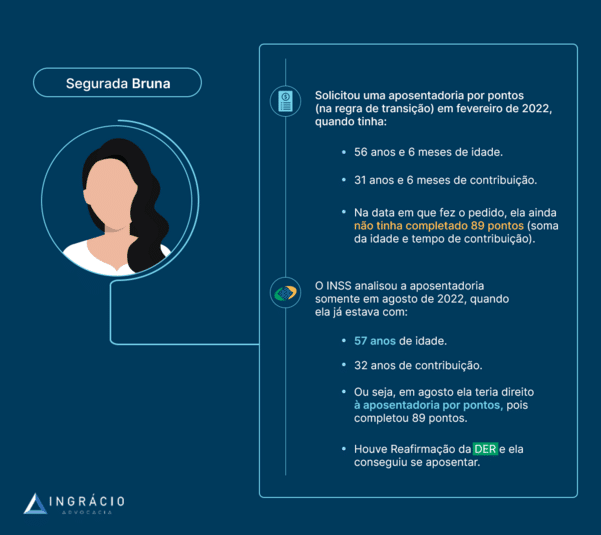
Imaginemos uma profissional da comunicação que atuou por décadas em redações.
Ao longo de sua trajetória, ela acumulou exatos trinta e um anos e meio de pagamentos regulares aos cofres públicos.
No início do ano de 2022, ao completar cinquenta e seis anos e meio de vida, ela começou a planejar sua saída do mercado.
Após pesquisar em portais especializados, a trabalhadora concluiu que se enquadraria na regra de transição baseada no sistema de pontuação.
Essa modalidade específica exigia, naquele ano, o cumprimento de duas metas:
- Três décadas completas de recolhimentos comprovados.
- Oitenta e nove pontos na soma total.
Cabe destacar que a pontuação resulta da adição matemática entre a idade cronológica e o tempo de serviço, contabilizando anos, meses e dias exatos.
Ignorando a matemática fina, a jornalista decidiu abrir o protocolo no dia seis de fevereiro daquele ano.
Naquele momento exato, o sistema fatalmente negaria o pedido por falta de pontuação.
Acontece que a fila virtual do órgão federal estava gigantesca, atrasando a avaliação do dossiê.
O servidor público só pegou o processo para analisar no dia vinte de agosto.
Durante esses meses de espera, a profissional manteve sua rotina de trabalho e continuou pagando as guias mensais.
Como ela celebrou mais um aniversário no dia sete de julho, seu perfil mudou drasticamente:
- Cinquenta e sete anos completos de vida.
- Trinta e dois anos de contribuição alcançados.
Ao somar esses novos números, a jornalista não apenas manteve o tempo mínimo exigido, como cravou exatamente os oitenta e nove pontos necessários.
Consequentemente, embora o cenário fosse desfavorável em fevereiro, a virada de semestre trouxe a consolidação do direito adquirido.
O sistema, então, aplicou automaticamente a atualização do marco temporal para o dia sete de julho.
Graças a esse mecanismo, o despacho final emitido em agosto foi positivo, garantindo a renda vitalícia da comunicadora.
O detalhe financeiro é que os pagamentos retroativos não contaram desde fevereiro, mas sim a partir da nova data validada em julho.
Recomendações essenciais antes de formalizar o pedido
O cenário ilustrado pela história da jornalista reflete a realidade de milhares de brasileiros nas agências previdenciárias.
Contudo, depender da morosidade estatal é um risco alto, pois uma análise rápida resultaria em indeferimento imediato, forçando o cidadão a recomeçar do zero.
Agir por impulso pode gerar prejuízos incalculáveis, atrasando o recebimento de valores que já poderiam estar na conta bancária.
Para evitar frustrações, listamos atitudes preventivas fundamentais para quem planeja parar de trabalhar.
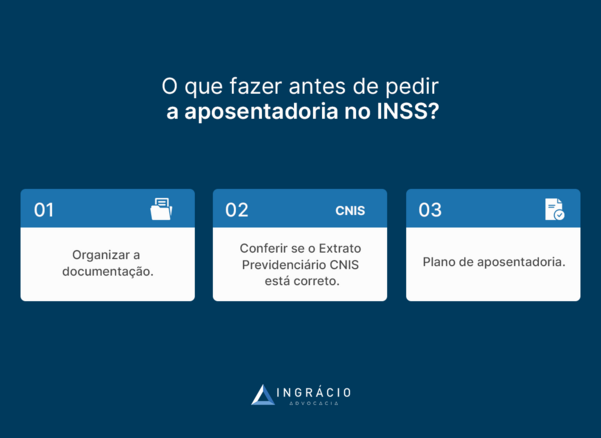
Estruture todo o seu acervo documental
A organização prévia de papéis, contratos e recibos é a principal arma contra negativas injustas.
O governo frequentemente exige provas materiais de que o trabalho realmente ocorreu, especialmente em vínculos antigos ou empresas falidas.
Manter um arquivo físico e digital com holerites, contratos e guias pagas acelera a validação dos períodos contestados.
Entre os registros mais valiosos, destacam-se:
- Extratos antigos armazenados em microfichas da previdência.
- Comprovantes de pagamento em formatos antigos como GR, GR1 e GR2.
- Os clássicos carnês laranjas preenchidos manualmente.
- Registros específicos para trabalhadores autônomos.
- Documentos de arrecadação do formato GRPS-3.
- As guias modernas no padrão GPS.
- Para donos de empresas e prestadores autônomos, com regras a partir de 2003:
- Declarações contábeis de retirada de lucros e pró-labore;
- Notas fiscais de serviços com detalhamento do contratante e CNPJ;
- Recibos demonstrando o valor bruto recebido;
- Comprovantes de retenção na fonte dos impostos;
- Número de registro do trabalhador no sistema geral;
- Cópias das declarações anuais enviadas à Receita Federal referentes aos anos questionados.
Valide as informações do banco de dados do governo
O relatório conhecido como CNIS funciona como a espinha dorsal de qualquer análise de benefícios no Brasil.
Quando esse extrato reflete fielmente a carteira de trabalho, a aprovação costuma ser rápida e sem sobressaltos.
O grande problema surge quando o sistema aponta siglas de alerta, indicando que a empresa não repassou o dinheiro ou que faltam dados.
Buscar orientações sobre como decifrar esses códigos de erro é uma etapa obrigatória para o futuro inativo.
Compreender cada sigla de pendência permite que o trabalhador busque as provas corretas antes mesmo de o auditor solicitar.
A antecipação resolve problemas que levariam meses na fila de exigências.
A importância de um mapeamento previdenciário profissional
Contratar um estudo detalhado com um jurista especializado na área muda completamente o rumo do processo.
Esse mapeamento estratégico visa não apenas a concessão rápida, mas a busca matemática pelo maior salário possível.
O estudo cruza todas as leis antigas e novas com a realidade financeira do cliente.
Um bom diagnóstico avalia múltiplos fatores:
- Todas as modalidades de inatividade disponíveis na lei.
- O tempo exato de serviço prestado.
- A média financeira dos recolhimentos históricos.
- A expectativa de renda futura do cliente.
- A proteção das regras antigas para quem já tinha o direito.
- O enquadramento nos pedágios criados pela última emenda constitucional.
- A adaptação às normas definitivas vigentes hoje.
Investir nessa análise prévia blinda o trabalhador contra escolhas ruins que reduzem o salário pela metade.
Ao finalizar as consultas com o especialista, o cidadão terá um mapa claro contendo:
- O panorama completo dos salários registrados no sistema.
- O alerta sobre buracos e falhas nas contribuições.
- A estratégia para pagar atrasados de forma inteligente, focando no retorno financeiro.
- A comparação entre pedir agora ou esperar mais alguns meses.
- A viabilidade de teses jurídicas específicas, como:
- Isenções tributárias para expatriados;
- A inclusão de salários anteriores a julho de 1994 (quando aplicável).
- A cobertura para eventos não planejados:
- Afastamentos por doenças graves;
- Proteção financeira para a família em caso de óbito.
- A matemática exata para quitar meses perdidos sem pagar multas indevidas.
- Simulações reais projetando o teto máximo e o piso nacional.
- O balanço entre o valor investido em contribuições futuras e o retorno no benefício.
Buscar literatura especializada sobre esse tipo de consultoria ajuda a entender o valor do serviço.




