
Saiba como solicitar a pensão por morte através do Guia completo do INSS
O amparo financeiro aos familiares após o falecimento de um trabalhador é garantido pelo INSS por meio de um benefício específico. Essa assistência mensal visa substituir a renda principal da casa, assegurando que viúvos, filhos ou outros parentes próximos não fiquem desamparados. Com as alterações profundas implementadas pela Reforma da Previdência no final de 2019, as diretrizes de cálculo e concessão passaram por transformações significativas, exigindo atenção redobrada dos segurados.
Requisitos fundamentais para a aprovação do benefício previdenciário
Para que o instituto federal libere os pagamentos, a família precisa comprovar três pilares essenciais. O primeiro passo consiste em atestar formalmente o óbito do provedor ou apresentar uma declaração judicial de morte presumida. Em seguida, o órgão avalia se o cidadão falecido mantinha suas contribuições em dia ou se estava no chamado período de graça, que garante a cobertura mesmo durante o desemprego temporário.
O último critério fundamental envolve a validação de quem está solicitando o amparo. A legislação previdenciária estabelece uma ordem de prioridade rigorosa, dividindo os possíveis beneficiários em três grupos distintos. Apenas mediante a apresentação de documentação robusta é que o vínculo familiar ou a subordinação financeira será aceita pelos analistas governamentais.
Ordem de prioridade e classes de dependentes reconhecidas pelo INSS
A distribuição dos valores obedece a uma hierarquia legal, onde a existência de um integrante em uma categoria superior exclui automaticamente o direito dos demais. O grupo prioritário engloba maridos, esposas, companheiros de união estável e filhos menores de 21 anos, além de descendentes com deficiências graves de qualquer idade. Para este núcleo primário, a necessidade do dinheiro é presumida por lei, dispensando a apresentação de recibos ou comprovantes de despesas pagas pelo falecido.

Quando não há cônjuges ou filhos, o direito avança para a segunda linha sucessória, formada exclusivamente pelos pais do trabalhador. Caso estes também não estejam presentes, os irmãos menores de 21 anos ou inválidos assumem a terceira posição. Nestes dois últimos cenários, a aprovação esbarra em uma exigência extra: é obrigatório provar, por meio de extratos bancários, declarações de imposto de renda ou notas fiscais, que o sustento da casa dependia diretamente da renda de quem partiu.
Documentação exigida e provas materiais para evitar negativas
A burocracia estatal exige cautela na hora de montar o processo administrativo. Um dossiê incompleto representa a principal causa de indeferimentos nas agências de seguridade social. Para evitar atrasos e recursos judiciais desgastantes, o requerente deve reunir um conjunto probatório sólido antes de acessar o portal digital do governo.
- Certidão de óbito original ou decisão judicial atestando o desaparecimento após seis meses.
- Identidade, CPF e comprovante de residência tanto do falecido quanto dos requerentes.
- Carteira de Trabalho, carnês de pagamento ou extratos do CNIS que confirmem o histórico laboral.
- Certidão de casamento atualizada ou vasta documentação que ateste a união estável, como contas conjuntas e apólices de seguro.
- Laudos médicos periciais, estritamente necessários quando o dependente for portador de invalidez.
Especialistas recomendam que casais em união estável sem registro em cartório acumulem o máximo de evidências possíveis. Contratos de aluguel assinados por ambos, registros de filhos em comum e até mesmo perfis em redes sociais podem ser anexados para convencer o perito sobre a convivência pública e duradoura.
Impactos da nova legislação no cálculo dos pagamentos mensais
O impacto mais severo da última reforma recaiu sobre a matemática do benefício. Antes de novembro de 2019, as viúvas e órfãos recebiam a totalidade do salário que o segurado ganhava ou teria direito se fosse aposentado por invalidez. Atualmente, a regra geral estabelece uma cota familiar inicial de apenas 50% desse montante base.
A esse percentual de largada, soma-se uma fatia de 10% para cada dependente habilitado, até que se atinja o teto máximo de 100%. Uma viúva sem filhos menores, por exemplo, terá direito a 60% da aposentadoria original. Um dado crucial protege as famílias de baixa renda: a Constituição Federal proíbe que qualquer benefício que substitua o salário de contribuição seja inferior ao salário mínimo vigente, garantindo um piso de dignidade independentemente do cálculo percentual.
Prazos de solicitação e regras de duração do amparo financeiro
O momento ideal para protocolar o pedido influencia diretamente no recebimento de valores atrasados. Filhos menores de 16 anos possuem uma janela de 180 dias para garantir o pagamento retroativo à data do falecimento. Para os demais familiares, esse prazo cai para 90 dias. Solicitações feitas após esses períodos não são perdidas, mas o dinheiro só começará a contar a partir da data de entrada do requerimento no sistema.
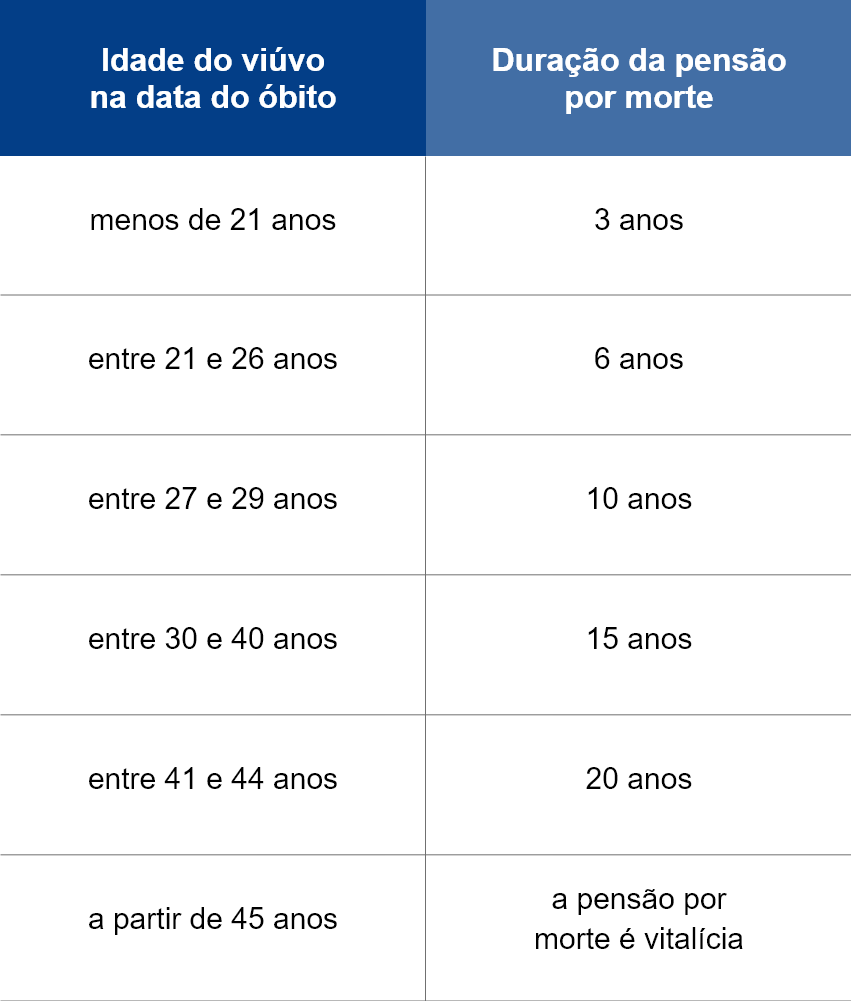
A vitaliciedade da pensão tornou-se uma exceção. Se o casamento tinha menos de dois anos ou o trabalhador possuía menos de 18 contribuições, o repasse dura apenas quatro meses. Superadas essas marcas, a idade do viúvo no dia da fatalidade dita o tempo de recebimento. Pessoas mais jovens recebem por períodos curtos, variando de três a vinte anos, enquanto o pagamento vitalício fica restrito àqueles que já ultrapassaram a faixa dos 45 anos de idade.
Respostas para as dúvidas mais comuns entre os segurados
A complexidade do sistema gera incertezas frequentes, especialmente sobre a manutenção do benefício frente a novas configurações familiares. Um mito comum é o de que a viúva perde a renda se casar novamente. A legislação atual permite o novo matrimônio sem qualquer corte no pagamento, desde que a pessoa não tente acumular duas pensões por morte geradas pelo mesmo regime previdenciário.
Outro ponto de confusão envolve o Benefício de Prestação Continuada (BPC/LOAS). Por ter caráter puramente assistencial e não exigir contribuições prévias, o BPC não deixa herança previdenciária. Quando um idoso ou pessoa com deficiência amparada por este programa falece, o repasse é imediatamente cancelado, sem possibilidade de transferência para cônjuges ou filhos.
A acumulação com a própria aposentadoria é totalmente legal, mas sofreu restrições recentes. O cidadão manterá o valor integral do benefício mais vantajoso, recebendo apenas uma fração percentual do benefício menor. Essa trava visa equilibrar as contas públicas, exigindo que o segurado faça simulações precisas para entender o impacto real em seu orçamento doméstico antes de consolidar os pedidos.



