
Novas regras do consignado do INSS passam a valer em 1º de setembro com foco na proteção de beneficiários


Uma série de atualizações nas normas que regem o empréstimo consignado do INSS está em vigor desde 1º de setembro de 2026, introduzindo maior segurança e modificando as condições de pagamento para os beneficiários. As mudanças são importantes para os milhões de segurados do instituto, visando coibir fraudes e garantir mais transparência nas operações.
As principais mudanças nas regras para descontos e contratação de empréstimos consignados
A Lei 15.327/2026 estabeleceu o fim definitivo da prática de descontos automáticos de mensalidades de associações e sindicatos diretamente do benefício previdenciário. Para adesão a qualquer entidade, o pagamento deverá ser realizado via boleto ou Pix, sem incidência no extrato do INSS.
Para novos empréstimos, a confirmação biométrica facial é agora um requisito obrigatório, realizada por meio do aplicativo ou site Meu INSS. Alternativamente, para quem ainda não possui biometria cadastrada, o governo federal autorizou a validação de dados por informações bancárias.
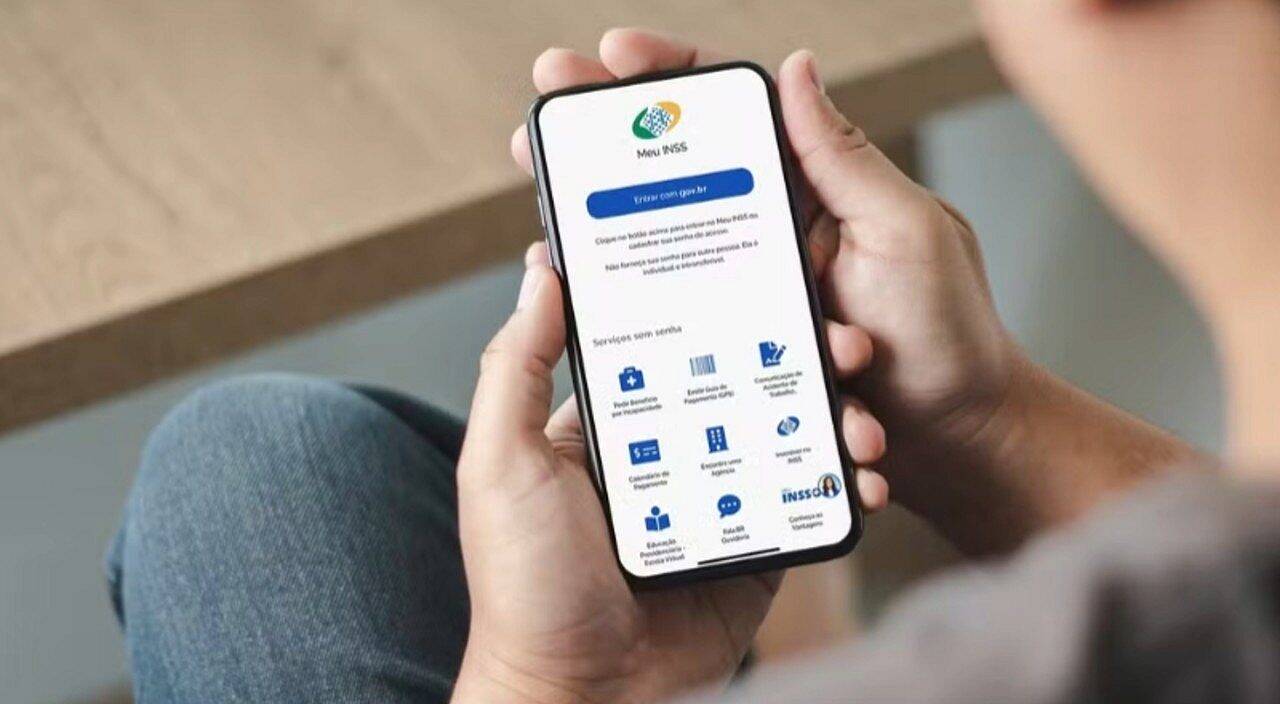
A legislação também proibiu a realização de contratos de empréstimo consignado por telefone ou através de procurações concedidas a terceiros. Essa medida visa coibir fraudes e proteger os segurados de golpes.
Os segurados agora contam com um prazo máximo estendido para a quitação do empréstimo, que pode chegar a 108 meses, equivalente a nove anos. Adicionalmente, é possível obter uma carência de até três meses antes de efetuar o primeiro pagamento.
Em relação à margem consignável, após discussões e regulamentações, o percentual de comprometimento do benefício para empréstimos e cartões segue o limite operacional estabelecido pelas entidades governamentais e previdenciárias. O teto de juros mensal para essas operações está fixado em 1,85%.
Passos essenciais para a verificação e contestação de descontos
É fundamental que os beneficiários consultem regularmente o aplicativo Meu INSS. Por lá, é possível identificar a existência de empréstimos não autorizados, além de bloquear ou desbloquear o benefício para futuras operações de crédito, garantindo maior controle sobre as finanças.





