
STJ garante isenção de IR após cura de câncer ginecológico

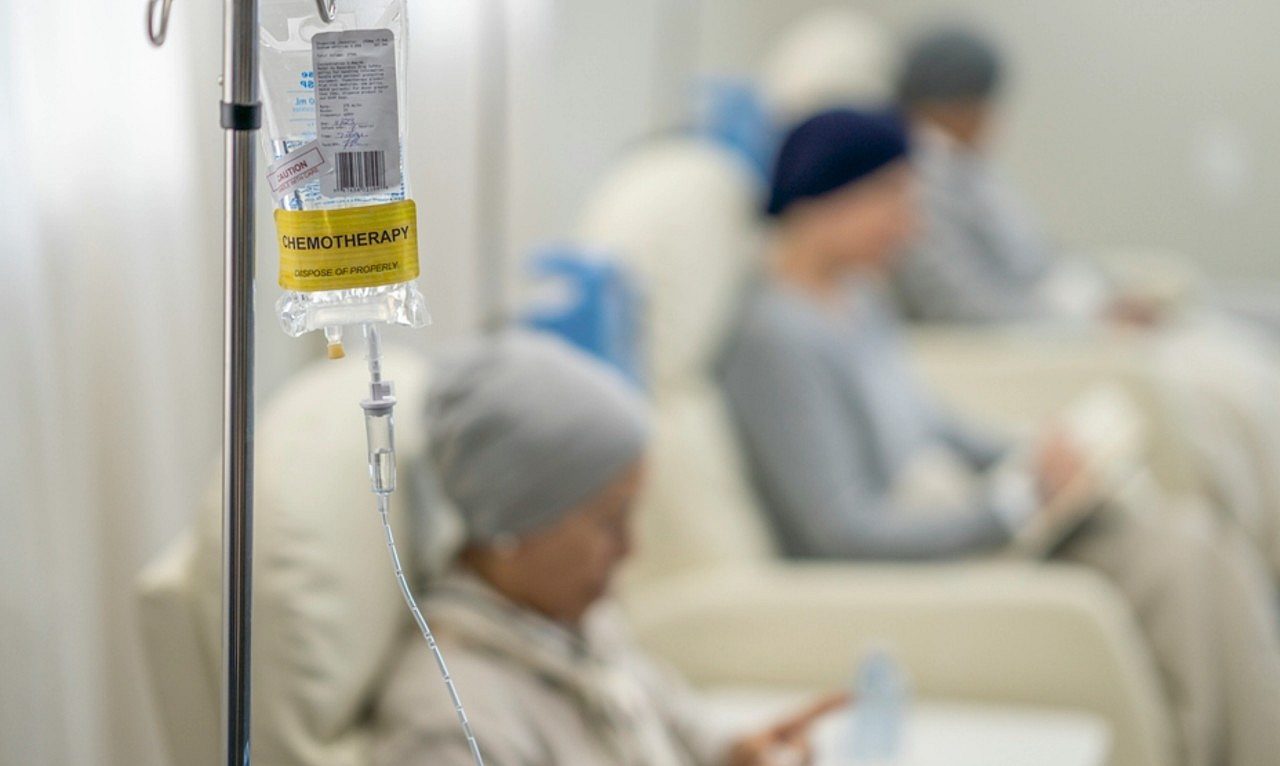
Aposentadas e pensionistas brasileiras com diagnóstico de câncer no sistema reprodutivo têm direito à isenção do Imposto de Renda em setembro durante a campanha Setembro em Flor no Brasil. A legislação federal contempla essas contribuintes mesmo após o encerramento total dos tratamentos médicos e intervenções cirúrgicas.
Critérios da Lei 7.713 para tumores ginecológicos
O artigo 6º da Lei nº 7.713/1988 assegura a desoneração fiscal para beneficiárias do sistema previdenciário que superaram diferentes manifestações graves da enfermidade:

- Câncer de ovário
- Neoplasia maligna de endométrio
- Tumores de colo do útero
- Câncer de vulva ou vagina
A dispensa tributária permanece plenamente eficaz diante da alta ambulatorial definitiva ou remissão total da patologia. A advogada Larissa Reis, do projeto VSH Isenta, afirmou que a alta hospitalar e o término da quimioterapia não eliminam o direito, pois a legislação tributária busca resguardar os rendimentos de quem enfrenta despesas contínuas com exames periódicos e medicamentos. A Súmula 627 do Superior Tribunal de Justiça consolida o entendimento de que a ausência de sintomas contemporâneos ou a falta de recidiva do tumor não cancela essa prerrogativa legal.
A cura não extingue o benefício. O advogado Henrique Muzza destacou que o Poder Judiciário proíbe expressamente as fontes pagadoras de suspenderem a isenção previdenciária sob o argumento de desaparecimento dos sintomas clínicos.


