Contribuição ao INSS antes de 1994 soma tempo de serviço mas exclui salários da média


Os trabalhadores que iniciaram pagamentos ao Instituto Nacional do Seguro Social antes de julho de 1994 possuem regras distintas para a apuração da aposentadoria. O período trabalhado anteriormente à criação da moeda atual entra na contagem de tempo de serviço e na carência, mas as remunerações daquela época não entram no cálculo aritmético do valor mensal.
A separação entre tempo trabalhado e valor monetário decorre da estabilização econômica trazida pelo Plano Real, momento em que o governo federal fixou julho de 1994 como ponto de partida da média salarial. Com as regras consolidadas pelas reformas previdenciárias e pela legislação posterior, o segurado precisa verificar como o seu histórico funcional se divide entre os períodos antigo e recente para evitar perdas na concessão.
Separação entre tempo contributivo e valores monetários nas normas vigentes
A legislação previdenciária estabelece que todo o tempo de serviço prestado e comprovado antes de julho de 1994 continua integralmente válido para o cumprimento dos prazos exigidos por lei. O trabalhador que exerceu funções com carteira assinada, atuou no serviço público ou recolheu como autônomo utiliza esses meses para atingir as metas de carência de 180 meses e o total de anos necessários para o benefício, mas a quantia exata dos salários daquele período não entra na conta da renda mensal inicial.
Essa restrição ocorre porque o cálculo do salário de benefício considera somente as quantias recolhidas a partir da competência de julho de 1994, quando a moeda Real entrou oficialmente em circulação no país. Os valores recebidos em Cruzeiros, Cruzados Novos ou Cruzeiros Reais foram afastados da apuração da média para evitar distorções cambiais provocadas pela hiperinflação do período anterior. Quem teve altos salários nos anos 1980 e no início dos anos 1990 vê esses registros contarem apenas como dias de trabalho acumulados.

A aplicação prática dessa diretriz costuma surpreender quem acumulou remunerações elevadas na primeira metade da vida profissional. Enquanto os períodos constam normalmente no Cadastro Nacional de Informações Sociais, os valores financeiros nominais não são convertidos para elevar a média dos recolhimentos recentes. O sistema do órgão previdenciário utiliza exclusivamente os salários lançados a partir da transição monetária para apurar a média final do segurado.
Transformações da economia e a consolidação do período básico de cálculo
A reformulação monetária promovida no governo de Itamar Franco estabeleceu um marco definitivo para as rotinas financeiras e atuariais da Previdência Social. A substituição do Cruzeiro Real pelo Real buscou frear um processo inflacionário que chegava a patamares próximos de 3.000% ao ano, ambiente em que a correção monetária dos contracheques tornava os cálculos retroativos excessivamente complexos e sujeitos a distorções contábeis severas.
Com a implantação da Lei 9.876 em novembro de 1999, o Congresso Nacional determinou que a apuração dos benefícios concedidos aos trabalhadores já inscritos no sistema usaria a média dos 80% maiores salários recebidos a partir de julho de 1994. Essa regra de transição buscou criar um ponto de equilíbrio para os registros em moeda estável. Entretanto, com a Reforma da Previdência introduzida pela Emenda Constitucional 103 em novembro de 2019, o cálculo passou a considerar 100% dos salários de contribuição a partir do mesmo marco de 1994, extinguindo o descarte automático das menores contribuições.
Ao longo dos anos, disputas jurídicas tentaram incluir as contribuições mais antigas na base de cálculo para segurados com histórico de altos vencimentos. Todavia, o Supremo Tribunal Federal encerrou o tema em julgamento definitivo sobre a chamada revisão da vida toda, consolidando a validade obrigatória da regra que restringe as quantias financeiras ao período pós-1994. Com isso, o marco temporal de julho de 1994 permaneceu como critério soberano para a composição dos valores dos benefícios concedidos pelo Instituto Nacional do Seguro Social.
Caso prático de segurado com remunerações altas antes da nova moeda
Para visualizar a aplicação da norma, toma-se a trajetória profissional do segurado hipotético Osmar, que trabalhou vinculado ao regime formal da Consolidação das Leis do Trabalho entre os anos de 1984 e maio de 1994. Durante essa década de atuação contínua em empresas de grande porte, as suas folhas de pagamento registravam salários elevados, que superavam o teto previdenciário da época. Ao ser demitido em maio de 1994, o profissional enfrentou dificuldades para retornar ao mercado formal de empregos com o mesmo nível remuneratório.

Para não interromper o vínculo com a previdência pública e preservar a cobertura para a velhice, Osmar passou a recolher guias como segurado facultativo a partir de junho de 1994, fixando os pagamentos no valor correspondente a um salário mínimo. O objetivo do trabalhador era apenas manter o tempo de contribuição ativo e evitar a perda da qualidade de segurado enquanto buscava novas colocações no mercado de trabalho, sem supor que os seus recolhimentos futuros teriam peso predominante no cálculo da futura renda.
Quando requereu a aposentadoria, o segurado constatou que os dez anos trabalhados com remunerações elevadas antes da mudança cambial apenas ajudaram a fechar a contagem do tempo de serviço exigido. Todo o cálculo financeiro do benefício foi estabelecido exclusivamente sobre os valores recolhidos a partir de julho de 1994, que correspondiam ao piso nacional. O benefício foi fixado próximo ao salário mínimo, já que os recolhimentos altos dos anos 1980 e início dos anos 1990 ficaram fora da média salarial aritmética.
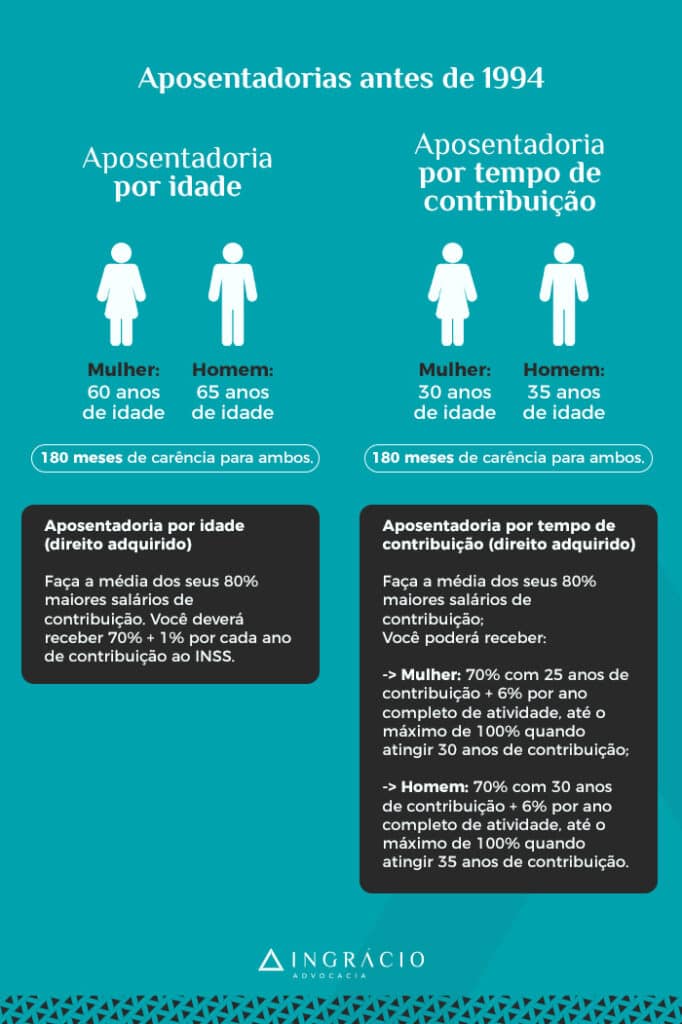
| Entenda! É assim que fica a aposentadoria de quem contribuiu antes de 1994. Embora o tempo de contribuição seja considerado, os salários de contribuição não são. |
A situação desse perfil de trabalhador ilustra a importância de analisar detalhadamente o extrato previdenciário antes de protocolar o requerimento final de aposentadoria no canal Meu INSS. Casos semelhantes exigem a conferência minuciosa dos períodos para avaliar se há requisitos cumpridos sob ordens normativas anteriores ou se existem mecanismos legais para otimizar os índices da aposentadoria.
Requisitos para reconhecimento de direito adquirido a regras do período pré-Real
O trabalhador que completou todas as exigências legais para obter a aposentadoria antes de julho de 1994 preserva o direito adquirido de ter a concessão calculada conforme as diretrizes vigentes naquele momento histórico. A legislação que rege os benefícios da Previdência Social foi instituída pela Lei 8.213 em julho de 1991, de modo que suas normas já vigoravam antes da circulação da moeda Real.
Se as condições de idade ou tempo de serviço foram integralmente alcançadas antes da edição do Decreto 2.172 de março de 1997, o segurado pode reivindicar a apuração retroativa das quantias antigas devidamente convertidas para o padrão atual. Nesses cenários específicos, os salários anteriores a julho de 1994 deixam de ser descartados e passam a figurar diretamente na fórmula da renda mensal inicial do segurado.
As modalidades de aposentadoria aplicáveis sob as exigências consolidadas entre a criação da Lei de Benefícios e a transição monetária continham os seguintes critérios de acesso:
- Aposentadoria por idade para mulheres: exigência de 60 anos de idade e carência comprovada de 180 contribuições mensais, sem imposição de tempo mínimo exclusivo de contribuição;
- Aposentadoria por idade para homens: exigência de 65 anos de idade e cumprimento da carência de 180 meses recolhidos ao sistema público;
- Cálculo da aposentadoria por idade na regra antiga: apuração da média sobre os 80% maiores salários do período de apuração, resultando no coeficiente de 70% somado a 1% para cada ano completo de contribuição do segurado;
- Aposentadoria por tempo de serviço para mulheres: exigência de 30 anos de trabalho comprovado e 180 meses de carência, sem requisito de idade mínima;
- Aposentadoria por tempo de serviço para homens: exigência de 35 anos de atividade laborativa registrada e 180 meses de carência, sem imposição de limite etário;
- Cálculo da aposentadoria por tempo de serviço na regra antiga: média sobre os 80% maiores salários, garantindo à mulher 70% aos 25 anos de atividade mais 6% por ano completo até o teto de 100% aos 30 anos, e ao homem 70% aos 30 anos mais 6% por ano completo até atingir 100% aos 35 anos de serviço.
A modalidade de aposentadoria por pontos foi criada no ordenamento jurídico apenas a partir de 2015, inexistindo como alternativa de acesso nas regras em vigor no início dos anos 1990. Para o segurado que atingiu as exigências das categorias tradicionais de idade ou tempo de serviço antes da mudança monetária, a aplicação do direito adquirido garante que os vencimentos elevados da época integrem a base do benefício sem sofrerem o corte promovido pelo marco de 1994.
Aplicação do descarte de recolhimentos para exclusão de salários baixos
Os segurados que não preencheram os requisitos das legislações antigas continuam submetidos à apuração com base nos salários de julho de 1994 em diante, mas podem recorrer ao mecanismo do descarte de contribuições previsto na Emenda Constitucional 103 de novembro de 2019. Esse dispositivo autoriza o trabalhador a excluir da média aritmética aqueles salários que reduzem o valor final da aposentadoria, desde que o tempo mínimo de contribuição exigido permaneça cumprido.
A exclusão de competências fracas é vantajosa para quem ultrapassou os prazos mínimos de pagamento exigidos para a sua regra de transição. Ao retirar os meses de valores mais baixos, a média dos recolhimentos restantes se eleva, o que pode aumentar consideravelmente o valor da renda mensal inicial do benefício concedido pelo Instituto Nacional do Seguro Social.
| Entenda! O descarte significa que as suas contribuições baixas não serão consideradas para tempo e remunerações no cálculo da sua aposentadoria. |
O efeito colateral do descarte de contribuições é que o tempo de serviço correspondente à competência descartada deixa de existir para qualquer finalidade previdenciária. O período excluído não pode ser utilizado para atingir tempo de contribuição, não computa carência e não entra na soma dos acréscimos percentuais de 2% ao ano que excedem 15 anos para mulheres ou 20 anos para homens. Por esse motivo, a opção por eliminar recolhimentos exige cálculos prévios para não prejudicar o preenchimento dos critérios fundamentais de aposentação.
Limitações impostas pelo divisor mínimo no cálculo da média
A estratégia de descartar salários passou a conviver com limites legais após a promulgação da Lei 14.331 em 5 de maio de 2022, que instituiu o artigo 135-A na Lei 8.213. O texto legal reintroduziu a aplicação do divisor mínimo para os segurados filiados à Previdência Social até julho de 1994, com o objetivo de conter a elevação desproporcional de benefícios decorrente de poucos recolhimentos expressivos.
De acordo com essa determinação, quem cumpre os requisitos de aposentadoria a partir de maio de 2022 tem o somatório dos salários recolhidos após julho de 1994 dividido por, no mínimo, 108 meses. Caso o trabalhador possua apenas 60 salários pagos após o marco monetário, o sistema somará essas 60 remunerações e dividirá o montante por 108, e não pela quantidade real de meses pagos. Essa regra reduz o valor médio caso o segurado não atinja ao menos nove anos completos de recolhimento contínuo após 1994.
O divisor de 108 meses não afeta as aposentadorias por incapacidade permanente, que mantêm parâmetros específicos de cálculo. Para as demais concessões comuns regidas pelas regras posteriores a maio de 2022, o cálculo exige que o segurado possua volume expressivo de contribuições pós-1994 para que a média não seja diluída pelo denominador fixo legal.
Extinção da possibilidade de recolhimento único elevado
A vigência do divisor de 108 meses em maio de 2022 pôs fim à estratégia que ficou conhecida popularmente no meio jurídico como milagre da contribuição única. Esse procedimento permitia que segurados com longo histórico de trabalho anterior a julho de 1994 fizessem um único pagamento no teto da Previdência Social para garantir um benefício muito acima do salário mínimo.
A brecha ocorria porque a Reforma da Previdência de 2019 havia revogado a regra anterior do divisor mínimo sem fixar um substituto imediato. Se o segurado já acumulava 15 anos de tempo de serviço e carência cumpridos inteiramente antes de julho de 1994, ele cumpria o tempo exigido para a aposentadoria por idade. Caso não tivesse contribuições após a criação do Real, bastava ingressar com uma contribuição única de valor expressivo para que a média ficasse idêntica àquela contribuição individual, sendo aplicada a cota de 60% da regra de transição.
O caso do segurado Juremar retrata como a brecha funcionava antes da vedação legal. Com 66 anos de idade e 15 anos de trabalho comprovado antes de julho de 1994, Juremar atuou na informalidade durante os anos seguintes e não possuía registros no período da moeda Real. Em 2021, o trabalhador emitiu uma guia previdenciária de segurado facultativo com alíquota de 20% incidente sobre o teto previdenciário vigente naquele ano, que era de R$ 6.433,57, recolhendo o montante de R$ 1.286,71 aos cofres públicos.

Como aquela era a única contribuição registrada no período de cálculo a partir de julho de 1994, a média de Juremar foi fixada exatamente em R$ 6.433,57. Com a aplicação do coeficiente de 60% previsto na Emenda Constitucional 103, a autarquia concedeu a aposentadoria com renda mensal inicial de R$ 3.860,15. Um único recolhimento garantiu uma remuneração vitalícia próxima de quatro vezes o piso básico nacional.
Essa mecânica foi encerrada para quem alcançou os requisitos a partir de 5 de maio de 2022 com a publicação da Lei 14.331. Apenas os trabalhadores que completaram a idade mínima exigida de 65 anos para homens e 62 anos para mulheres e efetuaram o pagamento até 4 de maio de 2022 resguardaram o direito adquirido de obter a concessão sob aquela metodologia de apuração.
Entendimento do Judiciário e procedimentos para revisão de benefícios
O Superior Tribunal de Justiça analisou recentemente a incidência do divisor mínimo sobre aposentadorias concedidas no período de intervalo entre a Emenda Constitucional 103 e a Lei 14.331. No julgamento do Recurso Especial 2.193.427 do Rio Grande do Sul, relatado pela ministra Maria Thereza de Assis Moura, a 2ª Turma do tribunal afastou a incidência do divisor mínimo em benefício concedido a segurado que já possuía mais de 15 anos de recolhimento antes de julho de 1994 e preencheu as condições de aposentadoria antes de maio de 2022. A decisão determinou que o INSS revise a renda mensal inicial e quite os atrasados decorrentes do recálculo.
A deliberação do tribunal não institui um aumento automático para a totalidade dos segurados, funcionando caso a caso na esfera judicial. O aposentado que teve o benefício concedido entre novembro de 2019 e maio de 2022 com a aplicação de divisores restritivos precisa verificar a memória de cálculo da concessão e o extrato do Cadastro Nacional de Informações Sociais para checar a viabilidade de pedir revisão.
A revisão administrativa ou judicial deve ser solicitada com a apresentação da carta de concessão original, do demonstrativo de cálculo e da comprovação de vínculos de trabalho da época anterior ao Plano Real. O pedido administrativo de cópia do processo concessório e a emissão dos extratos previdenciários podem ser realizados diretamente pelos canais digitais do Meu INSS ou pelo telefone central 135 da autarquia previdenciária.