
Minha Casa Minha Vida 2025 amplia acesso com cem mil novas moradias populares Por Jeronimo Santos
7 min de leitura
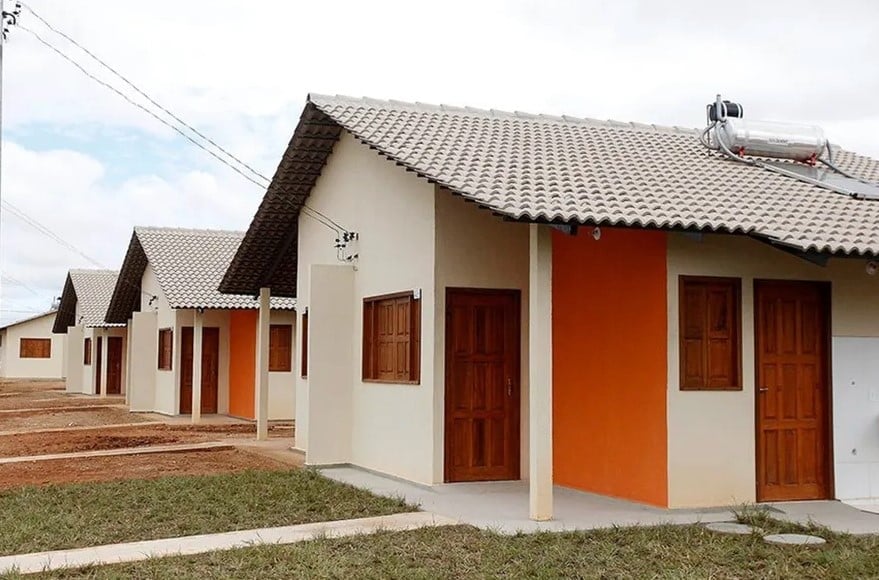 |
O governo federal anunciou a ampliação do programa habitacional Minha Casa Minha Vida, abrindo inscrições para 100 mil novas unidades em 2025. A iniciativa visa reduzir o déficit habitacional e atender famílias de baixa e média renda em situação de vulnerabilidade. A medida prioriza projetos que já estão em estágio avançado de execução, garantindo uma entrega mais rápida e eficiente para os beneficiários. A Caixa Econômica Federal mantém seu papel como principal agente financeiro do programa, sendo responsável pelo financiamento, análise de crédito e concessão de subsídios, assegurando condições mais acessíveis para quem busca a casa própria.
A ampliação ocorre em um momento crítico, pois milhões de brasileiros ainda enfrentam dificuldades para adquirir um imóvel. O governo reforça a importância do programa ao oferecer novas condições de financiamento e subsídios que tornam a moradia mais acessível. A estratégia busca atender principalmente famílias que ganham até três salários mínimos, que são as mais afetadas pela falta de acesso ao mercado imobiliário convencional.
As inscrições já começaram e possuem critérios específicos para cada faixa de renda, exigindo atenção dos interessados quanto aos documentos necessários e prazos estabelecidos. A participação depende do cumprimento de requisitos que asseguram a destinação correta dos imóveis às famílias que realmente precisam.
Faixas de renda e benefícios oferecidos no programa
O programa Minha Casa Minha Vida 2025 foi estruturado para atender famílias de diferentes faixas de renda, oferecendo subsídios e financiamentos com condições especiais. A segmentação permite que mais brasileiros tenham acesso ao sonho da casa própria sem comprometer sua renda familiar.
- Faixa 1: Famílias com renda bruta de até R$ 2.850. Beneficiários podem receber subsídios de até 95% do valor do imóvel e pagar juros reduzidos. O cadastramento ocorre diretamente nas prefeituras ou entidades organizadoras.
- Faixa 2: Famílias com renda entre R$ 2.850,01 e R$ 4.700. Os subsídios podem alcançar R$ 55 mil, e as taxas de financiamento são menores que as praticadas no mercado.
- Faixa 3: Destinada a famílias com renda entre R$ 4.700,01 e R$ 8.000. Não há subsídios diretos, mas os beneficiários têm acesso a linhas de crédito com juros reduzidos e prazos estendidos para quitação.
A estrutura dessas faixas foi criada para que a maior quantidade possível de famílias seja beneficiada. Além disso, a ampliação dos incentivos financeiros facilita a inclusão de grupos que antes não conseguiam acesso a financiamentos imobiliários tradicionais.
Critérios e exigências para participação no programa
Para evitar fraudes e garantir que os imóveis sejam destinados a famílias que realmente necessitam, o governo estabeleceu regras rigorosas. Os critérios incluem:
- Não possuir imóvel residencial próprio em seu nome.
- Não ter financiamento ativo de imóvel residencial.
- Não ter sido beneficiado por outros programas habitacionais do governo.
- Utilizar o imóvel adquirido exclusivamente para moradia própria.
- Comprovar renda dentro dos limites estabelecidos para cada faixa do programa.
- Estar inscrito no Cadastro Único para Programas Sociais (CadÚnico), no caso de Faixa 1.
O programa também prioriza alguns grupos sociais para garantir que as moradias atendam pessoas em situação de maior vulnerabilidade. Entre os beneficiários prioritários estão famílias chefiadas por mulheres, idosos, pessoas com deficiência, cidadãos desalojados por obras públicas e vítimas de desastres naturais.
Como realizar a inscrição e quais são os prazos
O processo de inscrição varia de acordo com a faixa de renda do candidato. Para Faixa 1, a inscrição deve ser feita diretamente nas prefeituras municipais ou em entidades organizadoras. Essas instituições são responsáveis por avaliar os candidatos com base em critérios sociais e econômicos.
Já para as Faixas 2 e 3, o cadastramento ocorre nas agências da Caixa Econômica Federal, no aplicativo Habitação Caixa ou no site oficial do banco. Os interessados devem realizar uma simulação de financiamento para verificar as condições de pagamento e as taxas disponíveis.
Após a inscrição, a Caixa realiza a análise de crédito e enquadra a família na faixa correspondente. Caso aprovado, o beneficiário assina o contrato e inicia o processo de aquisição do imóvel.
Documentação necessária para inscrição no programa
Os candidatos devem apresentar os seguintes documentos:
- Documento de identidade (RG) e CPF.
- Certidão de nascimento ou casamento.
- Comprovante de residência atualizado.
- Comprovante de renda dos últimos três meses.
- Declaração de Imposto de Renda (se aplicável).
- Número de Identificação Social (NIS) para inscritos no CadÚnico.
Para trabalhadores autônomos, é necessário apresentar extratos bancários e uma declaração de rendimentos que comprove a renda mensal. A documentação correta e atualizada facilita o processo de análise e aumenta as chances de aprovação no programa.
Impacto econômico e social do Minha Casa Minha Vida 2025
A retomada e ampliação do programa traz benefícios não apenas para os beneficiários diretos, mas também para a economia como um todo. O investimento em habitação gera empregos, impulsiona o setor da construção civil e movimenta a economia.
- Geração de empregos: A construção das novas unidades cria milhares de empregos diretos e indiretos.
- Crescimento do setor imobiliário: O programa aquece o mercado e estimula novas construções.
- Injeção de capital na economia: O governo estima que a iniciativa injetará mais de R$ 60 bilhões na economia brasileira em 2025.
Principais mudanças e atualizações no programa para 2025
O Minha Casa Minha Vida passou por reformulações para atender mais famílias e oferecer melhores condições de financiamento. Algumas das mudanças incluem:
- Ampliação da Faixa 1: Mais famílias de baixa renda terão acesso ao programa.
- Redução das taxas de juros: Especialmente para Faixas 2 e 3, tornando o financiamento mais acessível.
- Incentivo à construção sustentável: Apoio a moradias ecológicas e eficiência energética.
- Expansão para áreas rurais: Garantia de moradia digna a trabalhadores do campo.
Dicas para aumentar as chances de aprovação no programa
Para quem deseja participar do programa e garantir uma moradia, algumas medidas podem aumentar as chances de aprovação:
- Mantenha o CPF regularizado: Restrições podem impedir a aprovação do financiamento.
- Organize os documentos: Ter a documentação correta evita atrasos na inscrição.
- Realize simulações de financiamento: Isso ajuda a entender as condições oferecidas.
- Acompanhe prazos e editais: Ficar atento às datas de inscrição é fundamental.
Estatísticas e dados relevantes sobre habitação no Brasil
O déficit habitacional no Brasil ainda é um grande desafio. Dados recentes indicam que:
- Cerca de 5,8 milhões de famílias vivem em situação de déficit habitacional.
- 78% desse déficit se concentra entre famílias com renda de até três salários mínimos.
- Apenas 30% das famílias de baixa renda conseguem financiar um imóvel sem subsídios do governo.
- Nos últimos 10 anos, o Minha Casa Minha Vida já entregou mais de 6 milhões de moradias.
Conclusão
O Minha Casa Minha Vida 2025 representa um avanço significativo para a redução do déficit habitacional no Brasil. A ampliação do programa com novas condições de financiamento e subsídios reforça o compromisso do governo em garantir moradias acessíveis e dignas para a população de baixa renda. As atualizações no programa buscam torná-lo mais eficiente, priorizando a inclusão social e o desenvolvimento econômico sustentável.


