
Governo ajusta regras do Minha Casa, Minha Vida: o que muda no financiamento de imóveis Por Carolina Costa
10 min de leitura
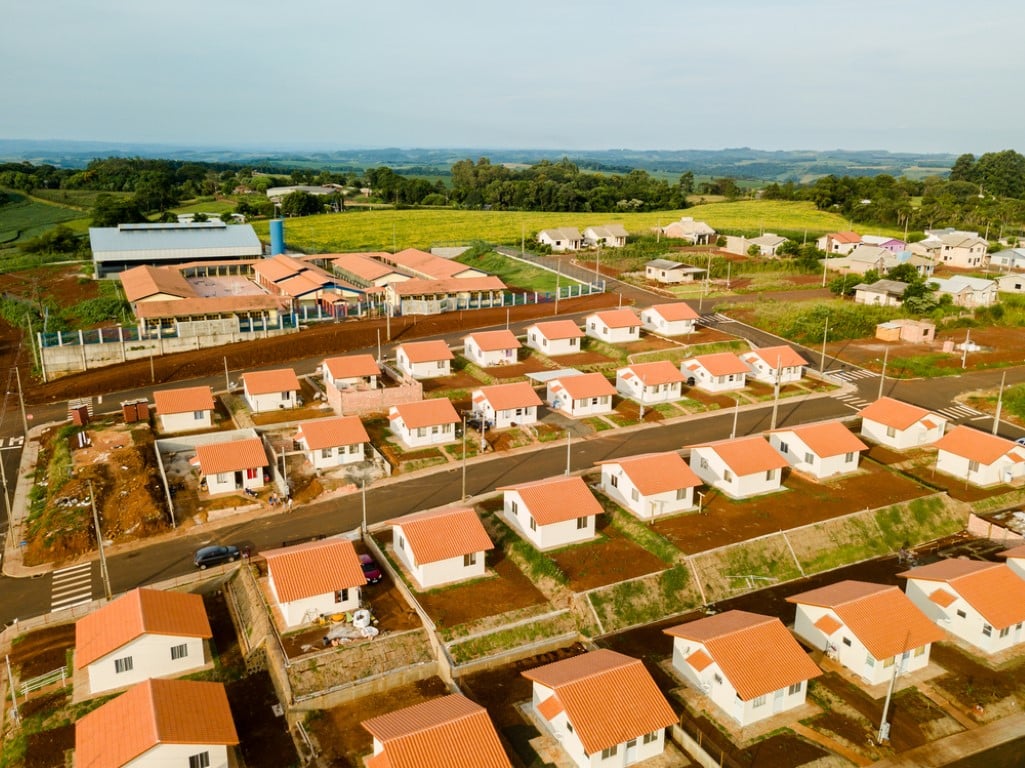 |
O programa Minha Casa, Minha Vida passou por mudanças significativas em 2024, impactando diretamente o financiamento de imóveis novos e usados no Brasil. Com o objetivo de priorizar a construção de novas unidades habitacionais e garantir recursos para famílias de baixa renda, as alterações anunciadas pelo Ministério das Cidades trouxeram novas condições, especialmente para a Faixa 3, que abrange famílias com renda mensal entre R$ 4.700 e R$ 8.000. Essas medidas, publicadas em agosto de 2024 no Diário Oficial da União, já estão em vigor e afetam valores máximos de imóveis, cotas de financiamento e a exigência de entrada, gerando reflexos no mercado imobiliário e na economia nacional. A iniciativa reflete a preocupação do governo em equilibrar o acesso à moradia com o estímulo ao setor da construção civil, essencial para a geração de empregos.
Desde sua recriação em 2023, o Minha Casa, Minha Vida tem sido um dos pilares da política habitacional do governo federal. A meta ambiciosa de contratar 2 milhões de unidades até 2026, estabelecida pelo presidente Luiz Inácio Lula da Silva, já mostra resultados: nos primeiros 18 meses de gestão, mais de 860 mil contratos foram assinados. No entanto, o aumento expressivo na compra de imóveis usados, que alcançaram cerca de 30% dos financiamentos em 2024, levou o governo a intervir para redirecionar os recursos do Fundo de Garantia do Tempo de Serviço (FGTS) e priorizar habitações novas.
A construção civil, um dos motores da economia brasileira, ganha destaque com essas mudanças. Enquanto os imóveis usados atendem a uma demanda imediata por moradia, as novas unidades geram empregos formais e movimentam a indústria, alinhando-se aos objetivos de crescimento econômico do programa. As alterações, portanto, buscam um equilíbrio entre acessibilidade e desenvolvimento, ajustando as regras para diferentes faixas de renda e regiões do país.
Novas condições para imóveis usados na Faixa 3
As famílias da Faixa 3, com renda bruta mensal entre R$ 4.700 e R$ 8.000, enfrentam agora regras mais rígidas para o financiamento de imóveis usados com recursos do FGTS. Uma das principais mudanças é a redução do valor máximo dos imóveis, que caiu de R$ 350 mil para R$ 270 mil. Esse ajuste, implementado a partir de 19 de agosto de 2024, visa conter a alta demanda por unidades já existentes e direcionar os recursos para construções novas. Além disso, o limite orçamentário para essa modalidade foi fixado em R$ 13,3 bilhões, garantindo que a execução não ultrapasse o planejado pelo Ministério das Cidades.
Outro ponto alterado foi a cota máxima de financiamento, que varia conforme a região do país. Nas regiões Sul e Sudeste, onde se concentra a maior parte das operações de imóveis usados, o percentual foi reduzido para 50% do valor do imóvel, exigindo uma entrada mínima de 50%. Já nas regiões Norte, Nordeste e Centro-Oeste, a cota é de 70%, o que significa uma entrada de pelo menos 30%. Anteriormente, os percentuais oscilavam entre 70% e 80%, dependendo da renda familiar, o que facilitava a compra com entradas menores.
Essas mudanças impactam diretamente o planejamento financeiro das famílias. Por exemplo, para adquirir um imóvel usado de R$ 270 mil em São Paulo, na região Sudeste, uma família agora precisa desembolsar R$ 135 mil de entrada, enquanto no Nordeste, para o mesmo valor, a entrada seria de R$ 81 mil. O governo justifica que a medida preserva os recursos do FGTS para financiar novas moradias, mas especialistas apontam que isso pode dificultar o acesso à casa própria para quem depende de financiamentos maiores.
Impactos no mercado imobiliário brasileiro
O ajuste nas regras do Minha Casa, Minha Vida reflete uma estratégia clara de priorizar a construção de novas unidades habitacionais, um setor que responde por cerca de 6% do PIB brasileiro e emprega milhões de trabalhadores. Em 2023, o programa entregou 491 mil unidades, e a expectativa para 2024 é alcançar 600 mil financiamentos, um recorde histórico. No entanto, a participação de imóveis usados, que saltou de 6,25% em 2021 para 14,3% em 2022 e agora se aproxima de 30%, gerou preocupações sobre a sustentabilidade do orçamento do FGTS, que totaliza R$ 139,6 bilhões, sendo R$ 127,6 bilhões destinados à habitação.
Com as novas regras, espera-se que a fatia de imóveis usados nos contratos do programa caia nos próximos anos. Isso deve impulsionar a indústria da construção civil, que viu um aumento na demanda por mão de obra e materiais nos últimos anos. Dados mostram que, desde a retomada do programa em 2023, mais de 302 mil unidades foram selecionadas nas modalidades subsidiadas, rurais e urbanas, enquanto 27,9 mil moradias foram entregues e 27,6 mil obras paralisadas foram retomadas. A reserva de R$ 42,2 bilhões para operações de aquisição de unidades novas reforça o foco em empreendimentos que estimulem o crescimento econômico.
Por outro lado, a redução no teto de financiamento para imóveis usados pode limitar as opções para famílias da Faixa 3, especialmente nas grandes cidades, onde os preços imobiliários são mais elevados. Em regiões como Sul e Sudeste, o aumento da entrada exigida pode afastar potenciais compradores, enquanto no Norte e Nordeste, as condições mais flexíveis ainda permitem maior acesso. O mercado agora observa como essas mudanças influenciarão a dinâmica entre oferta e demanda habitacional.
Como funcionam as faixas de renda atualizadas
Em agosto de 2024, o governo também revisou os limites de renda para participação no Minha Casa, Minha Vida, ajustando as faixas para refletir as condições econômicas atuais. A Faixa 1, voltada para famílias de baixa renda, passou a incluir quem tem renda bruta mensal de até R$ 2.850 em áreas urbanas, um aumento em relação aos R$ 2.640 anteriores. Já a Faixa 2 agora abrange rendas entre R$ 2.850,01 e R$ 4.700, enquanto a Faixa 3 vai de R$ 4.700,01 até R$ 8.000. Para áreas rurais, o limite anual é de R$ 96 mil.
As condições de financiamento variam conforme a faixa de renda e a região. Na Faixa 1, as taxas de juros foram reduzidas desde 2023, chegando a 4% ao ano nas regiões Norte e Nordeste e 4,25% nas demais regiões para famílias com renda até R$ 2 mil. Para a Faixa 2 e 3, os juros são os mais baixos do mercado, com um teto de 8,66% ao ano. Além disso, beneficiários da Faixa 1 que recebem o Bolsa Família ou o Benefício de Prestação Continuada (BPC) podem ter o imóvel 100% subsidiado, sem pagamento de prestações.
Famílias das Faixas 2 e 3 ainda contam com subsídios que podem chegar a R$ 55 mil, dependendo da renda, localização do imóvel e composição familiar. Esse valor, ampliado em 2023, reduz a entrada necessária e facilita o acesso ao financiamento. O uso do FGTS também é permitido para compor a entrada ou amortizar parcelas, oferecendo mais flexibilidade aos compradores.
Calendário de implementação das novas regras
As mudanças no financiamento de imóveis usados entraram em vigor em 19 de agosto de 2024, após a publicação da Instrução Normativa nº 17, de 5 de agosto. Até essa data, as operações seguiram as condições anteriores, permitindo que agentes financeiros ajustassem seus processos. O Conselho Curador do FGTS revisou o orçamento do fundo para a área de habitação, garantindo a execução das novas diretrizes ao longo do ano.
- 5 de agosto de 2024: Publicação da Instrução Normativa nº 17 no Diário Oficial da União.
- 6 a 18 de agosto de 2024: Período de transição com regras antigas ainda válidas.
- 19 de agosto de 2024: Início oficial das novas condições de financiamento.
- Dezembro de 2024: Previsão de avaliação dos primeiros impactos no mercado imobiliário.
O cronograma reflete o esforço do governo em organizar a transição sem prejudicar contratos em andamento. O Ministério das Cidades estima que, com essas medidas, o programa mantenha o foco em famílias de baixa renda e na produção de novas moradias até o fim do exercício orçamentário.
Benefícios e desafios para os compradores
Adquirir um imóvel pelo Minha Casa, Minha Vida continua sendo uma oportunidade para milhões de brasileiros, mas as novas regras trazem vantagens e obstáculos. Para famílias da Faixa 1, os subsídios de até 95% do valor do imóvel e as taxas de juros reduzidas tornam a casa própria mais acessível. Já nas Faixas 2 e 3, o programa oferece condições competitivas, como prazos de até 35 anos e descontos que облегчиam o pagamento.
No entanto, as mudanças para imóveis usados na Faixa 3 aumentam o desafio financeiro. A exigência de entradas maiores pode exigir um planejamento mais rigoroso, especialmente em regiões onde o custo de vida é elevado. Veja alguns pontos a considerar:
- Vantagens: Taxas de juros abaixo do mercado, subsídios generosos e uso do FGTS.
- Desafios: Entrada mais alta para imóveis usados e teto reduzido de R$ 270 mil na Faixa 3.
- Dica: Simular o financiamento em instituições como a Caixa Econômica Federal ajuda a encontrar a melhor opção.
Os compradores precisam avaliar suas condições financeiras e prioridades, decidindo entre imóveis novos, que oferecem maior financiamento, e usados, que podem ser mais baratos, mas exigem desembolsos iniciais maiores.
Perspectivas para o futuro do programa
Com quase 600 mil financiamentos previstos para 2024, o Minha Casa, Minha Vida se consolida como o maior programa habitacional do Brasil. A meta de 2 milhões de unidades até 2026 parece alcançável, considerando os 860 mil contratos já assinados desde 2023. A priorização de novas construções deve manter o setor da construção civil aquecido, enquanto os ajustes para imóveis usados buscam equilibrar o acesso à moradia com a sustentabilidade do FGTS.
O programa também foca em grupos vulneráveis, como famílias lideradas por mulheres, vítimas de violência doméstica e pessoas em situação de rua. Esse direcionamento reforça o caráter social da iniciativa, que já beneficiou mais de 7,7 milhões de brasileiros desde sua criação em 2009. As novas regras, embora restritivas em alguns aspectos, visam ampliar o alcance para as faixas de menor renda, principal alvo da política habitacional.
A longo prazo, o sucesso do Minha Casa, Minha Vida dependerá da capacidade do governo em manter o orçamento e atender às diferentes demandas regionais. Enquanto isso, o mercado imobiliário se adapta às mudanças, e as famílias continuam em busca de soluções para realizar o sonho da casa própria.


