
Minha Casa Minha Vida amplia faixa para R$ 12 mil e financia imóveis de até R$ 500 mil Por Luís Henrique Costa
17 min de leitura
 |
O programa Minha Casa Minha Vida, maior iniciativa habitacional do Brasil, passou por uma significativa reformulação para atender um público mais amplo. Anunciada no início de abril, a ampliação da faixa de renda familiar de R$ 8 mil para R$ 12 mil mensais abre as portas da casa própria para a classe média, que antes enfrentava dificuldades para acessar financiamentos acessíveis. A medida, oficializada por decreto do presidente Luiz Inácio Lula da Silva, permite a compra de imóveis de até R$ 500 mil, com juros de 10,5% ao ano e prazos de até 420 meses. Cerca de 120 mil famílias devem ser beneficiadas, segundo estimativas do governo, que destinou R$ 30 bilhões para a nova faixa, chamada de Faixa 4. A mudança utiliza recursos do Fundo Social do Pré-Sal, garantindo a sustentabilidade do programa sem comprometer as faixas voltadas para baixa renda. A iniciativa reflete o esforço para impulsionar o setor imobiliário e atender uma demanda reprimida por moradia digna em áreas urbanas e rurais.
A ampliação ocorre em um contexto de desafios econômicos, com alta nos preços dos imóveis e escassez de crédito no mercado tradicional. Famílias com renda entre R$ 8 mil e R$ 12 mil, que antes dependiam da poupança ou de taxas de juros elevadas, agora têm uma alternativa mais vantajosa. O uso do Fundo de Garantia do Tempo de Serviço (FGTS) foi liberado para abater parcelas ou quitar parte do imóvel, reduzindo o impacto financeiro no orçamento familiar. A nova faixa não inclui subsídios diretos, mas as condições de financiamento são competitivas, com taxas abaixo das praticadas por bancos privados, que chegam a 12% ao ano.
Embora o decreto já esteja em vigor, as linhas de financiamento devem estar disponíveis a partir de maio, após ajustes nos sistemas da Caixa Econômica Federal, principal operadora do programa. A medida também contempla imóveis na planta, incentivando a construção civil e a geração de empregos. Desde sua retomada em 2023, o Minha Casa Minha Vida entregou mais de 1,4 milhão de unidades, com meta de alcançar 2 milhões até 2026, reforçando seu papel como motor da economia e da inclusão social.
Detalhes da nova faixa de renda
A criação da Faixa 4 representa um marco na história do Minha Casa Minha Vida, que, desde 2009, já beneficiou mais de 8 milhões de famílias. Diferentemente das faixas anteriores, voltadas para rendas mais baixas, a nova categoria foca na classe média, que enfrenta barreiras para financiar imóveis em um mercado imobiliário inflacionado. A taxa de juros de 10,5% ao ano é um diferencial, especialmente quando comparada às condições do Sistema Brasileiro de Poupança e Empréstimo (SBPE), onde os juros podem superar 12%. O prazo de 35 anos permite parcelas mais acessíveis, adequadas ao orçamento de famílias com renda média.
Outro destaque é a flexibilização no uso do FGTS. Cotistas com pelo menos três anos de contribuição podem utilizar o saldo para amortizar prestações ou reduzir o valor financiado, com a possibilidade de saques a cada dois anos. A medida beneficia trabalhadores formais, como professores, pequenos empresários e profissionais liberais, que compõem o público-alvo da Faixa 4. Além disso, o teto de R$ 500 mil para imóveis abrange apartamentos e casas em cidades de médio e grande porte, como São Paulo, Rio de Janeiro e Belo Horizonte.
- Principais características da Faixa 4:
- Renda familiar mensal: de R$ 8.000,01 a R$ 12 mil.
- Valor máximo do imóvel: até R$ 500 mil.
- Juros: 10,5% ao ano.
- Prazo de financiamento: até 420 meses.
- Uso do FGTS: permitido para abater parcelas ou quitar parte do imóvel.
Histórico do programa
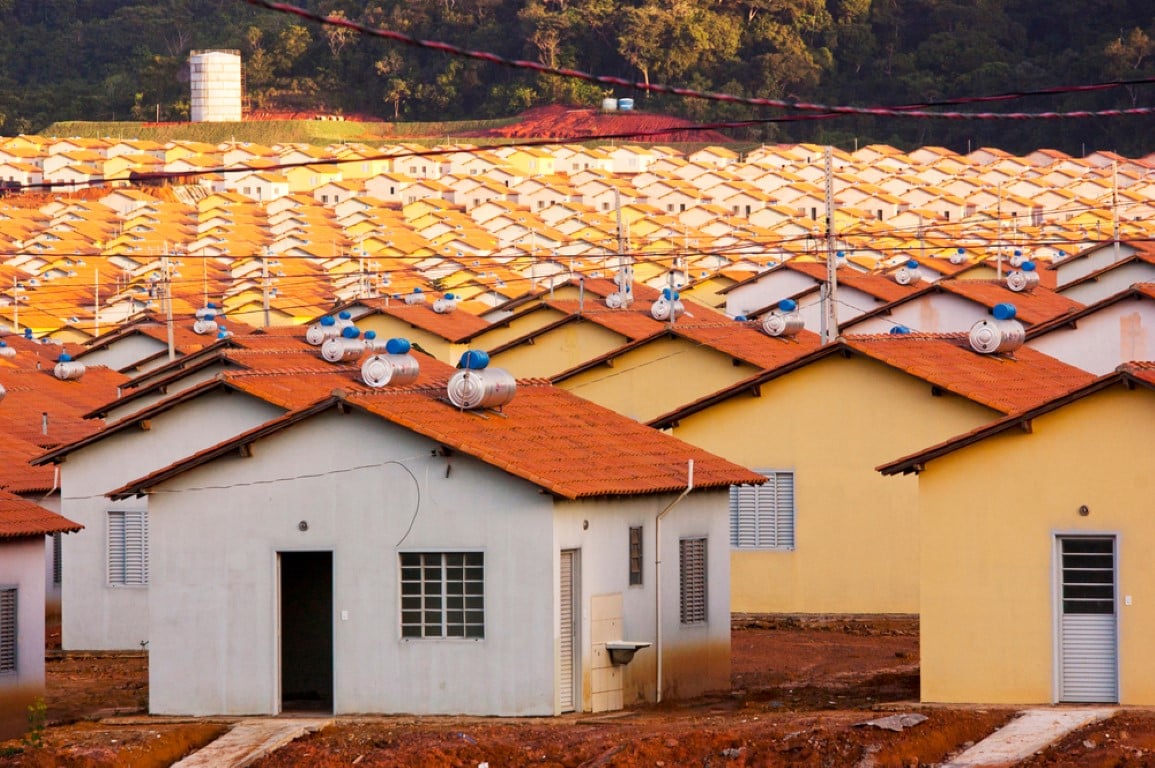
Lançado em 2009, o Minha Casa Minha Vida transformou o acesso à moradia no Brasil, priorizando inicialmente famílias de baixa renda. A Faixa 1, voltada para rendas de até R$ 2.850 mensais, oferece subsídios de até 95% do valor do imóvel, com taxas de juros entre 4% e 5% ao ano. A Faixa 2, para rendas de R$ 2.850,01 a R$ 4.700, proporciona descontos de até R$ 55 mil, enquanto a Faixa 3, de R$ 4.700,01 a R$ 8 mil, garante financiamentos com juros reduzidos, até 8,16% ao ano. Essas categorias atenderam milhões de brasileiros, mas deixavam de fora uma parcela significativa da classe média, que agora ganha espaço com a Faixa 4.
Entre 2020 e 2022, o programa, então chamado Casa Verde e Amarela, enfrentou críticas por reduzir investimentos na Faixa 1 e priorizar financiamentos para rendas mais altas. A retomada em 2023, sob nova gestão, trouxe mudanças significativas, como a ampliação do limite de renda da Faixa 1 e a isenção de prestações para beneficiários do Bolsa Família ou do Benefício de Prestação Continuada (BPC). A criação da Faixa 4 reforça essa reestruturação, equilibrando o atendimento entre diferentes grupos sociais.
O programa também se destaca por sua capilaridade. Em 2024, foram contratadas 187,5 mil unidades em mais de mil empreendimentos, beneficiando 560 municípios. A meta de 2 milhões de moradias até 2026 inclui projetos em áreas urbanas e rurais, com atenção a grupos prioritários, como mulheres chefes de família, pessoas com deficiência e vítimas de violência doméstica.
Impacto econômico da ampliação
A ampliação do Minha Casa Minha Vida para rendas de até R$ 12 mil tem potencial para aquecer a economia brasileira. O setor da construção civil, responsável por cerca de 7% do PIB nacional, deve ganhar impulso com a contratação de novos empreendimentos. Em 2024, o programa gerou mais de 1,5 milhão de empregos diretos e indiretos, segundo estimativas do Ministério das Cidades. A inclusão de imóveis na planta na Faixa 4 incentiva incorporadoras a lançar projetos, aumentando a oferta de moradias e movimentando cadeias produtivas, como a de materiais de construção.
O financiamento de imóveis de até R$ 500 mil também beneficia o mercado imobiliário em regiões metropolitanas, onde os preços médios estão acima de R$ 350 mil, teto da Faixa 3. Cidades como Brasília, Florianópolis e Recife, que enfrentam alta demanda por habitação, devem registrar maior procura por apartamentos de dois quartos, padrão comum nessa faixa de preço. A redução da pressão sobre a poupança, principal fonte de crédito imobiliário, é outro efeito positivo, já que o Fundo Social do Pré-Sal cobre parte dos custos da nova faixa.
Para as famílias, o impacto é igualmente significativo. Um imóvel de R$ 400 mil financiado em 35 anos com juros de 10,5% resulta em parcelas de cerca de R$ 3.800, valor acessível para quem ganha R$ 10 mil mensais. O uso do FGTS pode reduzir esse montante, facilitando o planejamento financeiro. A medida também estimula a formalização de empregos, já que o acesso ao fundo exige vínculo trabalhista.
Benefícios para a classe média
A criação da Faixa 4 atende a uma demanda antiga da classe média, que enfrenta obstáculos no mercado imobiliário tradicional. Com a alta dos preços dos imóveis, que subiram 10% em média entre 2023 e 2024, famílias com renda média encontravam dificuldades para financiar moradias sem comprometer grande parte do orçamento. A nova faixa oferece condições mais vantajosas, especialmente para jovens casais, profissionais autônomos e servidores públicos, que representam o perfil típico desse grupo.
A possibilidade de financiar imóveis na planta é outro atrativo. Esses projetos, geralmente localizados em bairros em expansão, oferecem infraestrutura moderna, como áreas de lazer e segurança, a preços mais competitivos. Em São Paulo, por exemplo, empreendimentos na planta custam até 20% menos que imóveis prontos, segundo dados do mercado imobiliário. A flexibilização do prazo para 420 meses também reduz o peso das parcelas, permitindo que famílias planejem outros investimentos, como educação ou aposentadoria.
Além disso, a Faixa 4 não exige que os beneficiários sejam isentos de imóveis próprios, ao contrário das faixas 1 e 2. Isso amplia o público elegível, incluindo famílias que desejam trocar de residência ou investir em uma segunda moradia. A medida também beneficia trabalhadores informais com renda comprovada, que podem apresentar extratos bancários ou declarações de imposto de renda para acessar o financiamento.
Regras e requisitos para participar
Acessar a Faixa 4 do Minha Casa Minha Vida exige o cumprimento de alguns critérios básicos. A renda bruta familiar, que inclui salários, rendimentos de investimentos e ganhos autônomos, deve estar entre R$ 8.000,01 e R$ 12 mil mensais. Benefícios como Bolsa Família, BPC, auxílio-doença ou seguro-desemprego não são considerados no cálculo, garantindo que famílias com rendas complementares não sejam penalizadas. O solicitante deve ser maior de 18 anos, não ter restrições de crédito e residir na cidade onde o imóvel será financiado.
A documentação necessária inclui RG, CPF, comprovantes de renda (holerites, extratos bancários ou declaração de IR) e certidão negativa de propriedade, caso exigida. Para imóveis na planta, é preciso apresentar a matrícula atualizada do empreendimento, fornecida pela construtora. A Caixa Econômica Federal, responsável pela análise de crédito, avalia o perfil do solicitante para garantir a viabilidade do financiamento. O processo é semelhante ao das faixas anteriores, mas com menos exigências burocráticas, já que não há subsídios envolvidos.
- Documentos para a Faixa 4:
- RG e CPF do solicitante e cônjuge, se aplicável.
- Comprovantes de renda dos últimos três meses.
- Certidão negativa de débitos, se necessário.
- Matrícula do imóvel, para empreendimentos na planta.
- Extrato do FGTS, para quem deseja usar o saldo.
Diferenças entre as faixas de renda
O Minha Casa Sua Vida opera com quatro faixas de renda, cada uma com condições específicas. A Faixa 1, para rendas até R$ 2.850, é a mais subsidiada, com descontos que podem cobrir 95% do imóvel, até R$ 190 mil em áreas urbanas. A Faixa 2, de R$ 2.850,01 a R$ 4.700, oferece subsídios de até R$ 55 mil e juros entre 4,75% e 7%. A Faixa 3, de R$ 4.700,01 a R$ 8 mil, tem juros de até 8,16% e financia imóveis de até R$ 350 mil, sem subsídios. A Faixa 4, novidade do programa, não oferece descontos diretos, mas compensa com juros reduzidos e prazos longos.
Enquanto as faixas 1 e 2 priorizam famílias de baixa renda, com exigências como não possuir imóvel próprio, a Faixa 4 é mais flexível, permitindo a participação de quem já tem uma residência. A Faixa 3, embora próxima em termos de renda, limita o valor do imóvel a R$ 350 mil, o que restringe opções em grandes centros. A nova faixa, com teto de R$ 500 mil, atende a uma demanda por moradias mais amplas ou bem localizadas, especialmente em áreas metropolitanas.
Para áreas rurais, o programa mantém regras distintas, com renda anual de até R$ 96 mil e subsídios para construção ou reforma. A Faixa 4, no entanto, foca em áreas urbanas, onde a demanda por imóveis é mais intensa. A ausência de subsídios na nova faixa reflete o perfil do público-alvo, que tem maior capacidade de pagamento, mas ainda busca condições acessíveis.
Impacto nas cidades e na construção civil
A ampliação do Minha Casa Minha Vida para rendas de até R$ 12 mil deve transformar o cenário habitacional em diversas cidades. Regiões como o interior de São Paulo, o sul de Minas Gerais e o litoral do Nordeste, que atraem famílias de classe média, verão um aumento na construção de condomínios residenciais. Projetos com imóveis de R$ 400 mil a R$ 500 mil, que antes dependiam exclusivamente do mercado privado, agora contam com o incentivo do programa, o que reduz riscos para incorporadoras.
Em 2024, o setor imobiliário respondeu por 52% dos lançamentos de imóveis no Brasil, segundo a Câmara Brasileira da Indústria da Construção. A Faixa 4 deve impulsionar esse número, especialmente em cidades de porte médio, como Campinas, Joinville e São Luís, onde o custo de vida permite que famílias com renda de R$ 10 mil invistam em moradia. A construção de imóveis na planta, financiada pelo programa, também gera empregos em áreas como alvenaria, elétrica e acabamento, beneficiando trabalhadores informais.
A iniciativa ainda contribui para a redução do déficit habitacional, estimado em 5,8 milhões de moradias em 2023. Embora a Faixa 4 não atenda diretamente às famílias mais vulneráveis, ela alivia a pressão sobre o mercado de aluguel, já que muitas famílias de classe média deixarão de competir por imóveis de menor valor. O efeito cascata beneficia indiretamente as faixas inferiores, que passam a ter mais opções disponíveis.
Desafios para implementação
A implementação da Faixa 4 enfrenta alguns obstáculos. A atualização dos sistemas da Caixa, que deve estar concluída até maio, é essencial para liberar os financiamentos. A integração com construtoras também exige planejamento, já que os empreendimentos precisam atender às especificações do programa, como metragem mínima de 41,5 m² para apartamentos e 40 m² para casas. Em algumas regiões, a falta de terrenos disponíveis pode limitar a oferta de imóveis na planta, especialmente em capitais onde o custo do solo é elevado.
Outro desafio é a comunicação com o público. Embora o decreto tenha sido amplamente divulgado, muitas famílias ainda desconhecem as regras da Faixa 4 ou confundem o financiamento com subsídios das faixas inferiores. Campanhas educativas, planejadas pelo Ministério das Cidades, devem esclarecer os critérios e incentivar a adesão. A burocracia, embora reduzida, também pode afastar solicitantes menos familiarizados com processos financeiros.
A sustentabilidade fiscal da medida é outro ponto de atenção. O uso do Fundo Social do Pré-Sal, que destinou R$ 14,3 bilhões às faixas 2 e 3, garante recursos para a Faixa 4 sem comprometer o orçamento federal. No entanto, a alta demanda pode exigir aportes adicionais no futuro, especialmente se o programa se expandir para áreas rurais ou incluir reformas residenciais, como cogitado pelo governo.
- Possíveis entraves da Faixa 4:
- Ajustes nos sistemas da Caixa até maio.
- Escassez de terrenos em grandes centros urbanos.
- Necessidade de campanhas para informar o público.
- Manutenção do equilíbrio fiscal com alta demanda.
Calendário de implementação
A Faixa 4 do Minha Casa Minha Vida segue um cronograma definido para garantir sua efetivação. O decreto, publicado em 4 de abril, marcou o início da nova fase, mas a liberação dos financiamentos depende de ajustes operacionais. As famílias interessadas devem se preparar para o processo, reunindo documentos e consultando construtoras parceiras do programa.
- Próximos passos do programa:
- Abril: publicação do decreto no Diário Oficial da União.
- Maio: liberação das linhas de financiamento pela Caixa.
- Junho: início das contratações de imóveis na planta.
- Dezembro: avaliação inicial do impacto da Faixa 4.
- 2026: meta de 2 milhões de unidades entregues no programa.
Benefícios de longo prazo
A inclusão de famílias com renda de até R$ 12 mil no Minha Casa Minha Vida tem implicações que vão além da aquisição da casa própria. A estabilidade proporcionada pela moradia fixa incentiva investimentos em educação, saúde e pequenos negócios, fortalecendo a economia local. Em cidades como Goiânia e Manaus, onde o programa já entregou milhares de unidades, o comércio e os serviços cresceram em bairros residenciais, criando um ciclo virtuoso de desenvolvimento.
A redução da dependência da poupança também moderniza o mercado imobiliário, que passa a contar com fontes de financiamento mais diversificadas. O uso do Fundo Social do Pré-Sal, aliado ao FGTS, garante a continuidade do programa mesmo em cenários de alta de juros, como o registrado em 2024, quando a Selic chegou a 11,75%. A medida ainda contribui para a urbanização planejada, já que os empreendimentos do programa exigem infraestrutura básica, como água, energia e transporte.
Para as famílias, a Faixa 4 representa a realização de um sonho com segurança financeira. Um casal com renda de R$ 9 mil, por exemplo, pode financiar um apartamento de R$ 450 mil com parcelas fixas, sem o risco de taxas flutuantes do mercado. A possibilidade de usar o FGTS a cada dois anos para amortizar o saldo devedor reduz o tempo de pagamento, liberando recursos para outros projetos. O impacto social e econômico da medida reforça o papel do Minha Casa Minha Vida como um dos principais instrumentos de transformação do Brasil.
Perspectivas para o setor imobiliário
O setor imobiliário vive um momento de otimismo com a Faixa 4. Incorporadoras como MRV, Direcional e Tenda, que já atuam nas faixas inferiores, planejam lançar empreendimentos voltados para a nova categoria. Em 2024, o mercado imobiliário registrou um crescimento de 8% em lançamentos, e a expectativa é que a Faixa 4 eleve esse índice para 12% em 2025. Projetos em cidades como Salvador, Fortaleza e Curitiba já estão em fase de aprovação, com foco em condomínios fechados e apartamentos de 60 a 80 m².
A geração de empregos é outro reflexo positivo. Cada unidade habitacional construída cria, em média, três empregos diretos e cinco indiretos, segundo a Associação Brasileira de Incorporadoras Imobiliárias. A Faixa 4, com potencial para 120 mil contratos em 2025, pode gerar até 960 mil vagas, beneficiando trabalhadores como pedreiros, eletricistas e vendedores de materiais. O impacto se estende a pequenas empresas, que fornecem insumos e serviços para os canteiros de obras.
A longo prazo, a ampliação do programa pode reduzir o preço dos imóveis, já que a maior oferta equilibra a demanda. Em regiões como o ABC Paulista, onde o metro quadrado custa em média R$ 7 mil, a construção de novos empreendimentos pode estabilizar os valores, beneficiando também quem não participa do programa. A iniciativa reforça a importância de políticas públicas para o desenvolvimento sustentável do mercado habitacional.
Papel do governo na ampliação
O governo desempenhou um papel central na criação da Faixa 4, articulando recursos e regulamentações para viabilizar a medida. O Ministério das Cidades, sob o comando de Jader Filho, trabalhou em conjunto com a Caixa e o Conselho Curador do FGTS para definir as condições de financiamento. A escolha do Fundo Social do Pré-Sal como fonte de recursos foi estratégica, já que evita o uso do Orçamento Geral da União, preservando verbas para áreas como saúde e educação.
A assinatura do decreto por Lula, durante o evento “O Brasil dando a volta por cima”, simboliza o compromisso com a inclusão social e o crescimento econômico. Desde 2023, o governo priorizou a retomada do Minha Casa Minha Vida, que havia sofrido cortes em gestões anteriores. A ampliação para a classe média atende a uma promessa de campanha, mas também responde a pressões do mercado, que demandava soluções para o gargalo de crédito imobiliário.
A articulação com prefeituras e governos estaduais também é essencial. Muitos municípios oferecem isenções fiscais para empreendimentos do programa, reduzindo o custo final dos imóveis. Em 2025, o governo planeja intensificar parcerias com o setor privado, incentivando a construção de moradias sustentáveis, com tecnologias como energia solar e reaproveitamento de água.


