
Teto do Minha Casa Minha Vida sobe para R$ 275 mil e impulsiona acesso à moradia popular Por Jeronimo Santos
4 min de leitura
 |
O reajuste no valor máximo dos imóveis financiáveis foi aprovado por unanimidade nesta terça-feira, 11 de novembro, em reunião do Conselho Curador do FGTS. A mudança é destinada especificamente às Faixas 1 e 2 do programa, que atendem famílias com renda bruta mensal de até R$ 4.700 em áreas urbanas e renda anual de até R$ 66 mil nas zonas rurais.
O limite anterior, que era de R$ 264 mil para as maiores metrópoles, foi elevado, buscando recompor o poder de compra das famílias e garantir a viabilidade de novos empreendimentos habitacionais. Este ajuste é parte de um esforço governamental para manter o ritmo das contratações no programa e estimular o setor da construção civil, um importante gerador de empregos.
Novos limites por porte populacional
A atualização do teto de financiamento é escalonada de acordo com o tamanho da população dos municípios, reconhecendo as diferenças regionais no custo dos imóveis. As novas regras buscam oferecer maior flexibilidade e opções de moradia para os beneficiários.
O novo teto de R$ 275 mil será aplicado em cidades com mais de 750 mil habitantes, elevando o valor anterior de R$ 264 mil.
Nos municípios que possuem entre 300 mil e 750 mil habitantes, o limite máximo para financiamento subiu de R$ 250 mil para R$ 270 mil.
Para as cidades com população entre 100 mil e 300 mil habitantes, o teto foi reajustado de R$ 230 mil para R$ 245 mil.
Ampliação do acesso à casa própria
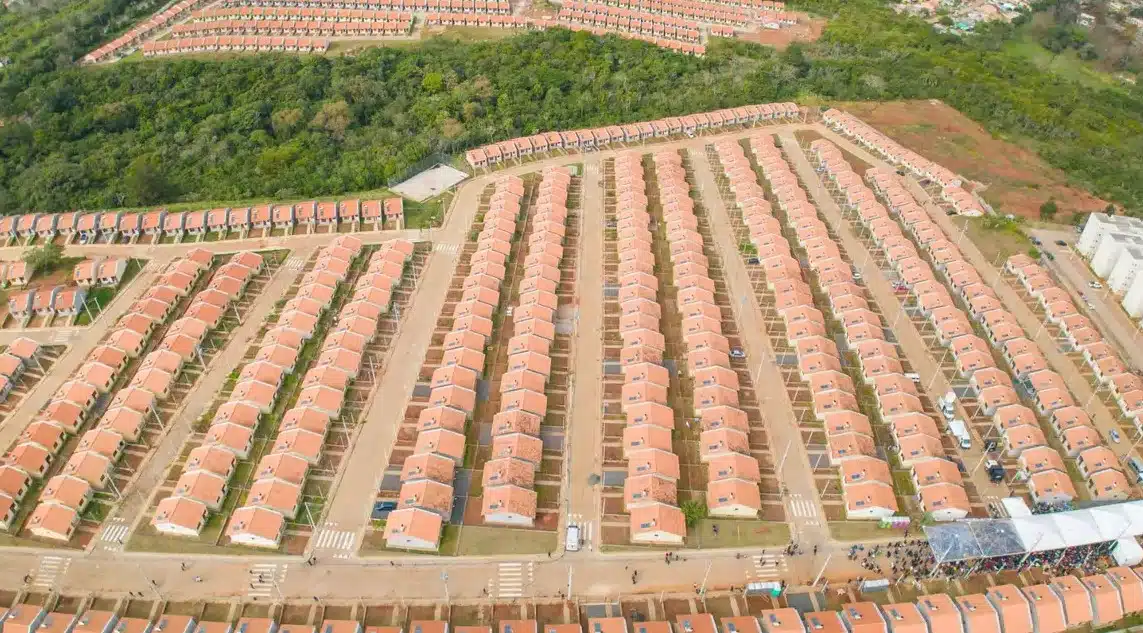
A medida beneficia diretamente uma parcela significativa da população que estava encontrando dificuldades para encontrar imóveis dentro do limite de preço anterior, especialmente em regiões metropolitanas onde o custo do metro quadrado sofreu aumento. O reajuste permite que mais famílias acessem o crédito habitacional com as condições facilitadas do MCMV.
A adequação dos valores de financiamento reflete a valorização imobiliária observada nos últimos períodos, garantindo que o programa se mantenha relevante e acessível. A expectativa é que a mudança resulte em um maior número de contratações e na dinamização do mercado de moradia popular.
Benefícios e outras novidades no MCMV
Além do aumento do teto de financiamento para as faixas de menor renda, o programa habitacional implementou outras melhorias recentes. Estas incluem:
- Criação da Faixa 4 para famílias com renda de R$ 8.600,01 a R$ 12 mil mensais, visando a classe média.
- Aumento do subsídio para famílias da Faixa 1 e 2, que pode chegar a R$ 55 mil.
- Redução nas taxas de juros para famílias de baixa renda, especialmente nas regiões Norte e Nordeste.
Impacto na construção civil
A elevação do limite de financiamento atua como um incentivo direto para as construtoras investirem em novos empreendimentos que se enquadrem nas novas especificações de valor. Este estímulo é fundamental para a criação de postos de trabalho e para a recuperação da cadeia produtiva da construção civil.
A disponibilização de um orçamento recorde para a habitação por parte do FGTS para o próximo ciclo, com R$ 144,5 bilhões destinados para 2026, sinaliza a prioridade do governo no setor. O montante elevado busca garantir a continuidade do programa e atender ao déficit habitacional.
Detalhes sobre o orçamento e subsídios
O Conselho do FGTS também aprovou um orçamento plurianual robusto, com R$ 144,5 bilhões para habitação em 2027. Além disso, foi aprovado o aumento do valor máximo do desconto a ser concedido às famílias localizadas na Região Norte, que pode chegar a R$ 65 mil, com foco na redução de desigualdades regionais. A regra especial para o Norte visa impulsionar as contratações na região, que historicamente apresenta um menor volume de recursos aplicados para moradia.
O financiamento pelo programa pode ser feito em até 420 meses (35 anos), o que contribui para a redução do valor das parcelas mensais, tornando-as mais compatíveis com a capacidade de pagamento das famílias de menor renda. As vantagens do MCMV reforçam sua posição como principal instrumento de política habitacional.


