
Conheça o processo detalhado para se inscrever no Minha Casa Minha Vida e garantir seu imóvel Por Luís Henrique Costa
6 min de leitura
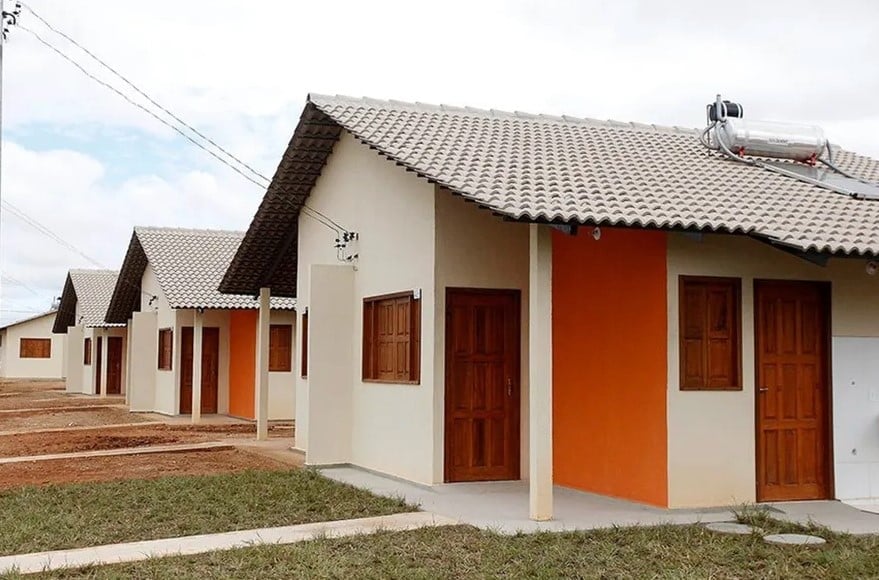 |
A reformulação do programa habitacional Minha Casa, Minha Vida trouxe um novo dinamismo ao mercado imobiliário e renovou o interesse de milhares de famílias que sonham com a casa própria. As mudanças implementadas pelo governo federal, que incluem o aumento do subsídio para a entrada, o reajuste das faixas de renda e a elevação do teto do valor dos imóveis, ampliaram o acesso ao crédito e facilitaram as condições de financiamento.
Com as novas diretrizes, o programa busca atender a uma demanda represada por moradia, especialmente entre as famílias de menor renda, que encontravam maiores dificuldades para arcar com os custos de um financiamento. As taxas de juros mais baixas e as condições facilitadas são os principais atrativos que têm levado um número recorde de pessoas a buscar informações e simular a aquisição de um imóvel.
Para orientar os interessados, é fundamental compreender cada etapa do processo, desde a inscrição inicial até a escolha do imóvel e a assinatura do contrato. O caminho varia conforme a faixa de renda do candidato, exigindo procedimentos específicos para cada grupo, seja por meio de cadastros municipais ou diretamente com a Caixa Econômica Federal e construtoras parceiras.
Aumento da procura e o termômetro do mercado
Logo após a implementação das novas regras, a Caixa registrou um aumento expressivo na procura por informações sobre o programa. Em apenas duas semanas, o simulador habitacional do banco recebeu mais de 5,2 milhões de acessos, dos quais aproximadamente 3,8 milhões foram de pessoas interessadas em imóveis enquadrados no Minha Casa, Minha Vida.
Esse volume representa um crescimento de mais de 130% nas buscas, refletindo o otimismo do mercado e a resposta positiva do público às condições mais atrativas. O aquecimento é visto por especialistas como um sinal claro de que a reformulação atendeu às expectativas tanto dos compradores quanto do setor da construção civil, que agora vê maior viabilidade para lançar novos empreendimentos.
Detalhes das faixas de renda e valores
Uma das alterações mais significativas foi a atualização das faixas de renda, que definem as condições de financiamento para cada família. O programa foi estruturado para atender diferentes perfis econômicos, garantindo que os benefícios sejam distribuídos de forma mais justa e eficaz para a população.
A Faixa 1 agora contempla famílias com renda mensal bruta de até R$ 2.640. Para este grupo, as condições são as mais vantajosas, com subsídios elevados e juros reduzidos. A Faixa 2 é destinada a quem tem renda entre R$ 2.640,01 e R$ 4.400, enquanto a Faixa 3 atende famílias com renda mensal de R$ 4.400,01 até R$ 8.000.
O valor máximo do imóvel que pode ser financiado também foi ajustado. Para as Faixas 1 e 2, o teto varia entre R$ 190 mil e R$ 264 mil, dependendo da localidade. Já para a Faixa 3, o limite foi ampliado para R$ 350 mil em todo o território nacional, permitindo o acesso a imóveis maiores e mais bem localizados.
Como o subsídio e os juros foram ajustados
O subsídio, que é a parte do valor do imóvel paga pelo governo para facilitar a compra, também foi ampliado. Para as famílias das Faixas 1 e 2, o benefício pode chegar a R$ 55 mil, um aumento considerável em relação ao teto anterior de R$ 47,5 mil. Esse valor é utilizado para abater o custo da entrada, que representa um dos maiores obstáculos para os compradores.
Além do subsídio maior, as taxas de juros foram reduzidas, tornando as parcelas do financiamento mais acessíveis. Para famílias com renda de até R$ 2 mil mensais nas regiões Norte e Nordeste, a taxa de juros pode ser de apenas 4% ao ano. Nas regiões Sudeste, Sul e Centro-Oeste, a taxa para o mesmo perfil de renda é de 4,25% ao ano, condições significativamente inferiores às praticadas no mercado tradicional.
Essa combinação de subsídio elevado e juros baixos permite que mais famílias se qualifiquem para o financiamento, pois reduz o comprometimento da renda mensal com as prestações. A medida é fundamental para incluir no programa pessoas que antes não conseguiam a aprovação de crédito necessária para realizar a compra do imóvel.
Especialistas do setor da construção civil apontam que essas mudanças foram cruciais para a retomada do interesse das empresas pelo programa. Com o aumento do teto do valor dos imóveis, tornou-se economicamente viável construir unidades com melhor acabamento e infraestrutura, como varandas e áreas de lazer, sem ultrapassar o limite de financiamento do Minha Casa, Minha Vida, o que beneficia diretamente o comprador final.
Inscrição e processo para a faixa 1
O procedimento para as famílias da Faixa 1 é distinto das demais. O primeiro passo é realizar a inscrição no Cadastro Habitacional do município ou do estado. Esse cadastro é gerenciado pelas prefeituras, governos estaduais ou entidades organizadoras parceiras, que são responsáveis por selecionar os beneficiários com base em critérios sociais estabelecidos pelo Ministério das Cidades. Após a inscrição, a família deve aguardar ser contemplada em um sorteio. Uma vez selecionada, a documentação é encaminhada à Caixa para validação e assinatura do contrato. O financiamento para esta faixa ocorre em 60 meses, sem juros, com parcelas que variam entre R$ 80 e R$ 330. Um diferencial importante é que beneficiários do Bolsa Família ou do Benefício de Prestação Continuada (BPC), ao serem contemplados, recebem o imóvel quitado, ficando isentos do pagamento das prestações.
Guia para as faixas 2 e 3
Para os interessados que se enquadram nas Faixas 2 e 3, o processo é mais direto. O candidato pode iniciar com uma simulação no site da Caixa ou pelo aplicativo Habitação Caixa para verificar as condições de financiamento, como valor das parcelas e o subsídio disponível. Com a simulação em mãos, o próximo passo é procurar uma agência da Caixa, um correspondente Caixa Aqui ou uma construtora que opere com o programa.
É possível financiar tanto imóveis novos quanto usados, o que amplia as opções de escolha. O processo de análise de crédito pode ser feito de forma digital pelo aplicativo, enviando a documentação necessária online. A ida à agência só se torna necessária na fase final, para a assinatura do contrato de financiamento.
Condições gerais para todos os grupos
Existem requisitos que se aplicam a todos os interessados, independentemente da faixa de renda. É fundamental não possuir outro imóvel residencial em seu nome, não ser titular de outro financiamento imobiliário ativo e não ter renda mensal superior ao teto de R$ 8.000 estabelecido pelo programa.


