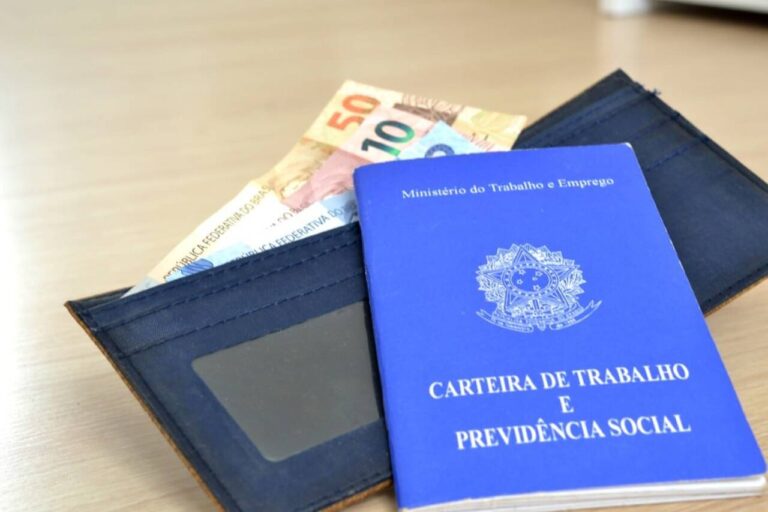

O Fundo de Garantia do Tempo de Serviço (FGTS) representa uma importante reserva financeira para milhões de trabalhadores brasileiros com carteira assinada. Criado como uma proteção contra a demissão sem justa causa, o fundo é composto por depósitos mensais realizados pelo empregador, equivalentes a 8% do salário do funcionário, em uma conta vinculada na Caixa Econômica Federal. Esses recursos são corrigidos monetariamente e acrescidos de juros, formando uma poupança que pode ser utilizada em momentos específicos previstos em lei.
Apesar de ser um direito do trabalhador, o acesso ao saldo do FGTS não é livre e está condicionado a situações bem definidas. A legislação estabelece uma série de modalidades de saque, cada uma com suas próprias regras e requisitos. As mais conhecidas são a demissão sem justa causa e a aposentadoria, mas existem diversas outras circunstâncias que permitem o resgate dos valores, como a aquisição da casa própria, o tratamento de doenças graves e a opção pelo saque-aniversário.
Entender as particularidades de cada modalidade é fundamental para que o trabalhador possa planejar o uso desses recursos de forma estratégica, seja para realizar um grande projeto pessoal, como a compra de um imóvel, ou para garantir suporte financeiro em momentos de dificuldade. A gestão do fundo é de responsabilidade da Caixa, que opera os pagamentos e orienta os cidadãos sobre os procedimentos necessários para cada tipo de saque.
Entenda o saque-rescisão
A modalidade de saque-rescisão é a mais tradicional e conhecida pelos trabalhadores. Ela é acionada quando o empregado é dispensado sem um motivo que configure justa causa, conforme previsto na Consolidação das Leis do Trabalho (CLT). Nessa situação, o trabalhador tem o direito de resgatar o valor integral de todo o saldo acumulado na sua conta do FGTS vinculada ao contrato de trabalho encerrado.
Além do saldo total, o trabalhador demitido sem justa causa também recebe uma multa rescisória de 40% sobre o montante depositado pela empresa durante a vigência do contrato. Esse valor adicional é pago diretamente pelo empregador e serve como uma indenização pela dispensa. O saque-rescisão é a modalidade padrão para todos os trabalhadores que não optam ativamente pelo saque-aniversário.
Como funciona o saque-aniversário
Instituído em 2019, o saque-aniversário é uma modalidade opcional que permite ao trabalhador retirar uma parte do saldo de sua conta do FGTS anualmente, no mês de seu nascimento. A adesão a esse sistema deve ser feita de forma voluntária pelo aplicativo do FGTS, pelo site da Caixa ou em uma agência. Uma vez que a opção é feita, o trabalhador passa a ter acesso a um percentual do seu saldo mais uma parcela fixa, que varia conforme o valor total disponível.
A principal contrapartida ao optar pelo saque-aniversário é a perda do direito ao saque-rescisão em caso de demissão sem justa causa. Se for dispensado, o trabalhador que aderiu a essa modalidade receberá apenas a multa rescisória de 40%, mas o saldo remanescente na conta do FGTS ficará retido, podendo ser sacado apenas nas outras modalidades permitidas por lei. Caso o trabalhador se arrependa da escolha, é possível solicitar o retorno à modalidade de saque-rescisão, mas a mudança só se efetivará após 24 meses da data da solicitação.
O valor liberado anualmente depende do saldo total. Para contas com até R$ 500, o trabalhador pode sacar 50% do valor. A alíquota diminui progressivamente conforme o saldo aumenta, chegando a 5% para contas com mais de R$ 20.001, acrescida de uma parcela fixa de R$ 2.900. O calendário de pagamento segue o mês de nascimento do beneficiário, com um prazo de três meses para a efetivação do resgate.
Acesso ao fundo na aposentadoria
A concessão da aposentadoria pelo Instituto Nacional do Seguro Social (INSS) é outra condição que garante ao trabalhador o direito de sacar o saldo integral de todas as suas contas do FGTS, tanto as ativas quanto as inativas. Ao se aposentar, o cidadão pode solicitar o resgate total dos valores, apresentando a documentação que comprove a concessão do benefício previdenciário.
Caso o trabalhador aposentado decida continuar exercendo atividade remunerada na mesma empresa, ele adquire um direito adicional. Nessa situação, ele pode optar por sacar mensalmente os novos depósitos de 8% que o empregador continuar a realizar em sua conta do FGTS. Essa é uma forma de complementar a renda obtida com a aposentadoria.
Se, por outro lado, o aposentado optar por mudar de emprego e iniciar um novo vínculo empregatício, as regras mudam. O saldo acumulado no novo contrato de trabalho só poderá ser sacado integralmente quando houver o término desse vínculo por demissão sem justa causa. Durante a vigência do novo contrato, os depósitos mensais ficarão retidos na conta, seguindo a regra geral dos trabalhadores não aposentados.
É importante destacar que o direito ao saque por aposentadoria não é cancelado caso o trabalhador retorne ao mercado de trabalho. Ele pode resgatar o saldo acumulado até a data da aposentadoria e, posteriormente, terá acesso aos novos saldos conforme as regras aplicáveis a cada situação, seja por continuidade no mesmo emprego ou por um novo contrato.
Saque por doenças graves
A legislação também prevê o saque integral do saldo do FGTS para auxiliar no tratamento de doenças graves. Essa modalidade visa oferecer um suporte financeiro em um momento de grande vulnerabilidade para o trabalhador ou seus dependentes. A lista de enfermidades que dão direito ao benefício é específica e inclui condições como neoplasia maligna (câncer), vírus da imunodeficiência humana (HIV), estágio terminal em decorrência de doença grave, doença de Parkinson, entre outras.
Para solicitar o resgate, é indispensável a apresentação de um laudo médico detalhado, com validade não superior a 30 dias, que ateste a condição de saúde do paciente e contenha a Classificação Internacional de Doenças (CID). O benefício é extensivo a dependentes do titular da conta do FGTS, como cônjuge ou filhos, desde que devidamente cadastrados na Previdência Social. O processo de solicitação pode ser feito pelo aplicativo FGTS, sem a necessidade de comparecer a uma agência.
Aquisição da casa própria com o FGTS
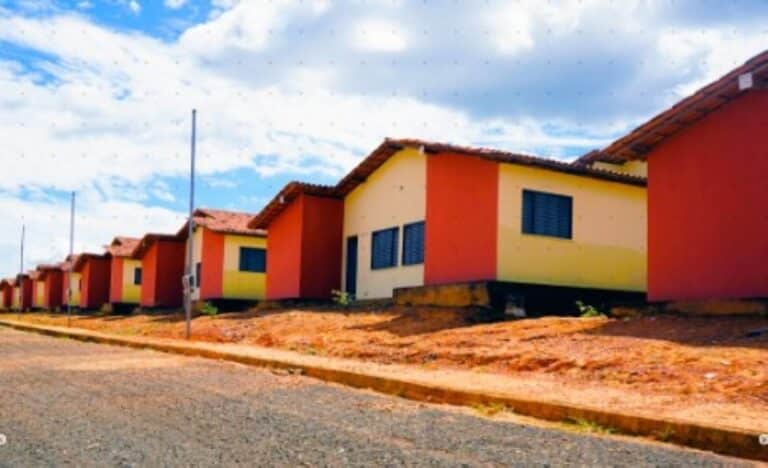
Uma das utilizações mais significativas do FGTS é na compra da casa própria. Os recursos do fundo podem ser um fator decisivo para viabilizar o sonho de adquirir um imóvel, sendo utilizados de diferentes maneiras dentro de um financiamento habitacional. O trabalhador pode usar o saldo para compor o valor da entrada, diminuindo a quantia a ser financiada junto ao banco; para amortizar ou liquidar o saldo devedor, reduzindo o prazo do financiamento ou o valor das parcelas; ou ainda para pagar até 80% do valor das prestações em um período de 12 meses consecutivos. Para ter acesso a esse direito, é preciso atender a alguns requisitos, como possuir no mínimo três anos de trabalho sob o regime do FGTS, não ser proprietário de outro imóvel residencial na cidade onde pretende comprar ou trabalhar, e o imóvel a ser adquirido deve estar enquadrado nas regras do Sistema Financeiro de Habitação (SFH).
Outras situações permitidas para o resgate
Além das modalidades mais comuns, a lei permite o saque do FGTS em outras circunstâncias específicas. Em casos de desastres naturais, como enchentes ou deslizamentos, o governo pode decretar estado de calamidade pública em um município, liberando o saque para os trabalhadores residentes nas áreas afetadas. Outra situação é quando o trabalhador permanece por três anos ininterruptos fora do regime do FGTS, com a conta inativa. Por fim, em caso de falecimento do titular, seus dependentes legais têm o direito de solicitar o resgate do saldo existente na conta.