Governo atualiza regras de saque do FGTS e amplia acesso digital ao saldo para o trabalhador Por Carolina Costa
Atualizado 7 min de leitura
 |
O Fundo de Garantia do Tempo de Serviço passa por constantes adaptações para atender às demandas atuais do mercado de trabalho. As diretrizes recentes estabelecem novos parâmetros para a movimentação dos recursos acumulados nas contas ativas e inativas. O objetivo principal dessas alterações é simplificar o acesso ao dinheiro, garantindo que o titular tenha maior controle sobre o seu patrimônio financeiro.
A gestão dos valores depositados mensalmente pelos empregadores exige atenção às normativas vigentes. O sistema funciona como uma rede de proteção financeira, acionada principalmente em situações de demissão sem justa causa. As atualizações nos procedimentos operacionais buscam reduzir a burocracia histórica associada ao processo de liberação dos fundos.
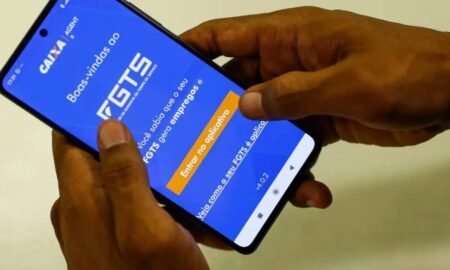
O avanço das plataformas digitais alterou a forma como o cidadão interage com a instituição administradora. A consulta de saldos e a solicitação de transferências ocorrem agora de maneira remota, exigindo apenas um dispositivo conectado à internet. Essa autonomia digital reflete uma mudança estrutural na administração dos benefícios trabalhistas.
Dinâmica de funcionamento da reserva financeira
A conta vinculada ao contrato de trabalho recebe depósitos mensais equivalentes a 8% do salário bruto do empregado. Esse recolhimento é uma obrigação exclusiva do empregador, não podendo ser descontado da remuneração do profissional.
O sistema foi desenhado para garantir a subsistência do indivíduo durante períodos de transição profissional ou diante de imprevistos graves. A legislação determina que os valores fiquem retidos na conta, rendendo juros e correção monetária, até que ocorra um dos eventos previstos em lei para a autorização do saque. A administração centralizada desses recursos permite o controle rigoroso sobre as entradas e saídas financeiras de cada trabalhador registrado no regime celetista.
A natureza jurídica do fundo estabelece que o dinheiro pertence ao empregado, mas a sua utilização obedece a regras estritas de liberação. Diferente de uma conta poupança tradicional, onde o cliente possui livre acesso ao capital, o fundo atua como um mecanismo de segurança social gerido pelo Estado. A liberação irrestrita comprometeria a função protetiva do sistema, que visa amparar o cidadão em momentos de vulnerabilidade econômica aguda. Por isso, as normativas são frequentemente revisadas para equilibrar a necessidade de injeção de liquidez na economia com a preservação da poupança do trabalhador para o futuro.
Critérios exigidos para liberação do saldo retido
A modalidade tradicional de acesso aos recursos ocorre mediante a rescisão do contrato de trabalho sem justa causa. Nesse cenário, o profissional tem o direito de retirar todo o valor depositado pela empresa durante o período de vigência do vínculo empregatício.
Além do saldo da conta, o empregador é obrigado a pagar uma multa rescisória correspondente a 40% sobre o total dos depósitos realizados. Esse acréscimo financeiro serve como uma penalidade pela dispensa imotivada e um reforço no caixa do trabalhador desempregado.
O processo de liberação na modalidade rescisão tornou-se automático na maioria dos casos. A empresa comunica o desligamento aos órgãos competentes, e o sistema processa a ordem de pagamento diretamente para a conta bancária informada pelo titular.
A agilidade nesse repasse evita que o cidadão fique desamparado nos primeiros meses após a perda da principal fonte de renda. O cumprimento dos prazos legais pelas empresas é fiscalizado rigorosamente pelos órgãos de controle do trabalho.
Condições específicas que autorizam o resgate
A legislação trabalhista prevê situações excepcionais que permitem a retirada dos fundos mesmo sem a ocorrência de demissão. O financiamento da casa própria pelo Sistema Financeiro de Habitação representa uma das utilizações mais comuns, permitindo o abatimento de parcelas ou a liquidação do saldo devedor. A aposentadoria concedida pela previdência social também libera o acesso integral às contas vinculadas. Casos de doenças graves, como neoplasia maligna, HIV ou estágio terminal, tanto do titular quanto de seus dependentes diretos, garantem o resgate imediato para o custeio de tratamentos médicos. Situações de calamidade pública reconhecidas por decreto governamental autorizam o saque emergencial para moradores de áreas afetadas por desastres naturais. Profissionais que atingem a idade de 70 anos adquirem o direito automático de movimentar os valores acumulados ao longo da vida. Trabalhadores avulsos, após a suspensão do período de trabalho por prazo determinado, também se enquadram nas regras de liberação excepcional, garantindo flexibilidade em momentos de necessidade comprovada.
Impacto da tecnologia na gestão do patrimônio
A modernização dos canais de atendimento transformou a experiência do usuário na gestão de seus direitos trabalhistas. O aplicativo oficial centraliza todas as operações necessárias, desde a simples verificação de extratos até a solicitação formal de transferências bancárias.
A eliminação da necessidade de comparecimento presencial às agências bancárias reduziu drasticamente as filas e o tempo de espera. O sistema utiliza protocolos avançados de segurança e autenticação biométrica para garantir que apenas o titular tenha acesso às informações financeiras.
A transparência proporcionada pelas plataformas digitais permite o acompanhamento em tempo real dos depósitos mensais. O trabalhador atua como o principal fiscalizador de sua conta, podendo identificar rapidamente eventuais inadimplências por parte do empregador.
Funcionamento da modalidade de retirada anual
A opção de retirada anual no mês de nascimento do titular alterou a dinâmica de retenção dos valores. O trabalhador que adere a esse formato recebe uma parcela do saldo acrescida de uma alíquota fixa, calculada de acordo com o montante total disponível na conta.
O calendário de pagamentos segue um cronograma estabelecido no início de cada ano, distribuindo os repasses ao longo dos meses. O dinheiro fica disponível para transferência por um período de três meses a partir do primeiro dia útil do mês de aniversário do beneficiário.
Consequências da mudança no formato de resgate
A adesão ao formato de retirada anual bloqueia o acesso ao saldo total em caso de demissão sem justa causa. O profissional dispensado recebe apenas a multa rescisória de 40%, enquanto o restante do dinheiro permanece retido na conta vinculada.
O retorno à modalidade tradicional exige o cumprimento de um período de carência de 24 meses após a solicitação de cancelamento. Essa regra impõe a necessidade de planejamento financeiro rigoroso antes da confirmação da mudança de sistema no aplicativo.
Destinação dos recursos para o desenvolvimento
O capital acumulado nas contas dos trabalhadores não permanece ocioso nos cofres da instituição financeira administradora. O conselho curador direciona grande parte desses recursos para o financiamento de obras de infraestrutura urbana, saneamento básico e construção de moradias populares. Esses investimentos geram um ciclo econômico positivo, criando novos postos de trabalho na construção civil e movimentando a cadeia produtiva nacional.
A aplicação estratégica dos fundos garante o retorno financeiro necessário para a remuneração das contas vinculadas. As taxas de juros cobradas nos financiamentos habitacionais e nas obras públicas compõem a rentabilidade repassada anualmente aos cotistas. Esse mecanismo assegura que o dinheiro do trabalhador contribua para o desenvolvimento estrutural do país enquanto aguarda o momento legal para ser sacado pelo seu titular.
Correção monetária e preservação do poder de compra
A legislação garante a atualização monetária mensal dos saldos, acrescida de juros de 3% ao ano. A distribuição de parte do lucro líquido do fundo elevou a rentabilidade das contas, buscando proteger o poder de compra do patrimônio acumulado. Esse rendimento torna-se ainda mais relevante quando comparado à evolução da renda básica nacional, considerando que o piso salarial vigente atinge o patamar de R$ 1.621, exigindo que as reservas financeiras dos trabalhadores acompanhem as dinâmicas econômicas e a inflação oficial.